
司法指数查询:完整教程
按连乘积和按简单相加累计指数,得出的结果并不相同,而司法计算并不总是允许采用前一种方式。网站的指数查询工具会提供累计系数,并说明所采用的方法。
指数查询能解决什么问题
更新金额需要累计系数,而取得这一系数意味着收集数十个每月费率并将其组合计算。这项工作机械、重复,且容易出现输入错误,而这类错误往往因结果看似合理而未被发现。
此外还有方法问题。通过连乘各月系数进行累计,是数学上的标准程序。将费率简单相加进行累计则是另一种方法,某些司法计算手册会针对特定指数采用这种方法。
两种方法之间的差异会随着期限延长和费率水平提高而扩大。在较长期间内,这种差异不再微不足道,而可能成为异议的对象。
网站工具可针对七个不同序列,提供两个对应月份之间的累计系数,并说明所采用的方法及数据覆盖范围。
该工具何时能帮助处理具体案件
最常见的用途是在无需手动建立序列的情况下,为清算表取得所需系数。
其他常见情形包括:
- 核对对方在计算中使用的系数;
- 比较不同指数对同一期间的影响;
- 通过输入原始金额,更新某一特定金额;
- 核查某项指数在特定区间内的累计变动;
- 检查数据库中是否存在缺少官方数据的对应月份。
最后一点正是该工具不易察觉的优势。当数据库缺少某个对应月份时,它会说明实际纳入计算的月份数量,而不会提供一个表面完整的系数。
以缺少对应月份的数据计算得出的系数并非错误系数,而是不完整系数。只有工具作出提示时,才能发现其中的差异。
本教程中的示例正好包含这一情形,结果中会显示相应提示。
结合工具界面的操作步骤
该查询工具位于网站的工具专区,在民事和程序类工具之间,可直接在浏览器中使用。
1. 打开工具并了解各字段
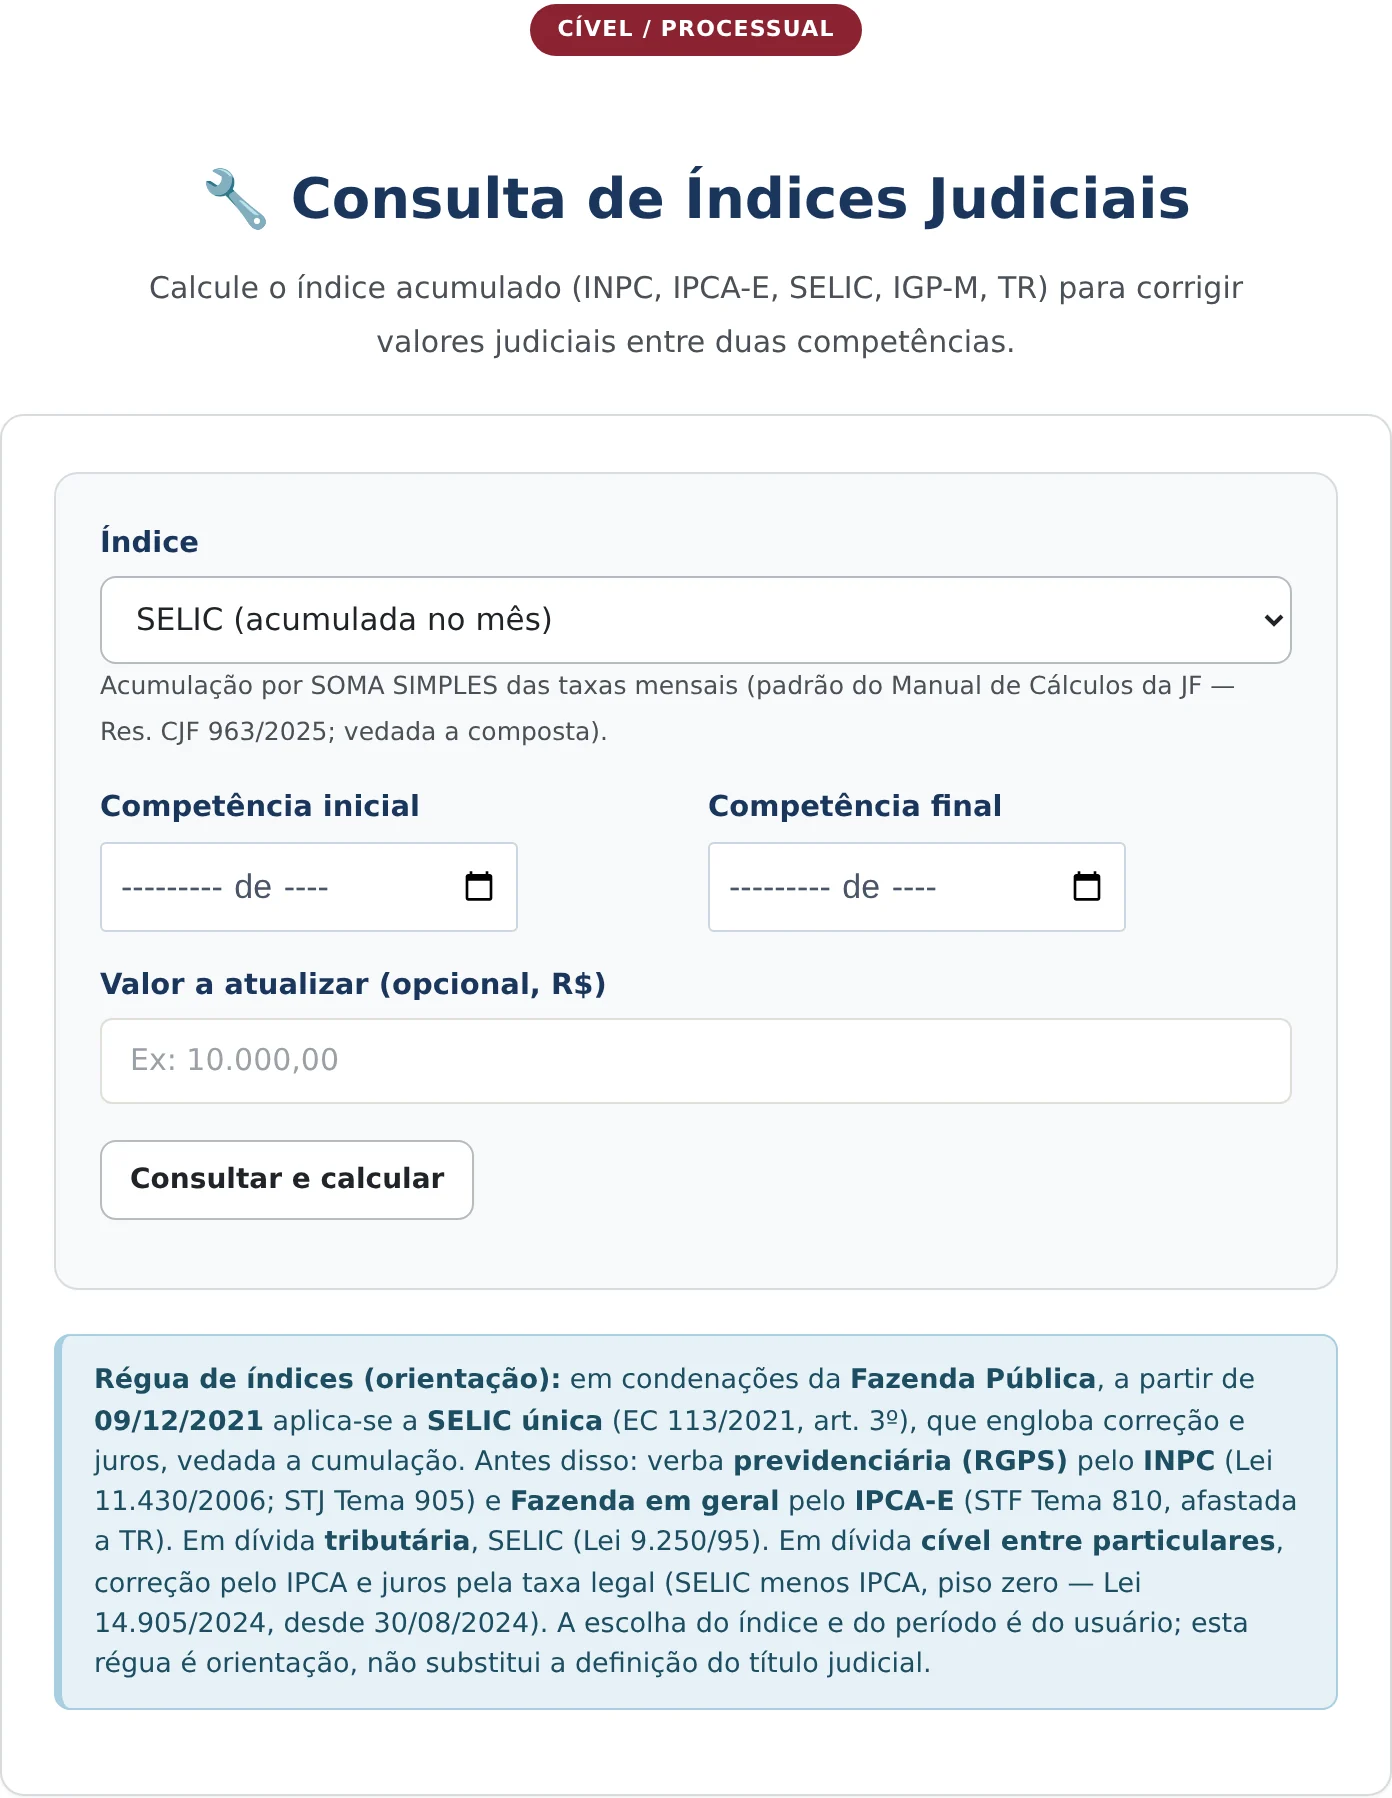
该界面包含四个字段。第一个用于选择指数,提供七个选项,包括基准利率、消费者价格指数、一般市场指数、参考利率和储蓄收益率。
接下来的两个字段用于确定起始和结束对应月份,均按月和年填写。第四个字段为可选项,如需获得的不仅是系数,可在此输入待更新金额。
选择器下方设有一项重要技术说明,载明所采用的累计方法及适用计算手册中的相应依据。
2. 确定指数和期间
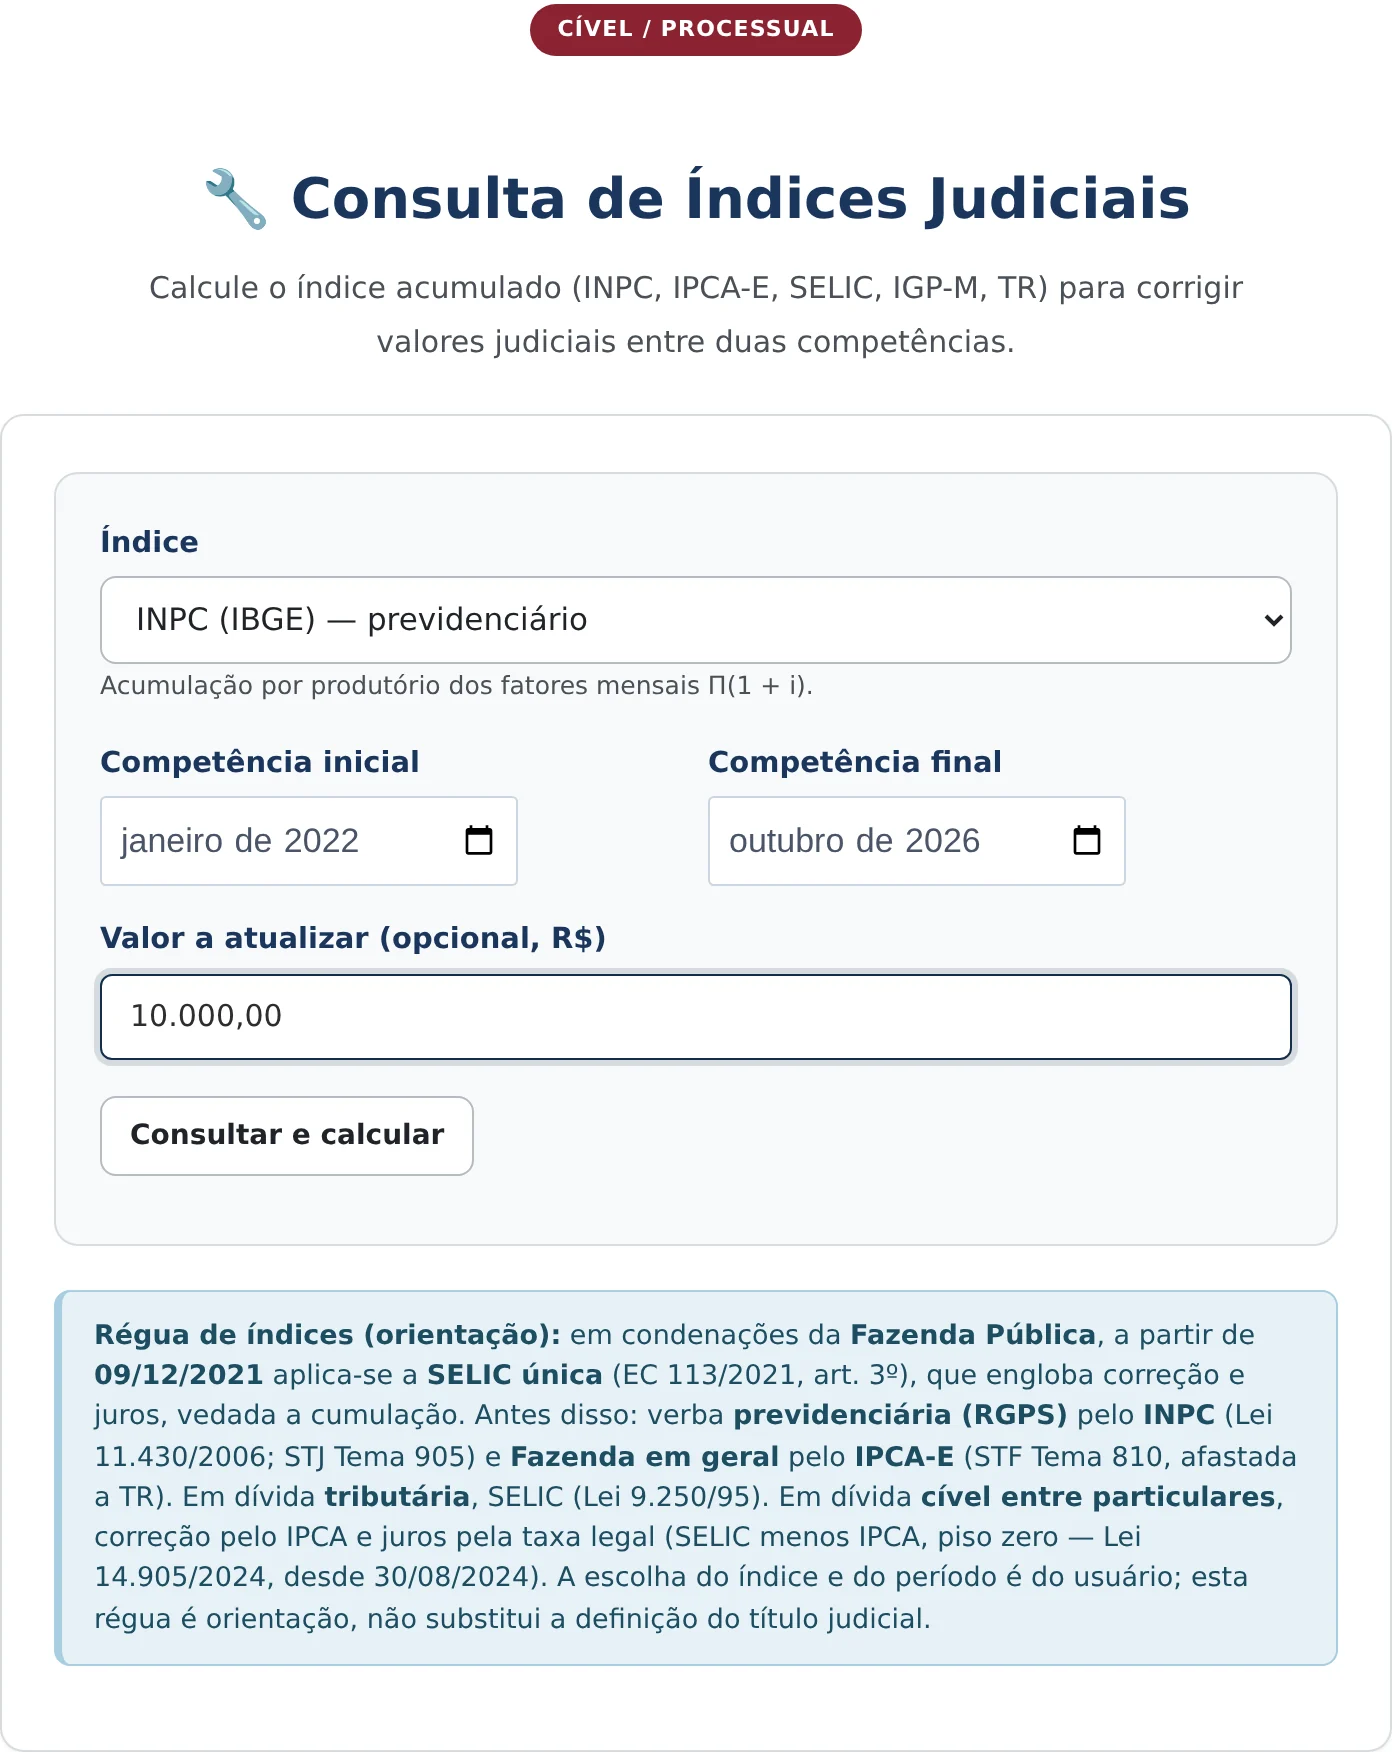
在本示例中,所选指数为社会保障事务中使用的消费者价格指数,期间从2022年1月至2026年10月,输入金额为R$ 10.000,00。
指数的选择应遵循债权适用的法律制度,而非结果是否便利。该工具会标注每个序列的典型适用范围,以协助您作出选择。
3. 查询并阅读结果
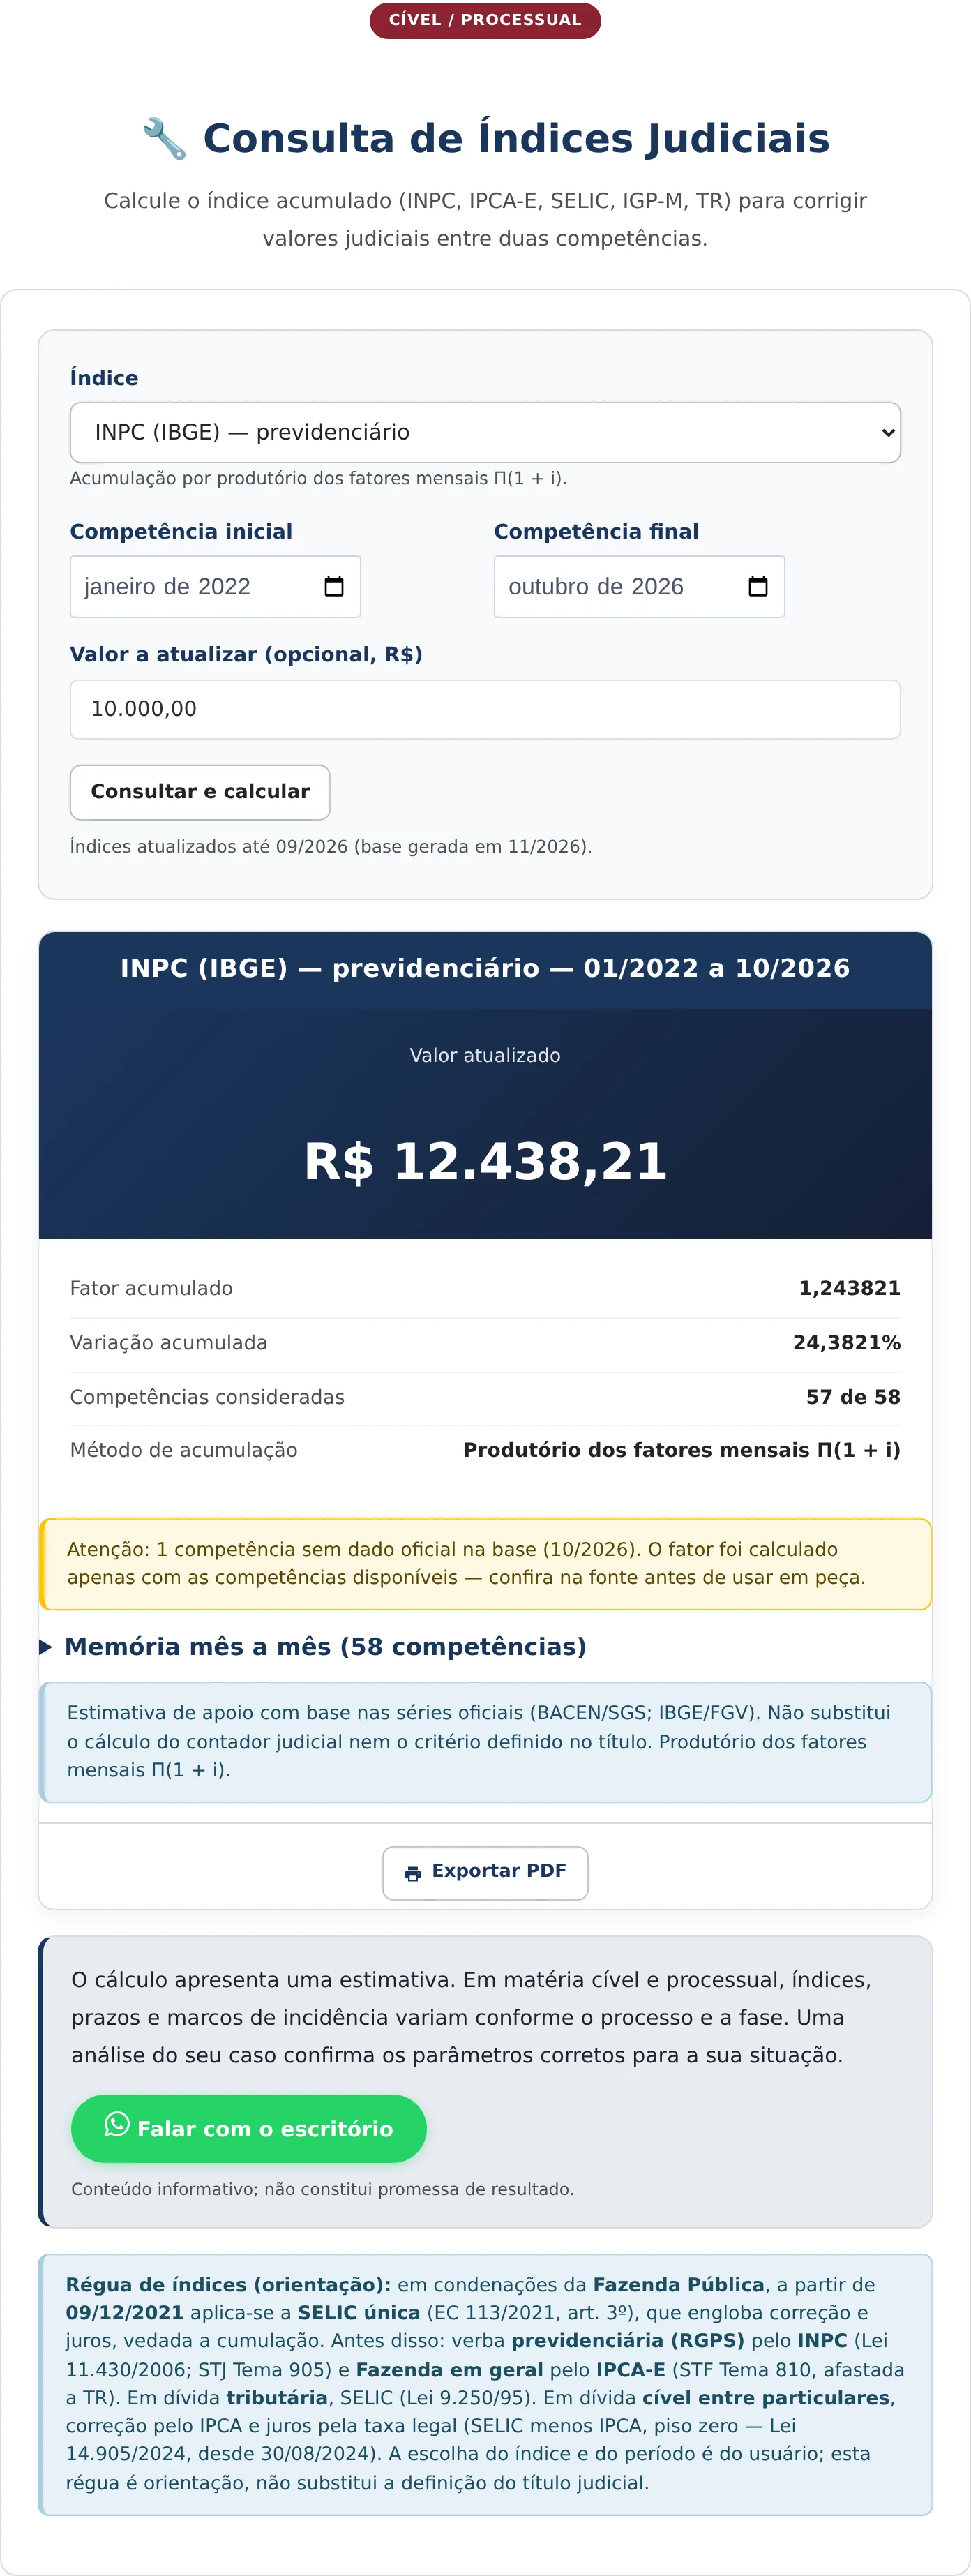
点击查询按钮后,将打开结果卡片,其中突出显示更新后的金额、累计系数、百分比变动、纳入计算的对应月份数量、累计方法以及逐月明细。
如何阅读结果中的每一行
在本示例中,更新后的金额为R$ 12.438,21,累计系数为1,243821,期间变动为24,3821%。
“纳入计算的对应月份”一行显示为57/58,紧接着会出现相应提示:数据库中有一个对应月份没有官方数据,因此系数仅根据可用月份计算。
这一提示是结果卡片中最有价值的信息。它表明,相较于完整期间,该系数被低估了,并建议您在将其用于文书前先核对数据来源。
方法一行说明采用各月系数连乘积,并列出相应公式。这一说明使您能够将结果与采用简单相加的表格进行比对,也能解释可能存在的差异,而无需重新进行全部计算。
可展开的逐月明细列出每个对应月份及其相应指数。当存在异议时,这是逐行核对的工具。
页脚标明各序列的数据来源,并说明该查询不能替代司法会计师的计算,也不能替代执行依据所确定的标准,从而恰当地界定了工具的适用范围。
连乘积与简单相加:为何差异重要
有必要进一步说明这两种方法的区别,因为它们经常成为执行程序中产生分歧的原因。
在连乘积方法中,每月系数均与此前的累计值相乘。连续两个月每月费率为1%,累计结果为2,01%,而非2%,因为第二个月以已调整后的金额为基础计算。
在简单相加方法中,费率仅作相加,两个季度的结果恰为2%。该方法不考虑在累计金额上的计入效应,因此更接近简单利息制度。
两种方法之间的选择并非数学问题,而是规范问题。司法计算手册在某些情形下规定对基准利率采用简单相加,正是为了避免复利计算;而价格指数则历来按连乘积累计。
实际后果是,同一指数在同一期间内,可能会因适用制度不同而产生两个均属正当的系数。因此,结果中说明所采用的方法并非技术细节,而是计算可复现的条件。
还应谈谈指数的选择,因为在任何计算开始之前,正是它决定了结果。
在基准利率统一适用之前的社会保障判决中,通常用于调整的指数是面向较低收入群体的消费者价格指数,因为它更能反映被保险人的购买力。
对于公共财政机关在非税务事项中的判决,适用的是广义特别消费者价格指数;在税务事项中,则适用本身已具双重功能的基准利率。
在合同中,以约定指数为准;要替换该指数,须有协议或认定所选指数具有滥用性或不适当性的裁判。
这一区分说明了为何该工具提供七个序列,并为每个序列标注其典型适用范围:这不是偏好问题,而是债权法律制度的结果。
该工具不能做什么
该查询工具不会决定应适用何种指数,该问题取决于执行依据、裁判或债务性质。
它也不会计算迟延利息,或将调整与利息结合计算。这种操作需要先确定适用制度,并由工具库中的另一项工具处理。
当存在缺少对应月份数据的情形时,它同样不能替代对官方来源的核对,而该工具本身会对此作出提示。
常见问题
连乘积与简单相加有什么区别?
在连乘积方法中,每月系数相乘,因此每个月均以此前累计值为基础计算。在简单相加方法中,费率仅作相加。第二种方法得出的结果较小,并在某些司法计算中用于避免复利计算。
“对应月份缺少官方数据”是什么意思?
这意味着该月的指数尚未公布,或未收录于所使用的数据库中。因此,系数仅根据可用的对应月份计算,结果相较于所请求的完整期间会被低估。
取得的系数可以用于司法申请书吗?
可作为核对和估算工具。正式计算应遵循执行依据或法院确定的标准,结果页脚也说明该查询不能替代司法会计师的计算。
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


