
Calculadora de intereses simples y compuestos: tutorial
Doce meses al 1% mensual rinden un 12% en el régimen simple y un 12,68% en el compuesto. La calculadora de intereses del sitio muestra ambos lado a lado y explica qué criterio pasó a adoptar la ley civil.
Qué resuelve la calculadora de intereses
La diferencia entre intereses simples y compuestos se conoce en teoría, pero en la práctica se subestima. En el régimen simple, los intereses se calculan siempre sobre el capital original. En el compuesto, se calculan sobre el capital más los intereses ya acumulados, lo que produce un crecimiento acelerado.
En plazos cortos, la diferencia parece irrelevante. En plazos largos, domina el resultado. Esa asimetría explica por qué la elección del régimen suele ser el punto central en las discusiones sobre deudas, financiamientos y cálculos de liquidación.
Existe además la cuestión jurídica. La legislación civil fija el criterio de los intereses legales de mora, y ese criterio cambió de forma sustancial en agosto de 2024. Quien calcula una deuda civil necesita saber qué regla se aplica al período en discusión.
La herramienta del sitio calcula los dos regímenes, presenta el comparativo e incluye un modo orientado a la mora legal anterior al cambio.
Cuándo ayuda la herramienta en un caso concreto
El uso más común es dimensionar el costo de una deuda o el rendimiento de una inversión en un plazo determinado.
Otras situaciones recurrentes:
- verificar la aplicación de intereses en una hoja de cálculo;
- comparar propuestas de pago en cuotas con tasas diferentes;
- medir el efecto del plazo sobre el total de intereses pagados;
- calcular la mora legal de períodos anteriores a agosto de 2024;
- demostrar, en términos numéricos, el efecto de la capitalización.
La opción comparativa es la más instructiva, porque presenta los dos regímenes en la misma pantalla y hace que la diferencia sea medible en reales, y no solo en porcentaje.
La misma tasa del 1% mensual produce un 12% anual en el régimen simple y un 12,68% en el compuesto. Es el plazo el que convierte esa diferencia en dinero.
El ejemplo de este tutorial utiliza exactamente ese escenario, con valores ficticios elegidos para la demostración.
Paso a paso con las pantallas de la herramienta
La calculadora se encuentra en el área de herramientas del sitio, entre las de derecho civil y de consumo, y funciona en el navegador.
1. Abrir la herramienta y reconocer los campos
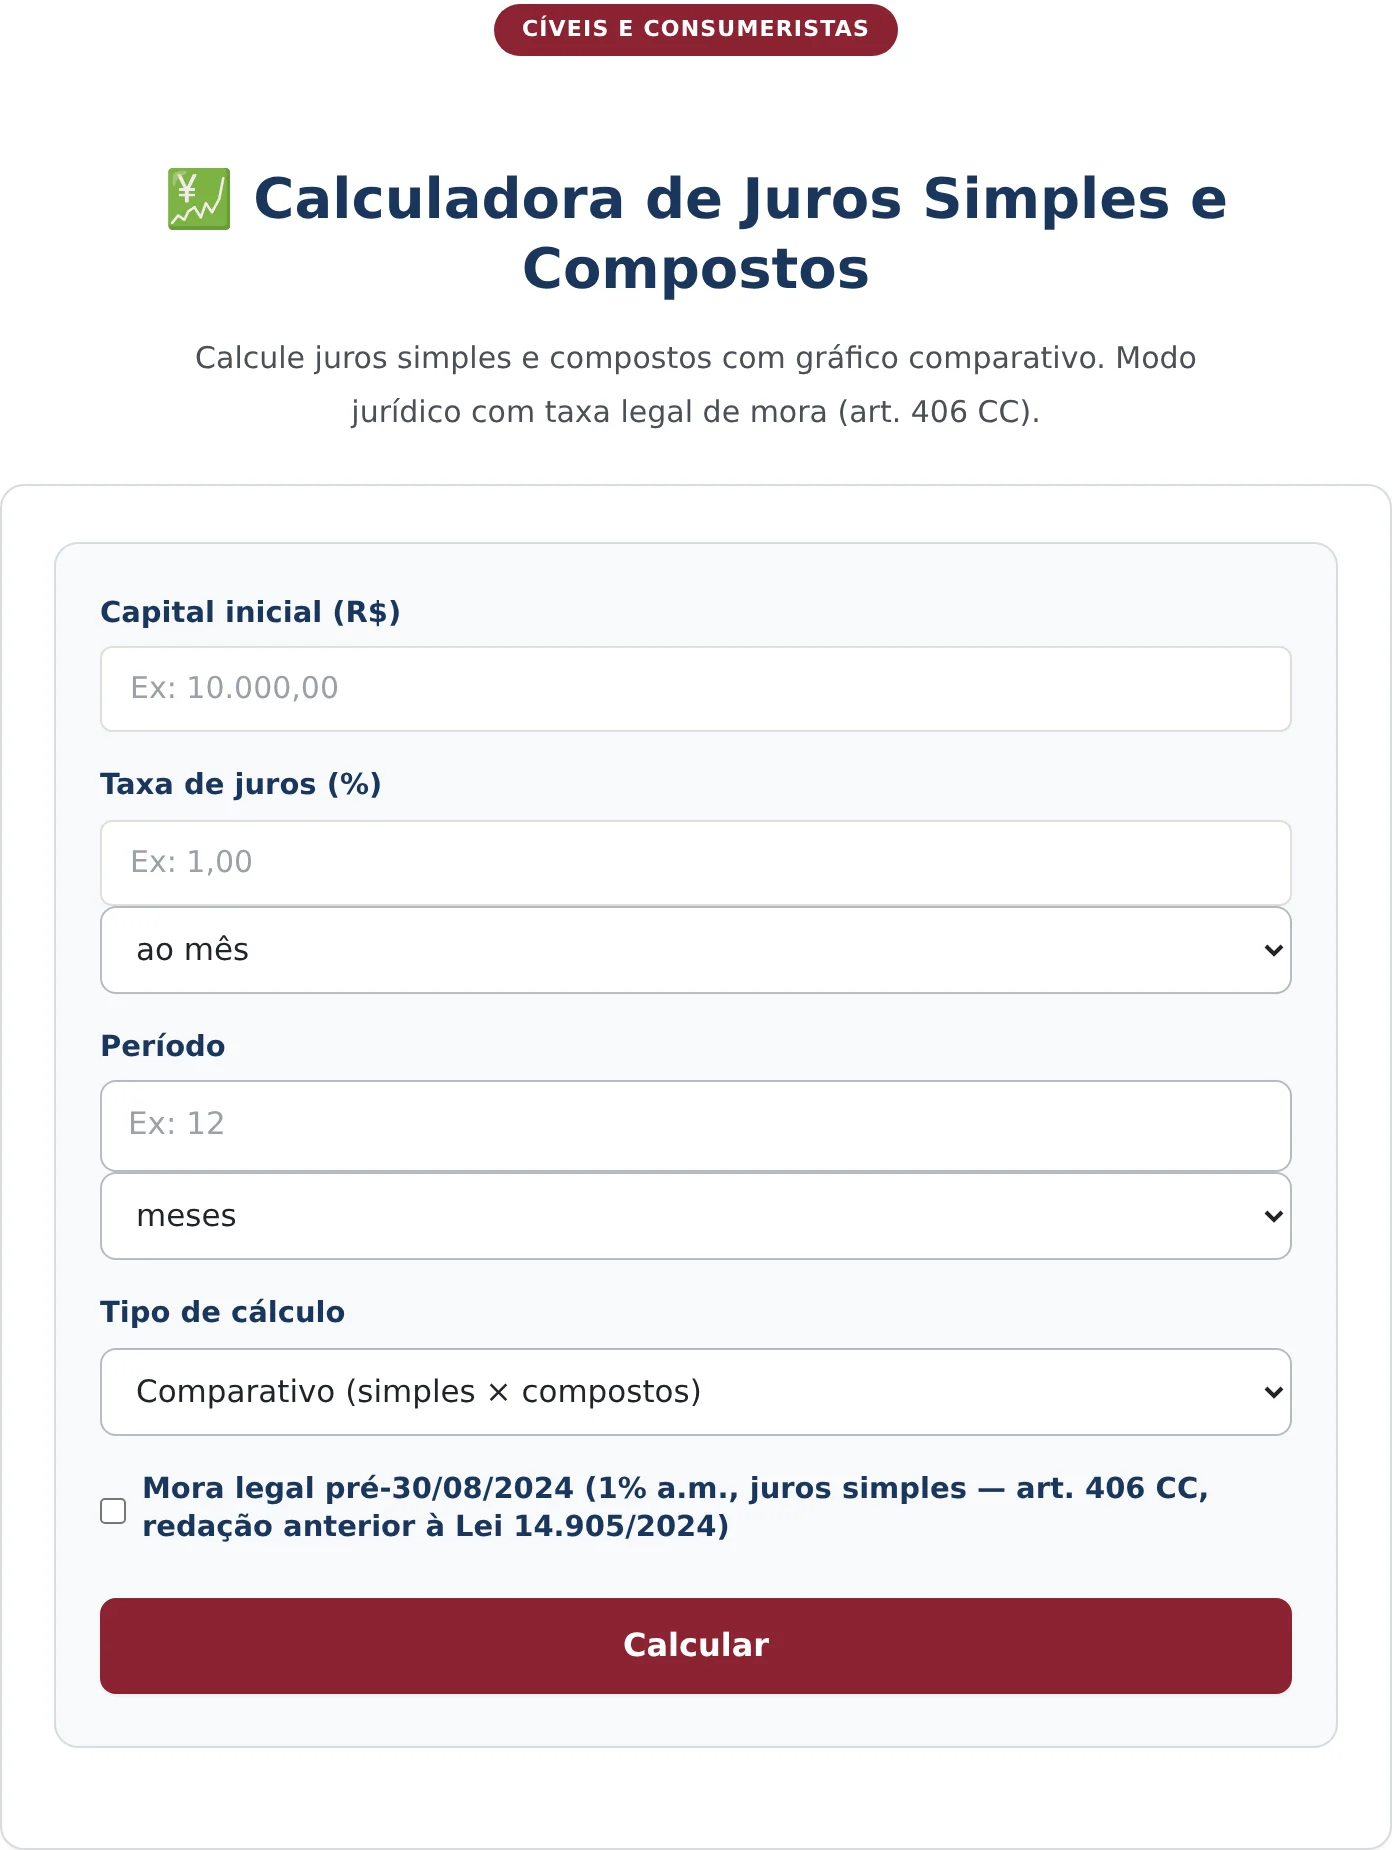
La pantalla reúne cinco elementos. Los tres primeros son el capital inicial, la tasa de intereses en porcentaje y el período. El cuarto permite elegir el tipo de cálculo: comparativo, solo simple o solo compuesto.
El quinto es una casilla de selección orientada a la mora legal anterior al 30 de agosto de 2024, que aplica la tasa del 1% mensual en régimen simple, referencia habitual para ese período.
2. Completar con los datos del cálculo
En el ejemplo, el capital inicial es de R$ 10.000,00, la tasa es del 1,00% mensual, el período es de 12 meses y el tipo elegido es el comparativo entre simples y compuestos.
La tasa y el período deben estar en la misma unidad de tiempo. Tasa mensual con período en meses, tasa anual con período en años. Mezclar las unidades es el error de llenado más frecuente y produce resultados muy alejados de lo esperado.

3. Calcular y leer el comparativo
El botón de cálculo abre la tarjeta con los dos montos finales destacados, los bloques de cada régimen con su respectiva fórmula, el comparativo y un gráfico de la evolución.

Cómo leer cada línea del resultado
En el ejemplo, el monto final es de R$ 11.200,00 en el régimen simple y de R$ 11.268,25 en el compuesto.
El bloque de intereses simples muestra la fórmula aplicada y los datos: capital de R$ 10.000,00, tasa del 1% mensual equivalente al 12% anual, período de 12 meses, monto de R$ 11.200,00 y total de intereses de R$ 1.200,00.
El bloque de intereses compuestos repite la estructura con la fórmula exponencial. La tasa anual equivalente sube al 12,68%, el monto llega a R$ 11.268,25 y el total de intereses a R$ 1.268,25. La diferencia entre las tasas anuales equivalentes es la capitalización en estado puro.
El comparativo cuantifica el efecto: R$ 68,25 de diferencia, es decir, un 5,69% más de intereses en el régimen compuesto. En doce meses la cifra parece modesta; el mismo ejercicio con un plazo de diez años cambia por completo el orden de magnitud.
El gráfico de evolución muestra las dos curvas. La del régimen simple es una recta; la del compuesto, una curva ascendente. Es la representación visual de por qué los plazos largos hacen decisiva la elección del régimen.
El cambio de los intereses legales en 2024
El pie del resultado incluye la información jurídica más relevante de la herramienta. La legislación modificó, con vigencia a partir del 30 de agosto de 2024, el criterio de los intereses legales previsto en el Código Civil.
Los intereses legales civiles pasaron a corresponder a la tasa básica de la economía, deducido el índice oficial de inflación, calculada y divulgada mensualmente por la autoridad monetaria, en régimen de intereses simples.
Este diseño tiene una consecuencia expresa en la propia ley: si el resultado de la resta es negativo, la tasa se considera igual a cero. No existen intereses legales negativos.
Para los períodos anteriores, la referencia simplificada es la tasa del 1% mensual, que la herramienta ofrece en la casilla de selección específica. El pie advierte con franqueza que el criterio efectivamente aplicable a ese período puede variar según la decisión judicial, ya que parte de la jurisprudencia aplicaba la tasa básica también antes de la reforma.
Merece mención un uso didáctico de la herramienta. Al repetir el mismo cálculo con plazos crecientes, la diferencia entre los regímenes deja de ser marginal y pasa a dominar el resultado: en doce meses es de poco más del cinco por ciento de los intereses, y en plazos largos supera con holgura el propio capital inicial.
Esta demostración numérica suele ser más persuasiva que la explicación teórica, tanto en una conversación con el cliente como en un escrito técnico. El gráfico de evolución, que separa la recta de la curva, hace visible el momento en que la capitalización comienza a pesar de verdad.
Lo que la calculadora no hace
La herramienta no aplica actualización monetaria. Los intereses y la corrección monetaria son componentes distintos, y el sitio mantiene calculadoras propias para la actualización por índice.
Tampoco calcula la tasa legal mes a mes para el período posterior a agosto de 2024, que depende de la divulgación mensual oficial. El modo jurídico disponible trata la referencia anterior al cambio.
Y no evalúa límites de tasa en las relaciones de consumo, materia que depende del tipo de contrato, de la institución involucrada y del análisis de una eventual abusividad en el caso concreto.
Preguntas frecuentes
¿Cuál es la diferencia práctica entre intereses simples y compuestos?
En el régimen simple, los intereses se calculan siempre sobre el capital original. En el compuesto, se calculan sobre el capital más los intereses ya acumulados. En el ejemplo de doce meses al 1% mensual, la diferencia es de R$ 68,25, y crece de forma acelerada a medida que aumenta el plazo.
¿Cuál es hoy la tasa de intereses legales en materia civil?
Desde el 30 de agosto de 2024, corresponde a la tasa básica de la economía, deducido el índice oficial de inflación, calculada mensualmente, en régimen de intereses simples. Cuando el resultado es negativo, la tasa se considera igual a cero por disposición legal.
¿Se puede seguir usando la tasa del 1% mensual?
Es la referencia simplificada para períodos anteriores al 30 de agosto de 2024, y la herramienta ofrece ese modo en una casilla propia. Sin embargo, para los períodos anteriores, el criterio efectivamente aplicado puede variar según la decisión dictada en el proceso.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


