
Verificador de Cláusulas Abusivas: tutorial
Una cláusula abusiva es nula de pleno derecho, y no simplemente anulable a petición de parte. El verificador del sitio indica el inciso del art. 51 del Código de Defensa del Consumidor vulnerado en cada supuesto y la consecuencia correspondiente.
Qué resuelve el verificador de cláusulas abusivas
Los contratos de consumo son, por regla general, contratos de adhesión. El consumidor no negocia el contenido: lo acepta o no contrata. Esta asimetría llevó al legislador a crear un control del contenido, enumerando cláusulas que son nulas con independencia de la aceptación del adherente.
La nulidad aquí es de pleno derecho. No depende de una anulación judicial para existir, puede ser reconocida de oficio y no queda subsanada por la firma del consumidor. Este régimen es lo que distingue el control de consumo del régimen civil general.
La dificultad práctica consiste en identificar el encuadramiento. La lista legal es extensa y utiliza conceptos abiertos, como ventaja exagerada e incompatibilidad con la buena fe, cuya aplicación depende de conocer cómo los tribunales los han concretado.
El verificador del sitio convierte esta lista en una guía de comprobación, con casillas de selección que corresponden a los supuestos más frecuentes, y devuelve el inciso aplicable y la consecuencia de cada uno.
Cuándo ayuda la herramienta en el caso concreto
El uso más directo es la lectura crítica de un contrato recibido, antes de firmarlo o al discutir un cobro.
Otras situaciones recurrentes:
- fundamentar una reclamación administrativa contra el proveedor;
- organizar la demanda inicial en una acción de revisión de contrato;
- identificar el inciso legal correspondiente a cada vicio;
- verificar la aplicación del Código a contratos bancarios;
- revisar cláusulas de planes de salud en cuanto a limitaciones de hospitalización.
El supuesto bancario merece especial atención. Las instituciones financieras ya sostuvieron que el Código no se aplicaría a sus operaciones, tesis superada por un criterio consolidado, y la casilla correspondiente existe para registrar esta objeción cuando aparece.
La nulidad de pleno derecho no queda convalidada por la firma. El consumidor que aceptó la cláusula abusiva aún puede cuestionarla.
Este es el fundamento que presenta el resultado en cada supuesto marcado.
Guía paso a paso con las pantallas de la herramienta
El verificador se encuentra en el área de herramientas del sitio, entre las civiles y de consumo, y funciona en el navegador.
1. Abrir la herramienta y reconocer la estructura
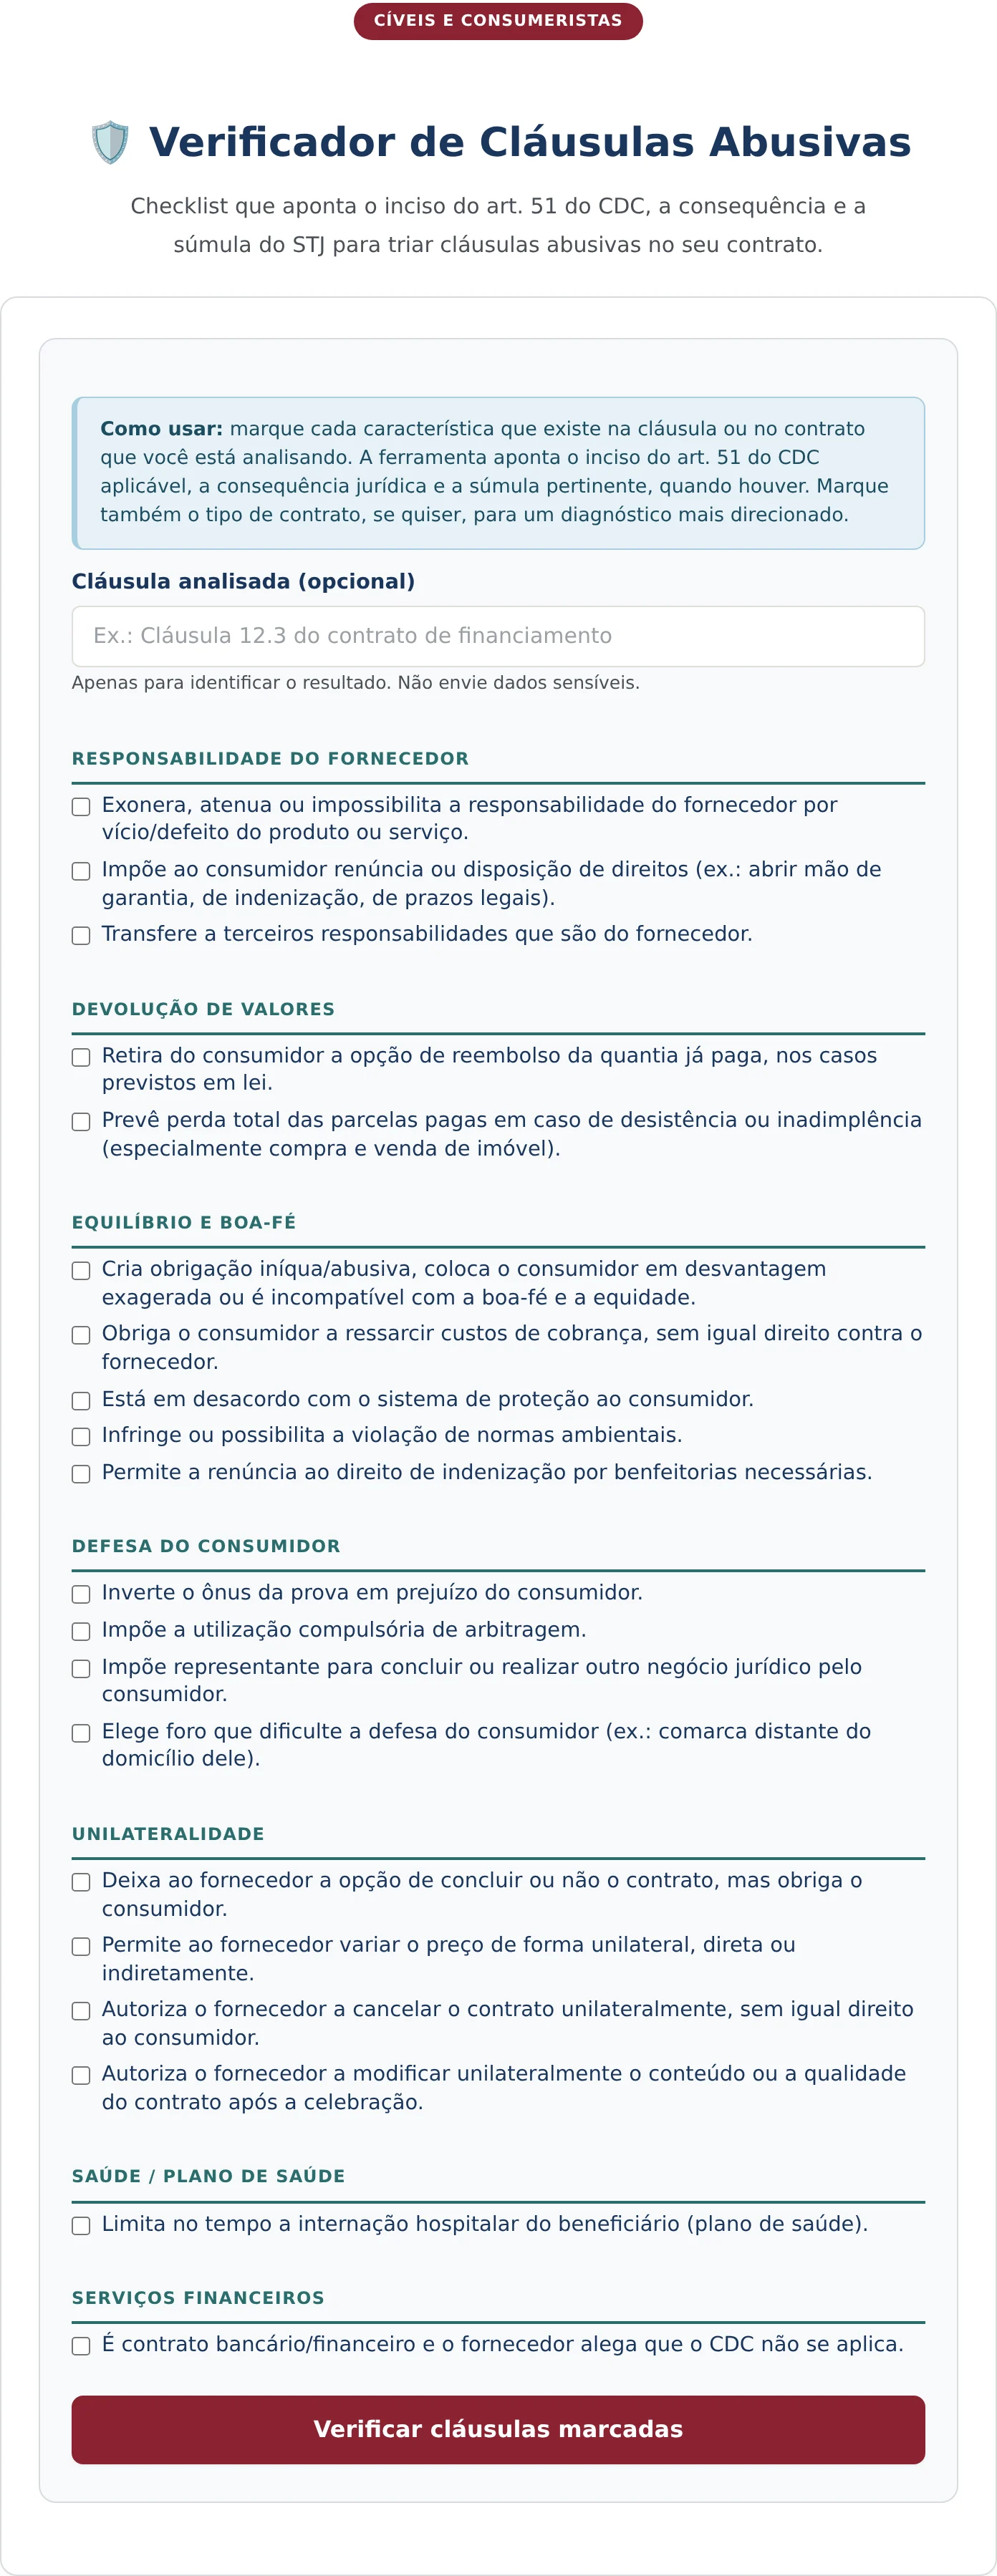
La pantalla se abre con un campo opcional para identificar la cláusula analizada, con la advertencia de que no deben introducirse datos sensibles. Debajo se encuentra la lista de comprobación propiamente dicha.
Cada elemento de la lista de comprobación describe un supuesto de abusividad en un lenguaje cercano al del texto legal, lo que facilita la comparación con la redacción del contrato que se tiene a mano. Las casillas permiten selección múltiple.
2. Marcar los supuestos aplicables
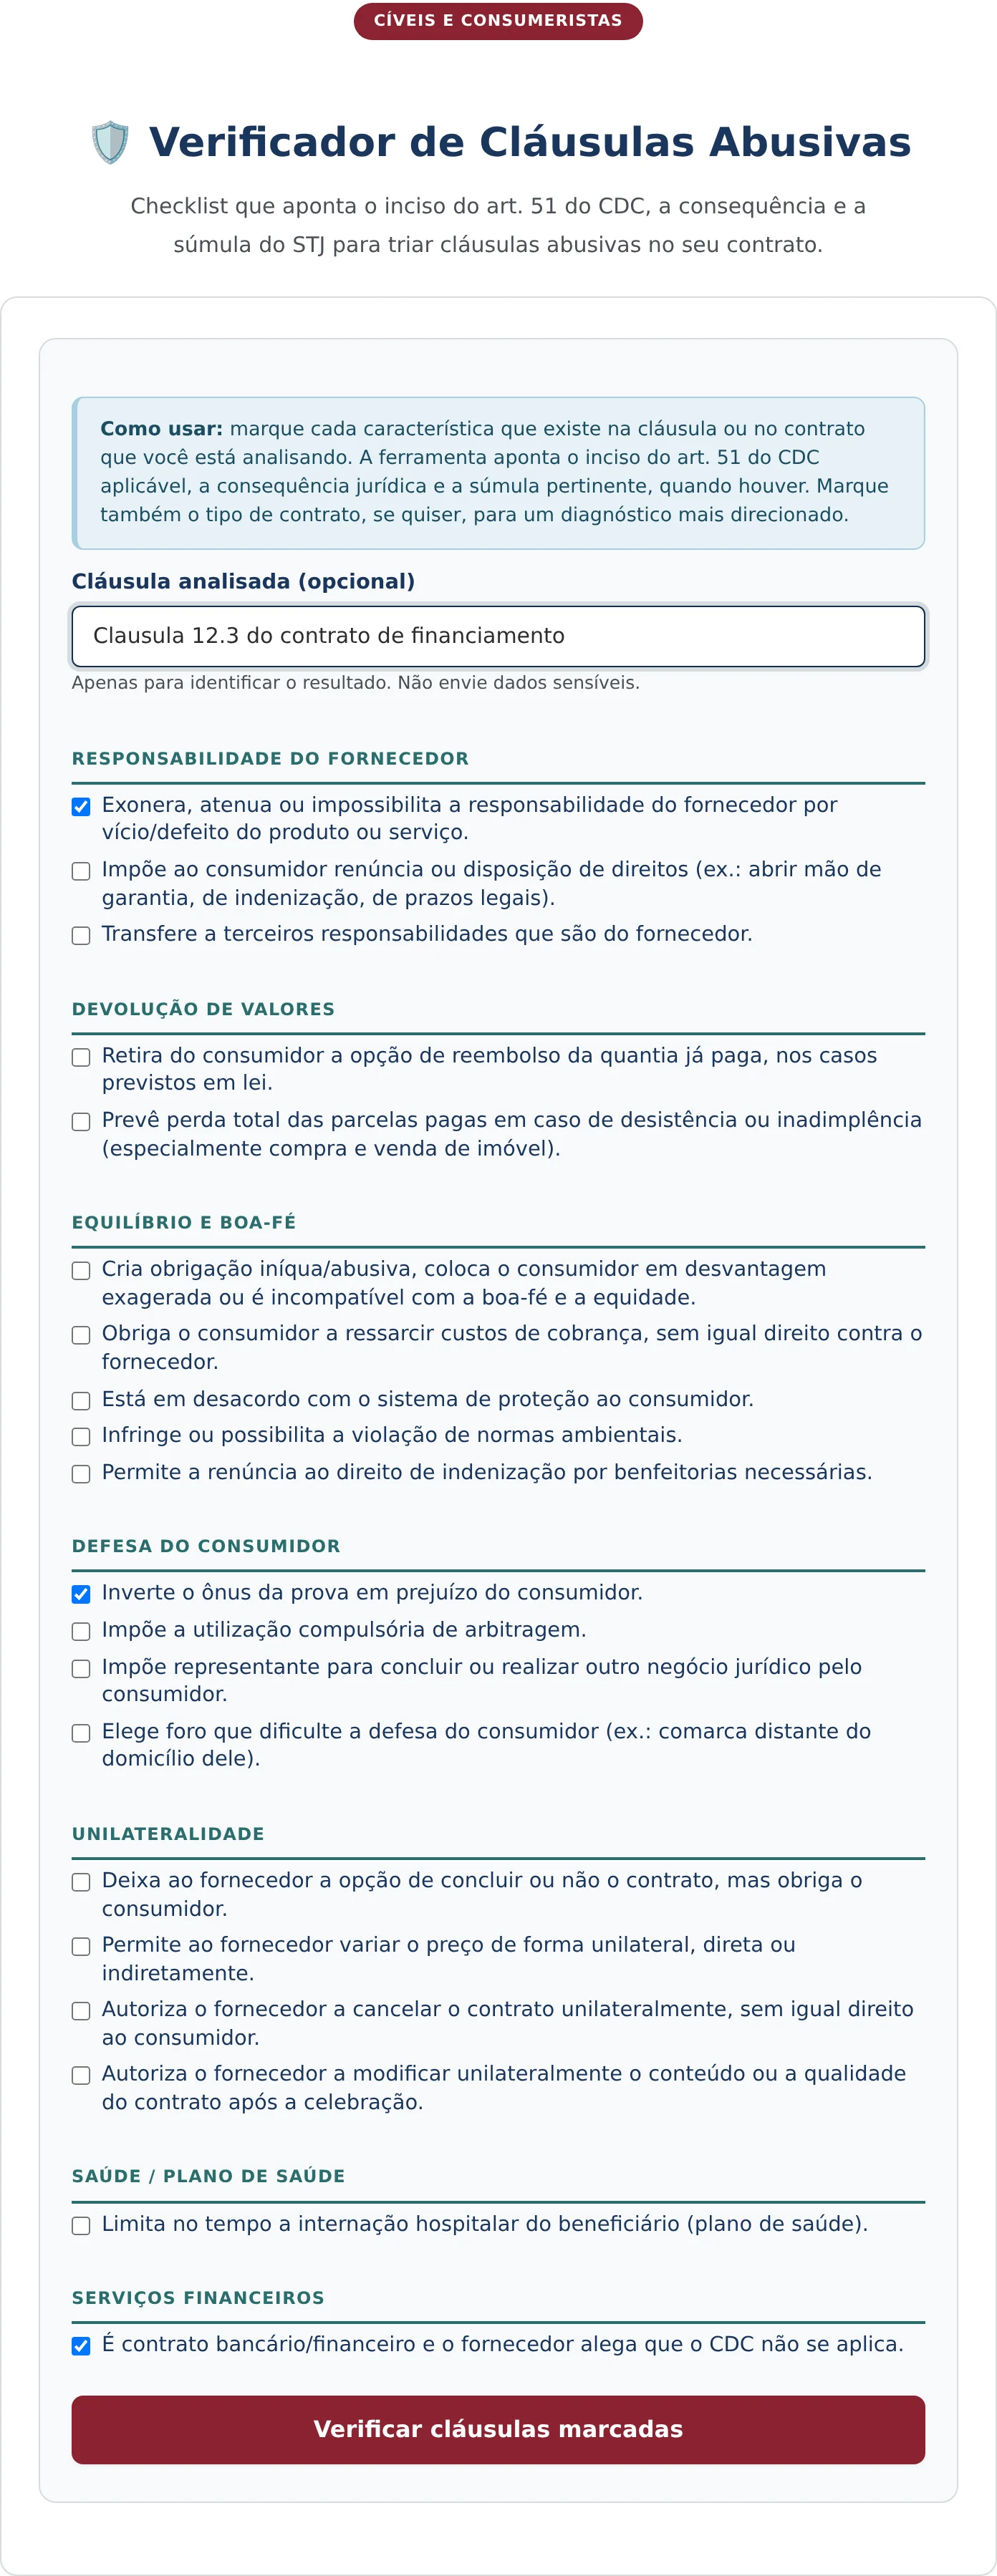
En el ejemplo, la cláusula analizada se identifica mediante un número ficticio de contrato de financiación, y se marcan tres supuestos: exoneración de responsabilidad del proveedor, inversión de la carga de la prueba en perjuicio del consumidor y alegación de inaplicabilidad del Código a un contrato bancario.
La selección múltiple refleja la realidad de los contratos de adhesión, en los que los vicios suelen ser acumulativos. Una cláusula puede, al mismo tiempo, limitar la responsabilidad e invertir la carga de la prueba.
3. Verificar y leer el resultado
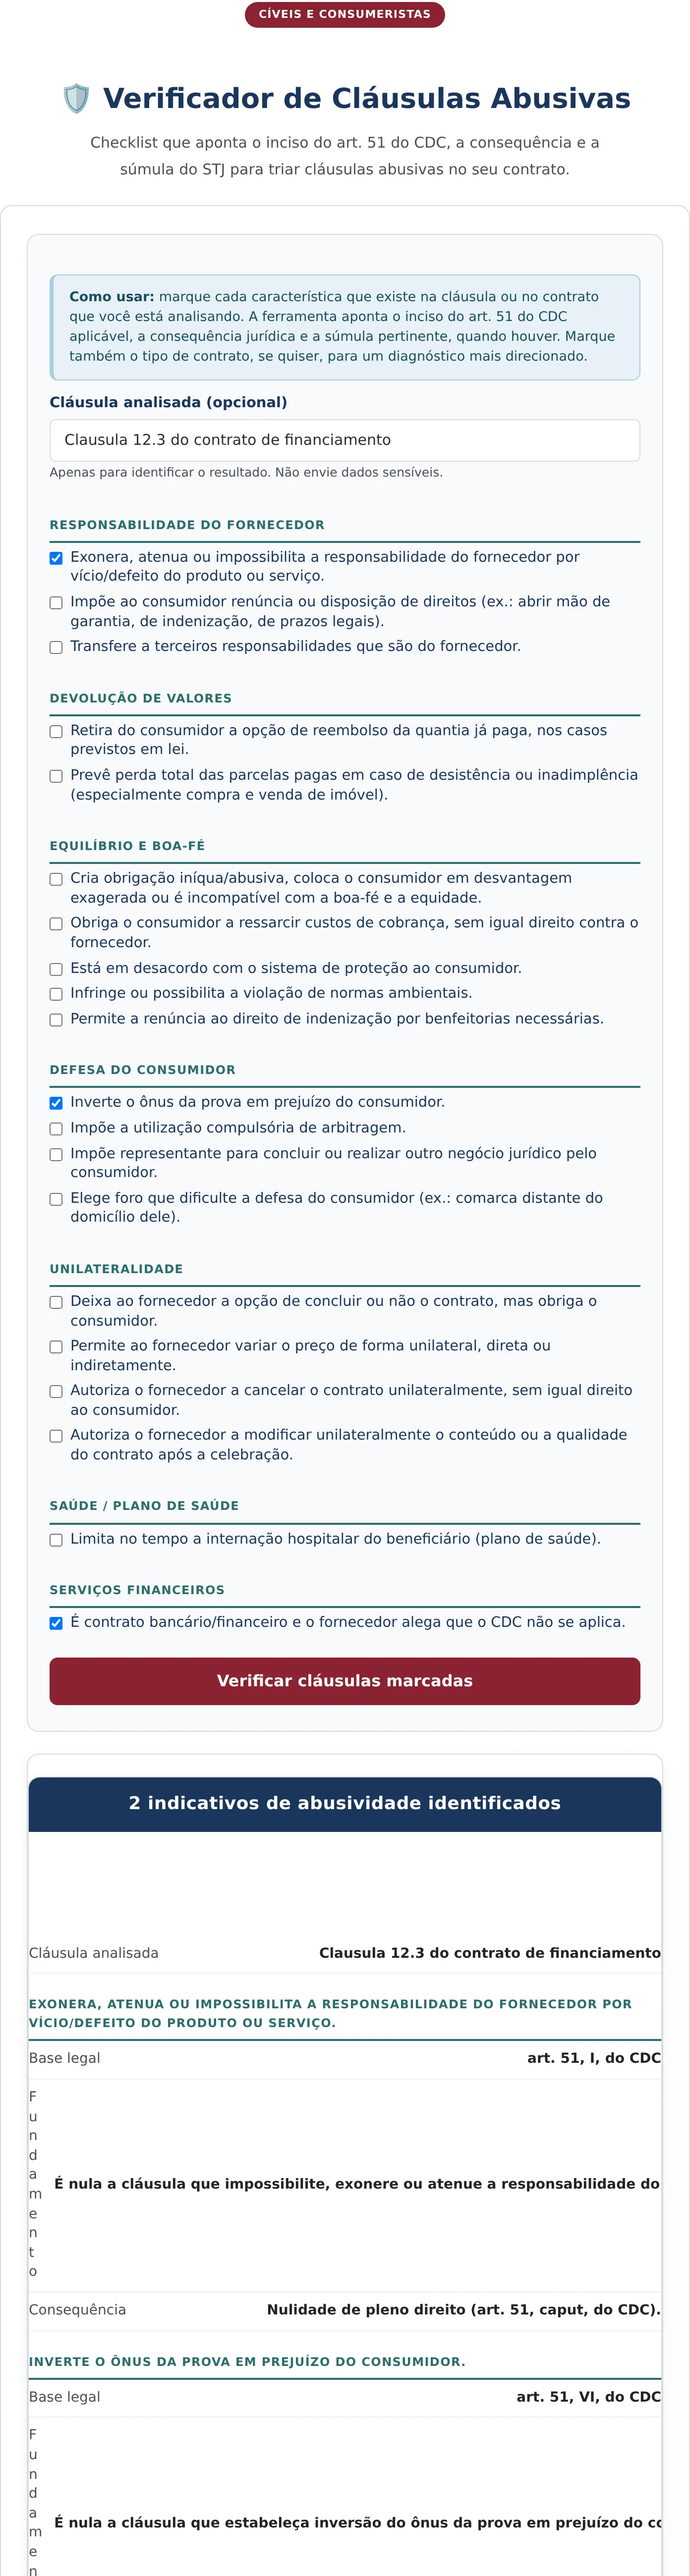
El botón de verificación abre la tarjeta con el número de indicios encontrados, la conclusión de la evaluación preliminar y, para cada supuesto, la base legal, el fundamento y la consecuencia.
Cómo leer cada bloque del resultado
En el ejemplo, la tarjeta informa dos indicios de abusividad identificados y concluye que la cláusula es probablemente abusiva, dejando constancia del carácter orientativo de la evaluación preliminar.
El primer bloque trata de la exoneración de responsabilidad. La base legal es el inciso I del art. 51, y el fundamento reproduce la regla: es nula la cláusula que imposibilite, exonere o atenúe la responsabilidad del proveedor por vicios de cualquier naturaleza, o que implique renuncia a derechos del consumidor.
El segundo bloque trata de la inversión de la carga de la prueba en perjuicio del consumidor, con base en el inciso VI del mismo artículo. La consecuencia, en ambos casos, es la nulidad de pleno derecho prevista en el caput.
Esta estructura de tres líneas por supuesto, con base, fundamento y consecuencia, es lo que permite aprovechar el resultado directamente en un escrito o en una reclamación administrativa.
La conclusión utiliza la expresión probablemente abusiva, y la elección es correcta: la evaluación preliminar identifica indicios a partir de lo marcado, y el reconocimiento de la nulidad depende del análisis del texto completo de la cláusula y del contexto del contrato.
Las consecuencias del reconocimiento de la nulidad
Identificar la cláusula abusiva es el comienzo. Conviene conocer los efectos de su reconocimiento.
El primer efecto es la invalidez de la cláusula, sin invalidar todo el contrato. El sistema preserva el negocio y elimina la cláusula viciada, salvo cuando su ausencia genere una carga excesiva para cualquiera de las partes.
El segundo es la posibilidad de restitución. Los importes cobrados con base en una cláusula nula pueden repetirse, y procede la devolución por duplicado cuando el cobro indebido deriva de una conducta sin error justificable.
El tercero es la posibilidad de revisión. Cuando la cláusula establece una prestación desproporcionada o se vuelve excesivamente onerosa por un hecho sobreviniente, la ley admite la modificación o la revisión del contrato.
También existe el control administrativo. Los organismos de defensa del consumidor pueden sancionar al proveedor por una cláusula abusiva, y la sanción administrativa no depende de una acción judicial individual.
Estos efectos explican por qué la revisión anticipada del contrato tiene un valor concreto: orienta la elección entre negociar, reclamar administrativamente o acudir al Poder Judicial.
Conviene señalar qué distingue una cláusula abusiva de una cláusula meramente desfavorable, porque la confusión entre ambas genera solicitudes sin fundamento.
Los contratos tienen, por naturaleza, cláusulas que favorecen a una parte y gravan a la otra. El período de carencia, la penalización por rescisión anticipada y la exigencia de garantía son onerosos para el consumidor y, por regla general, lícitos, siempre que sean proporcionales e informados de forma clara.
La abusividad aparece cuando la cláusula rompe el equilibrio de forma injustificada, transfiere al consumidor un riesgo propio de la actividad del proveedor o elimina un derecho que la ley garantiza. El criterio no es la incomodidad, sino la desproporción.
Por ello, el deber de información ocupa una posición central. La cláusula que limita un derecho debe redactarse de forma destacada para permitir su comprensión inmediata, y la ausencia de este destaque, por sí sola, compromete su eficacia frente al consumidor.
Lo que la herramienta no hace
El verificador no lee el contrato. Los supuestos son marcados por el usuario a partir de la lectura del texto, y la calificación depende de esa lectura.
Tampoco abarca todos los supuestos de la lista legal ni las construcciones jurisprudenciales específicas de cada sector, como seguros, planes de salud y servicios financieros, que tienen particularidades propias.
Y no evalúa el contrato en su conjunto. Una cláusula aislada puede parecer abusiva y dejar de serlo ante una contraprestación prevista en otra parte del instrumento.
Preguntas frecuentes
¿La firma del contrato convalida la cláusula abusiva?
No la convalida. La nulidad es de pleno derecho e independiente de la aceptación del consumidor, y puede ser reconocida incluso después de la firma. Esta es la principal diferencia entre el régimen de consumo y el régimen civil general de las nulidades.
¿El Código de Defensa del Consumidor se aplica a los contratos bancarios?
Se aplica. La tesis de la inaplicabilidad fue superada por un criterio consolidado, y las instituciones financieras están sujetas al régimen de consumo en las operaciones con destinatarios finales, incluso en lo relativo al control de cláusulas abusivas.
¿El reconocimiento de la nulidad anula todo el contrato?
Por regla general, no. La cláusula nula se elimina y el contrato sigue siendo válido en lo restante, salvo cuando su ausencia haga que el negocio resulte excesivamente oneroso para alguna de las partes, supuesto en el que se admite la revisión o la resolución.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


