
Consulta de índices judiciales: tutorial completo
La acumulación de índices mediante el producto de los factores y mediante la suma simple produce resultados distintos, y el cálculo judicial no siempre admite el primer método. La consulta de índices del sitio ofrece el factor acumulado e informa el método utilizado.
Qué resuelve la consulta de índices
Actualizar valores exige un factor acumulado, y obtenerlo implica reunir decenas de tasas mensuales y combinarlas. El trabajo es mecánico, repetitivo y propenso a errores de digitación, que pasan inadvertidos porque el resultado parece plausible.
También está la cuestión del método. La acumulación mediante el producto de los factores mensuales es el procedimiento matemáticamente estándar. La acumulación mediante la suma simple de las tasas es un procedimiento distinto, adoptado en ciertos manuales de cálculo judicial para determinados índices.
La diferencia entre ambos métodos aumenta con el plazo y con el nivel de las tasas. En períodos prolongados, deja de ser marginal y pasa a ser objeto de impugnación.
La herramienta del sitio ofrece el factor acumulado entre dos períodos de referencia, para siete series distintas, e informa el método adoptado y la cobertura de los datos.
Cuándo ayuda la herramienta en el caso concreto
El uso más frecuente es obtener el factor para una planilla de liquidación, sin necesidad de elaborar la serie manualmente.
Otras situaciones recurrentes:
- verificar el factor utilizado por la parte contraria en un cálculo;
- comparar el efecto de distintos índices sobre el mismo período;
- actualizar un valor específico indicando el importe original;
- verificar la variación acumulada de un índice en determinado intervalo;
- comprobar si hay períodos de referencia sin dato oficial disponible en la base.
Este último punto es la ventaja discreta de la herramienta. Cuando falta un período de referencia en la base, informa cuántos fueron efectivamente considerados, en lugar de ofrecer un factor aparentemente completo.
Un factor calculado con un período de referencia faltante no es un factor incorrecto: es un factor incompleto. La diferencia solo aparece si la herramienta lo advierte.
El ejemplo de este tutorial contiene exactamente esa situación, y la advertencia aparece en el resultado.
Paso a paso con las pantallas de la herramienta
La consulta se encuentra en el área de herramientas del sitio, entre las herramientas civiles y procesales, y funciona en el navegador.
1. Abrir la herramienta e identificar los campos
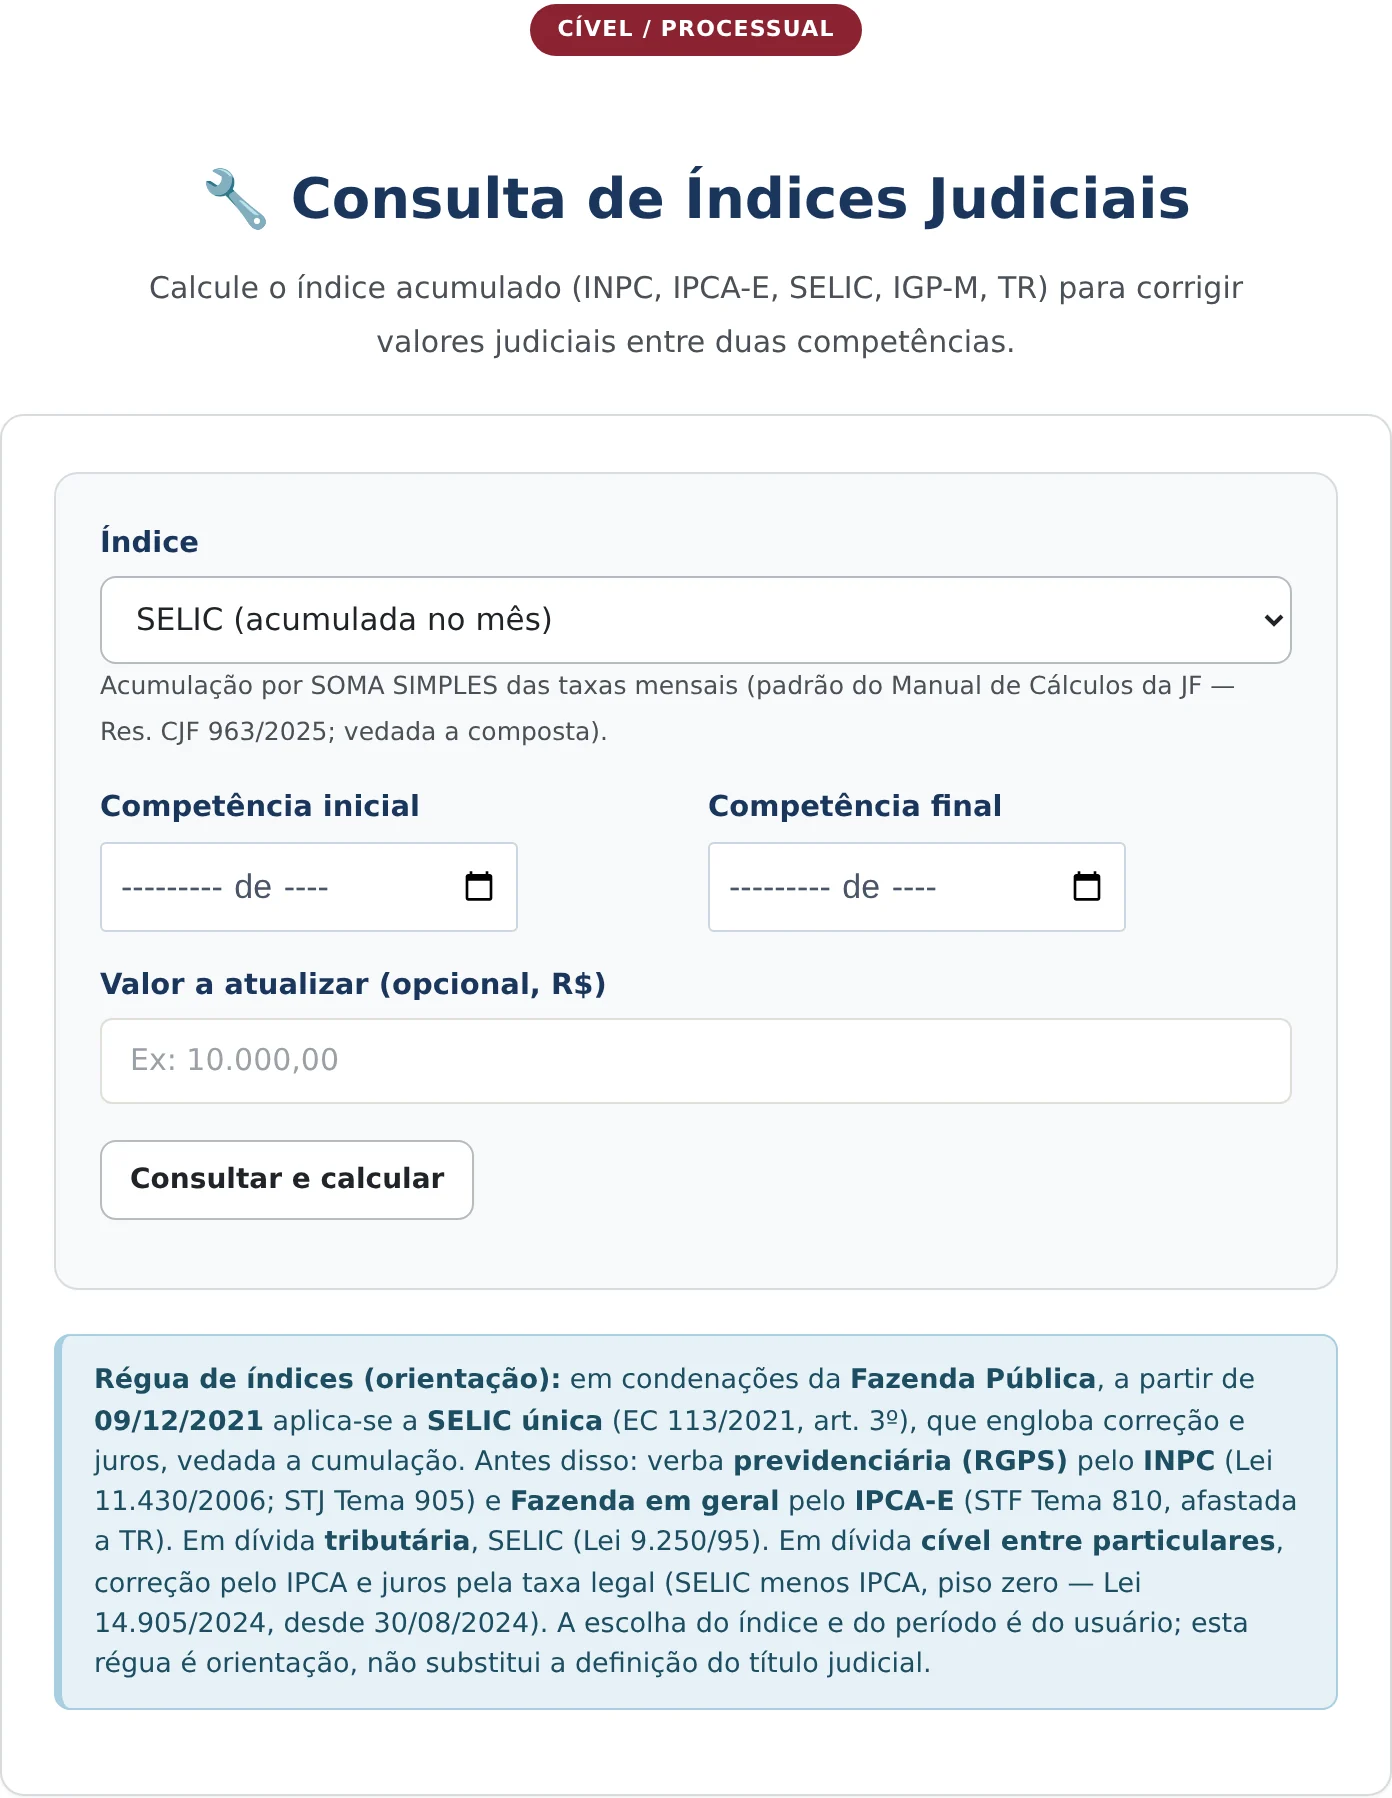
La pantalla reúne cuatro campos. El primero permite seleccionar el índice, con siete opciones que incluyen la tasa básica, índices de precios al consumidor, índice general de mercado, tasa referencial y rendimiento de los ahorros.
Los dos siguientes definen los períodos de referencia inicial y final, indicados por mes y año. El cuarto es opcional y permite ingresar el valor que se actualizará, si se desea obtener más que el factor.
Debajo del selector hay una nota técnica relevante, que informa el método de acumulación adoptado y el fundamento correspondiente en el manual de cálculos aplicable.
2. Definir el índice y el período
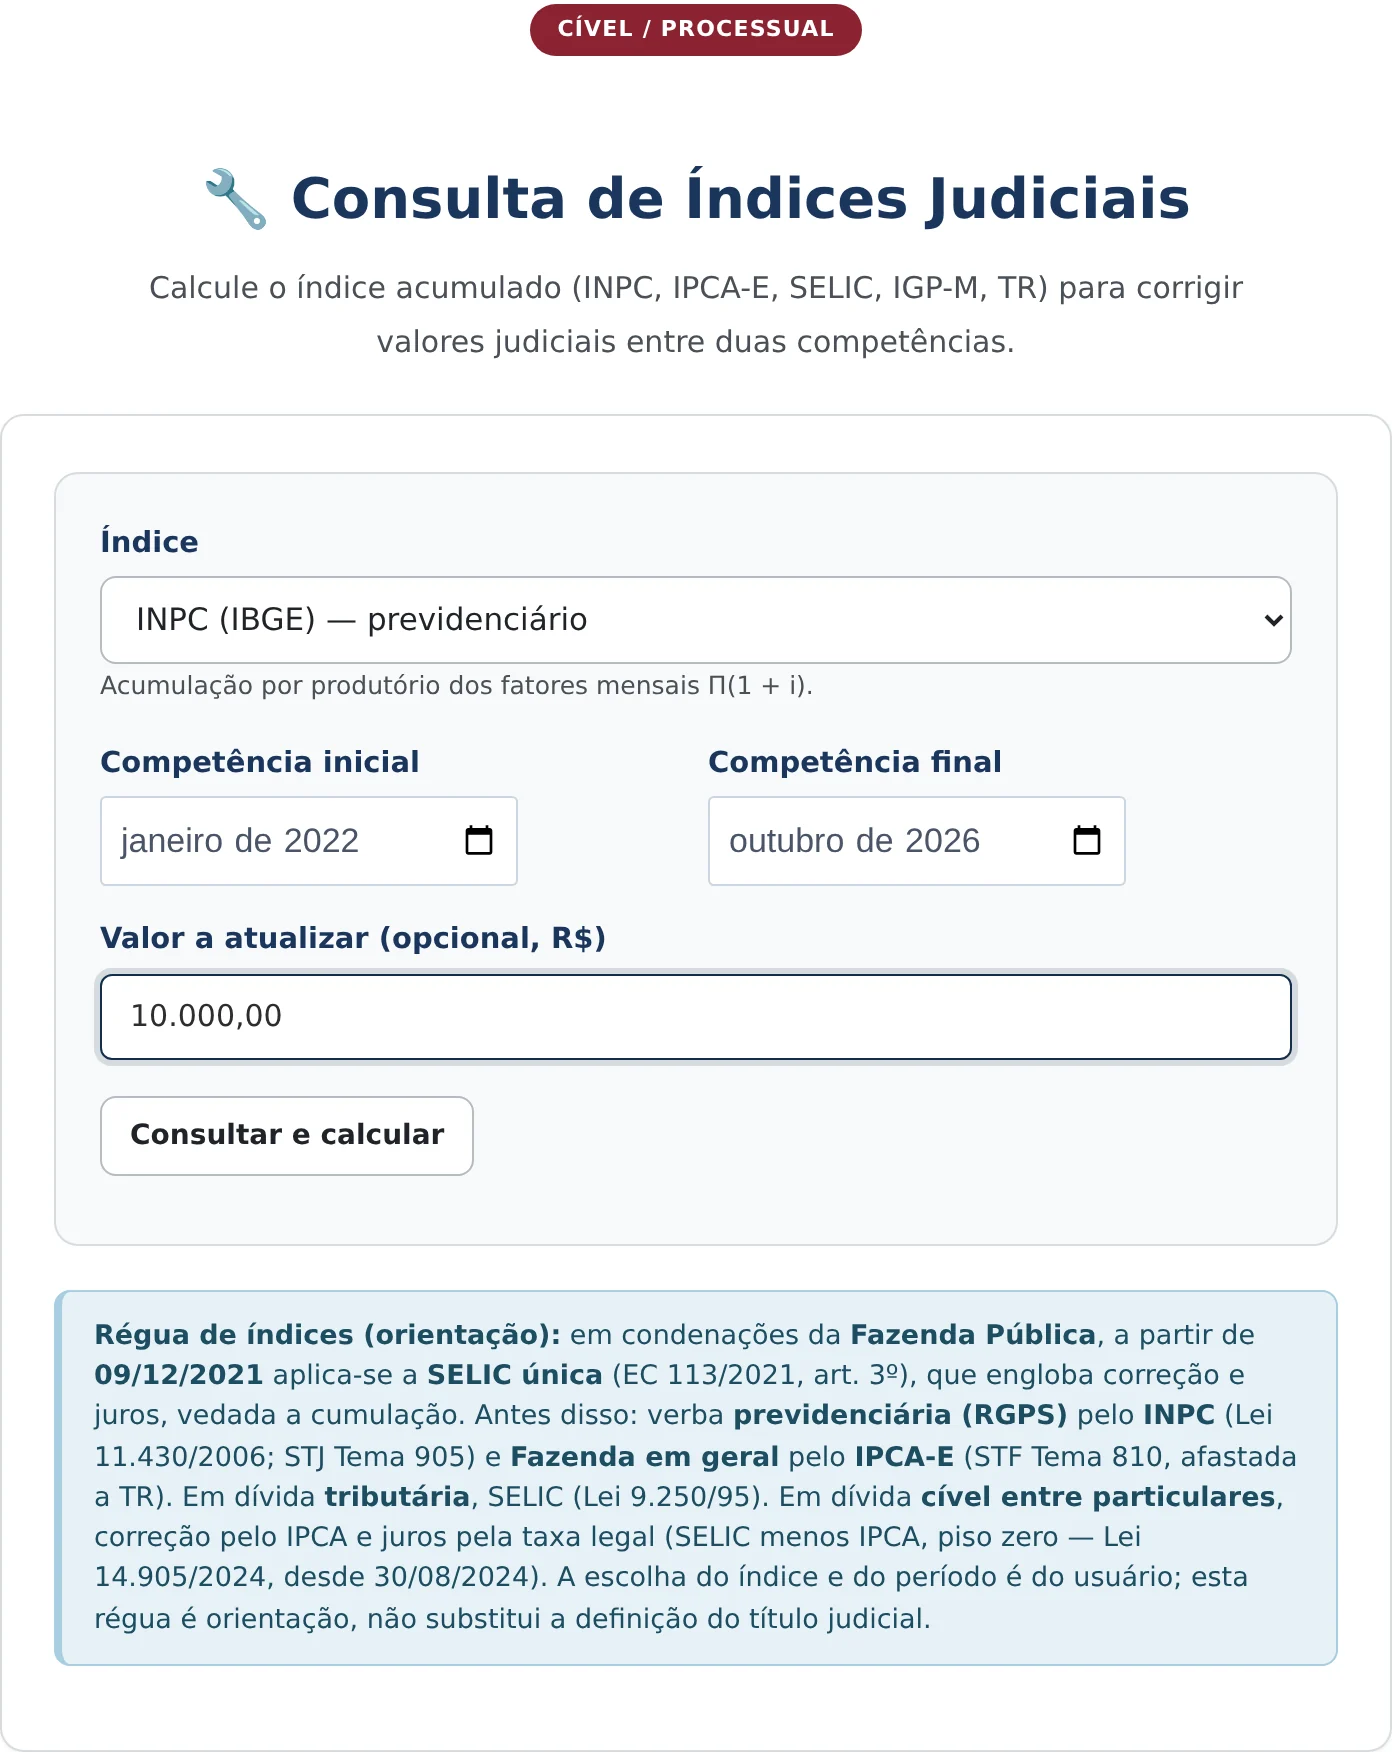
En el ejemplo, el índice elegido es el de precios al consumidor utilizado en materia de seguridad social, el período va de enero de 2022 a octubre de 2026 y el valor indicado es de R$ 10.000,00.
La elección del índice debe seguir el régimen jurídico aplicable al crédito, y no la conveniencia del resultado. La herramienta identifica cada serie con su aplicación típica, lo que orienta la selección.
3. Consultar y leer el resultado
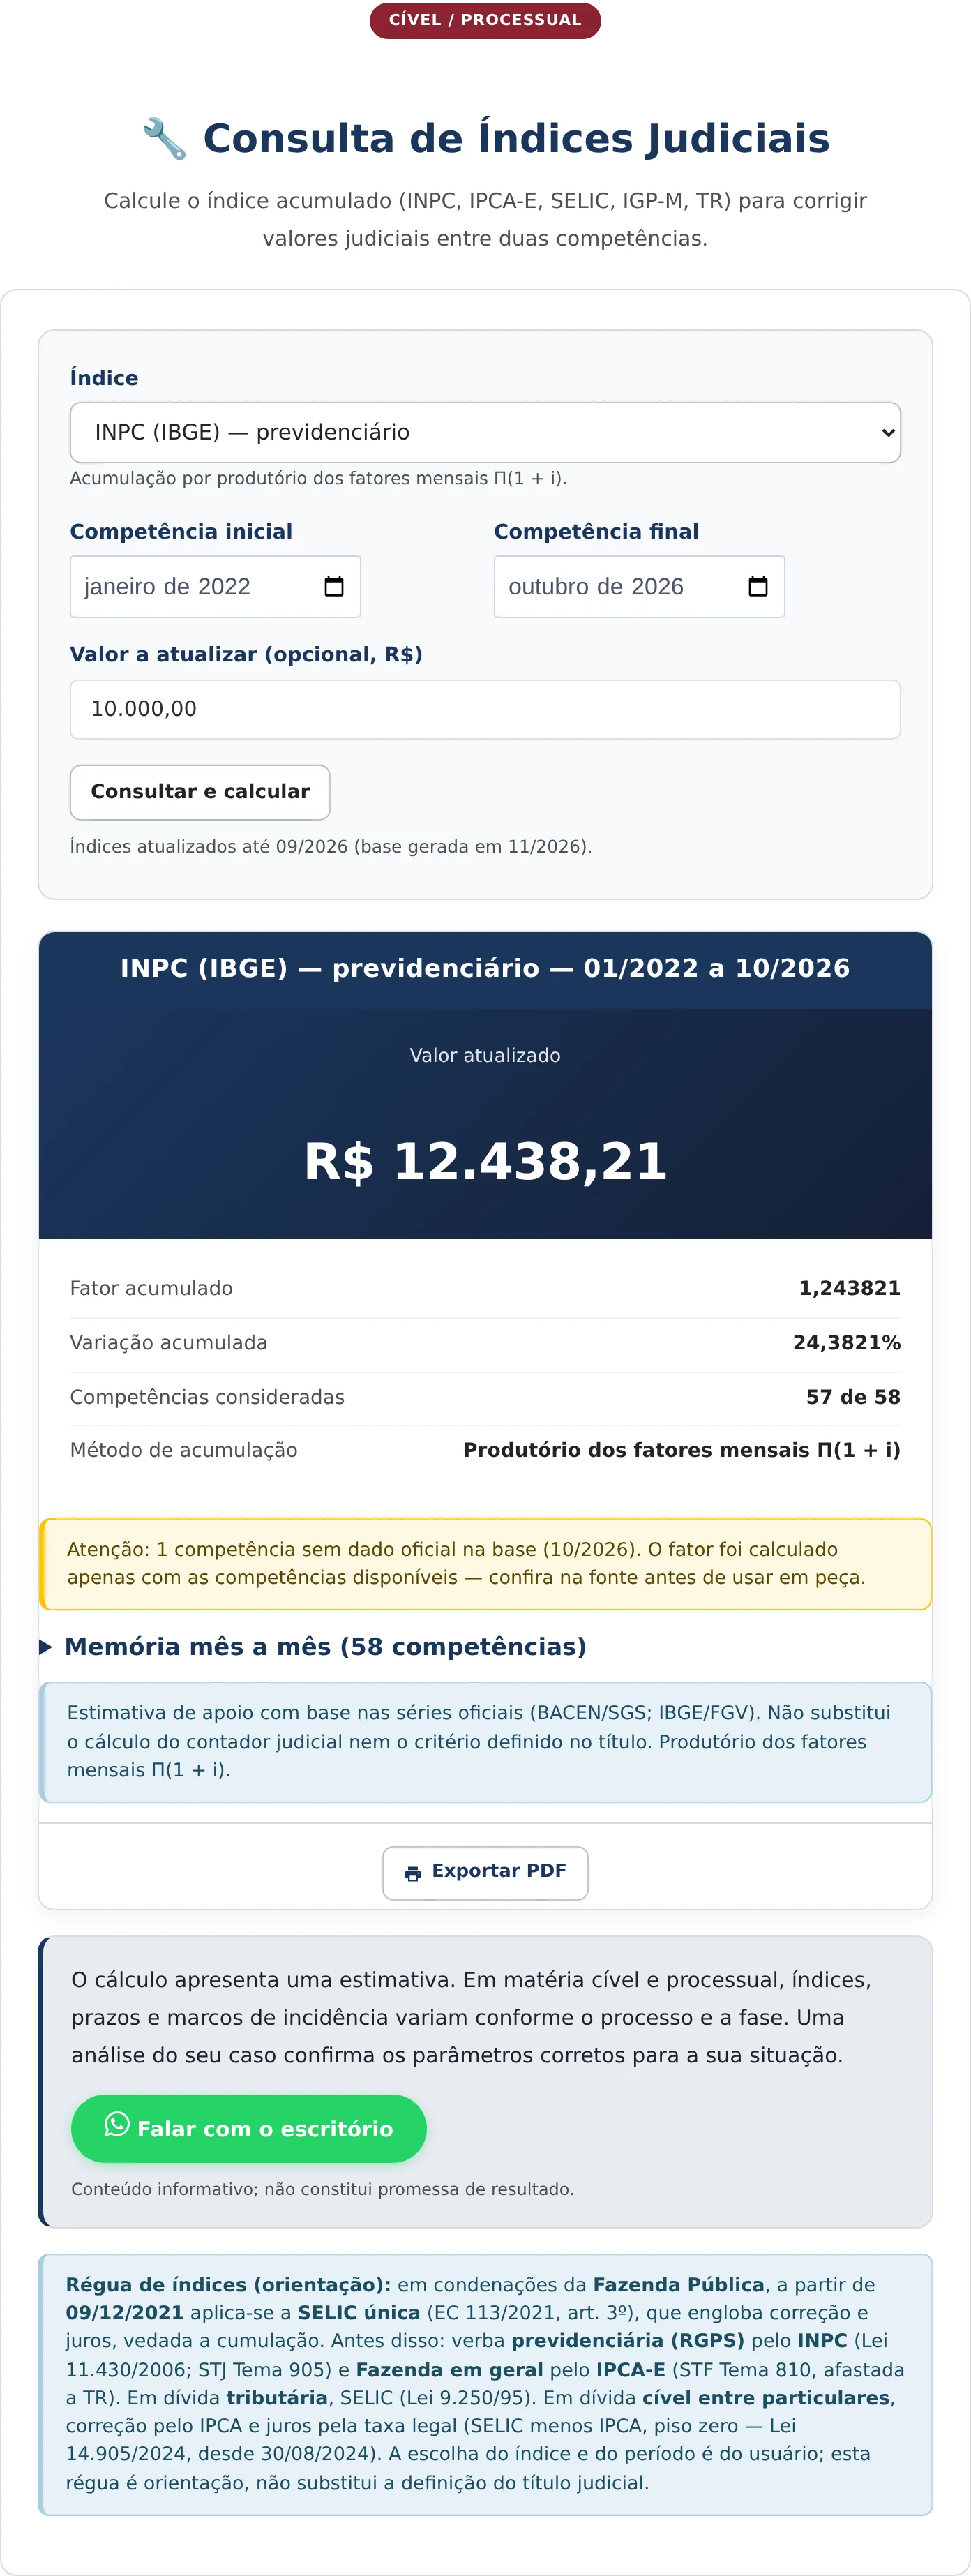
El botón de consulta abre la tarjeta con el valor actualizado destacado, el factor acumulado, la variación porcentual, el número de períodos de referencia considerados, el método de acumulación y el detalle mes a mes.
Cómo leer cada línea del resultado
En el ejemplo, el valor actualizado es de R$ 12.438,21, con un factor acumulado de 1,243821 y una variación de 24,3821% en el período.
La línea de períodos de referencia considerados registra 57 de 58, e inmediatamente debajo aparece la advertencia correspondiente: un período de referencia no tenía dato oficial en la base, y el factor se calculó únicamente con los disponibles.
Esta advertencia es la información más valiosa de la tarjeta. Indica que el factor está subestimado en relación con el período completo, y recomienda verificar la fuente antes de utilizarlo en un escrito judicial.
La línea del método informa el producto de los factores mensuales, con la fórmula indicada. Esta información permite contrastar el resultado con planillas que adopten la suma simple, y explica una eventual discrepancia sin necesidad de rehacer todo el cálculo.
El detalle mes a mes, desplegable, incluye cada período de referencia con el índice correspondiente. Es el instrumento de verificación línea por línea cuando existe impugnación.
El pie de página identifica las fuentes de las series y señala que la consulta no sustituye el cálculo del contador judicial ni el criterio definido en el título, delimitando correctamente el alcance de la herramienta.
Producto de factores y suma simple: por qué importa la diferencia
Conviene desarrollar la distinción entre los métodos, porque es una fuente frecuente de discrepancias en ejecuciones.
En el producto de factores, cada factor mensual multiplica el acumulado anterior. Una tasa del uno por ciento durante dos meses produce un acumulado de 2,01%, y no de 2%, porque el segundo mes incide sobre el importe ya corregido.
En la suma simple, las tasas únicamente se suman, y el resultado de los dos meses es exactamente 2%. El método ignora la incidencia sobre el acumulado, lo que lo aproxima a un régimen de intereses simples.
La elección entre los métodos no es matemática: es normativa. Los manuales de cálculo judicial determinan la suma simple para la tasa básica en ciertos contextos, precisamente para evitar la capitalización, mientras que los índices de precios tradicionalmente se acumulan mediante el producto de los factores.
La consecuencia práctica es que el mismo índice, en el mismo período, puede generar dos factores legítimos según el régimen aplicable. Por ello, la información sobre el método en el resultado no es un detalle técnico: es una condición para la reproducibilidad del cálculo.
Una observación sobre la elección del índice, porque es ella la que decide el resultado antes de cualquier cálculo.
En las condenas de seguridad social anteriores a la unificación mediante la tasa básica, el índice de corrección habitual era el de precios al consumidor dirigido a los segmentos de menores ingresos, por reflejar mejor el poder adquisitivo del asegurado.
En las condenas contra la Hacienda Pública en materia no tributaria, se aplicaba un índice amplio especial de precios al consumidor, y en materia tributaria la tasa básica, que ya cumple una doble función.
En los contratos, prevalece el índice pactado, y su sustitución exige un acuerdo o una decisión que reconozca el carácter abusivo o la inadecuación del índice elegido.
Esta distribución explica por qué la herramienta ofrece siete series e identifica cada una con su aplicación típica: la elección no es una preferencia, sino una consecuencia del régimen jurídico del crédito.
Qué no hace la herramienta
La consulta no decide el índice aplicable, que se deriva del título, de la decisión o de la naturaleza de la deuda.
Tampoco calcula intereses moratorios ni combina corrección e intereses, operación que exige un régimen definido y que es tratada por otra herramienta del acervo.
Y no sustituye la verificación en la fuente oficial cuando falta un período de referencia, situación que la propia herramienta señala.
Preguntas frecuentes
¿Cuál es la diferencia entre el producto de factores y la suma simple?
En el producto de factores, los factores mensuales se multiplican, de modo que cada mes incide sobre el acumulado anterior. En la suma simple, las tasas únicamente se suman. El segundo método produce un resultado menor y se adopta en ciertos cálculos judiciales para evitar la capitalización.
¿Qué significa un período de referencia sin dato oficial?
Significa que el índice de ese mes aún no se ha divulgado o no figura en la base utilizada. El factor se calcula entonces únicamente con los períodos de referencia disponibles, y el resultado queda subestimado en relación con el período completo solicitado.
¿El factor obtenido sirve para una petición judicial?
Sirve como instrumento de verificación y de estimación. El cálculo oficial sigue el criterio definido en el título o por el juzgado, y el pie de página del resultado señala que la consulta no sustituye el cálculo del contador judicial.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


