
Corrección monetaria judicial: tutorial de la calculadora
Desde diciembre de 2021, las condenas contra la Hacienda Pública y el INSS (Instituto Nacional del Seguro Social de Brasil) no suman corrección ni intereses: aplican la tasa básica una sola vez. La calculadora del sitio implementa este régimen y los anteriores.
Qué resuelve la calculadora de corrección judicial
Actualizar un crédito judicial exige responder tres preguntas antes de hacer cualquier cuenta: qué régimen se aplica, cuál es el índice de corrección y cuál es la tasa de intereses de mora. Las respuestas cambian según la naturaleza de la deuda y según el período.
El hito más relevante es la Enmienda Constitucional 113/2021. A partir del 9 de diciembre de 2021, en las condenas contra la Hacienda Pública, la tasa básica de la economía pasó a englobar la corrección monetaria y los intereses, y se aplica una sola vez hasta el pago efectivo. En este régimen, sumar intereses aparte equivale a duplicar la misma partida.
Para los períodos anteriores rigen los regímenes antiguos: el índice de precios al consumidor amplio especial en las condenas contra la Hacienda y el índice del consumidor en las condenas previsionales, ambos con intereses de mora adicionales.
La herramienta del sitio implementa cinco regímenes y aplica la transición de forma automática, informando la vigencia de cada índice en el período calculado.
Cuándo la herramienta ayuda en un caso concreto
El uso más frecuente es verificar la actualización de un crédito que se encuentra en fase de liquidación o de cumplimiento de sentencia.
Otras situaciones habituales:
- actualizar las mensualidades atrasadas de una prestación previsional reconocida judicialmente;
- revisar la planilla presentada por la parte contraria;
- estimar el valor actual de un precatório (orden judicial de pago contra el Estado) o de una requisição de pequeno valor (orden de pago de montos reducidos contra el Estado);
- actualizar una deuda tributaria con la tasa aplicable;
- corregir los valores de un contrato con el índice pactado.
La elección del régimen en el selector es la decisión más importante al completar los datos, porque es la que define si habrá intereses por separado o si ya están englobados.
En el régimen de la tasa única, corrección e intereses son la misma partida. Sumar intereses aparte significa cobrar dos veces.
El ejemplo de este tutorial usa exactamente ese régimen, con valores ficticios elegidos para la demostración.
Paso a paso con las pantallas de la herramienta
La calculadora está en el área de herramientas del sitio, entre las civiles y procesales, y funciona en el navegador.
1. Abrir la herramienta y reconocer los campos
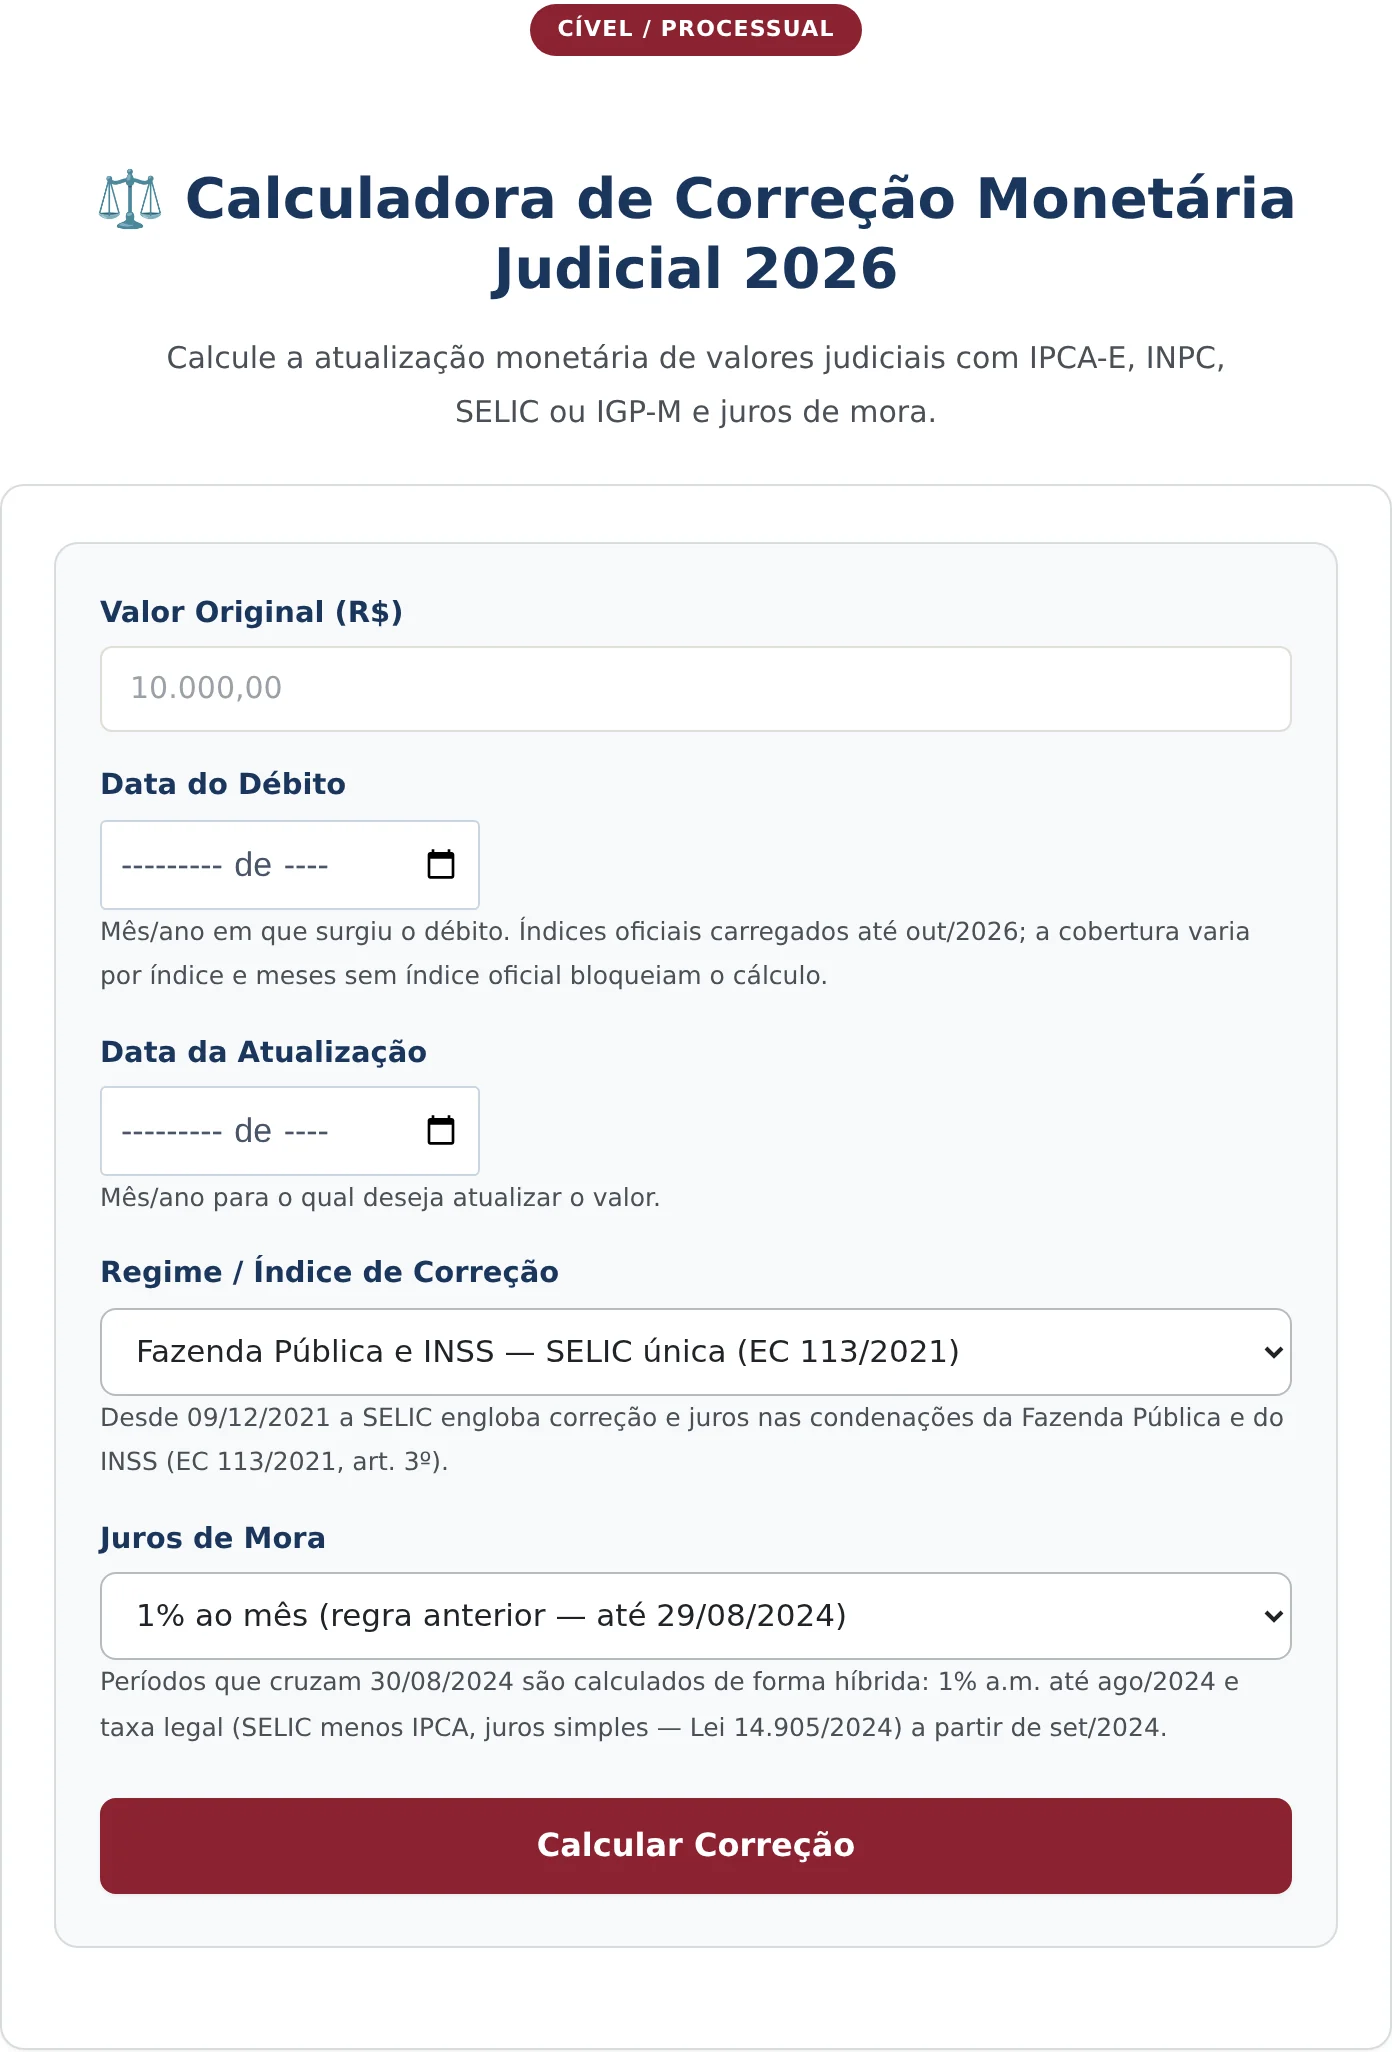
La pantalla reúne cinco campos. El primero es el valor original. Los dos siguientes son la fecha de la deuda y la fecha de actualización, que se indican por mes y año.
El cuarto campo permite elegir el régimen o índice, con cinco opciones que cubren las condenas contra la Hacienda y del régimen previsional, la materia tributaria y los contratos. El quinto define los intereses de mora, con las opciones de la regla anterior, de la tasa legal vigente, de la tasa básica englobada y de ausencia de intereses.
2. Completar el período y elegir el régimen
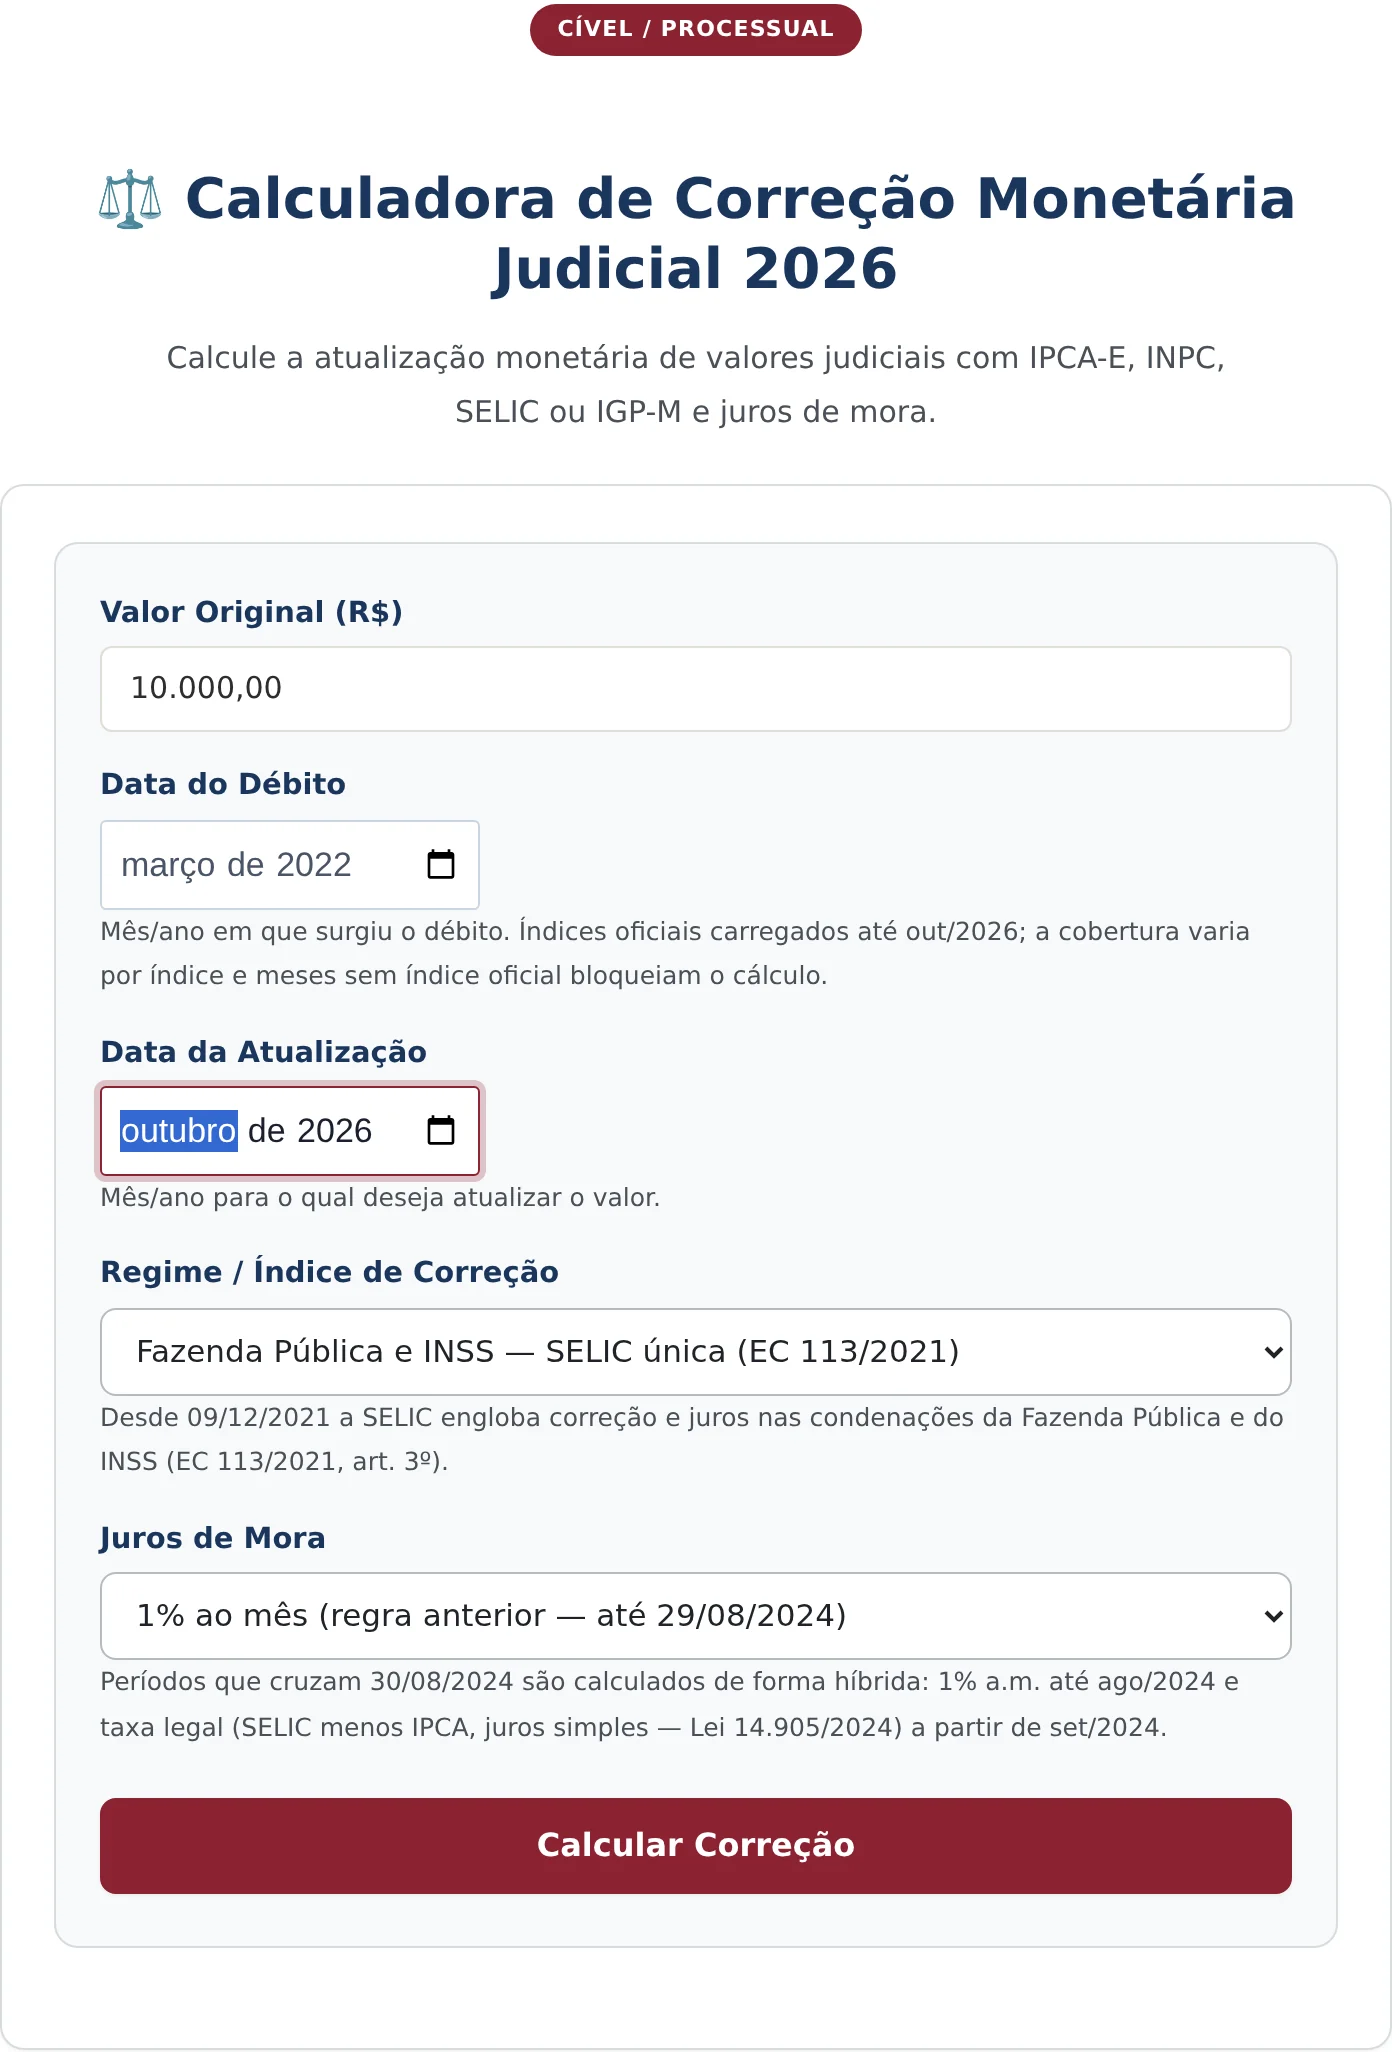
En el ejemplo, el valor original es de R$ 10.000,00, la deuda es de marzo de 2022, la actualización llega hasta octubre de 2026 y el régimen elegido es el de las condenas contra la Hacienda Pública y del régimen previsional con tasa única.
Al seleccionar ese régimen, el campo de intereses pierde función, porque la tasa ya engloba esa partida. La herramienta se ocupa de ello automáticamente, y el resultado deja constancia expresa de esta circunstancia.
3. Calcular y leer el resultado
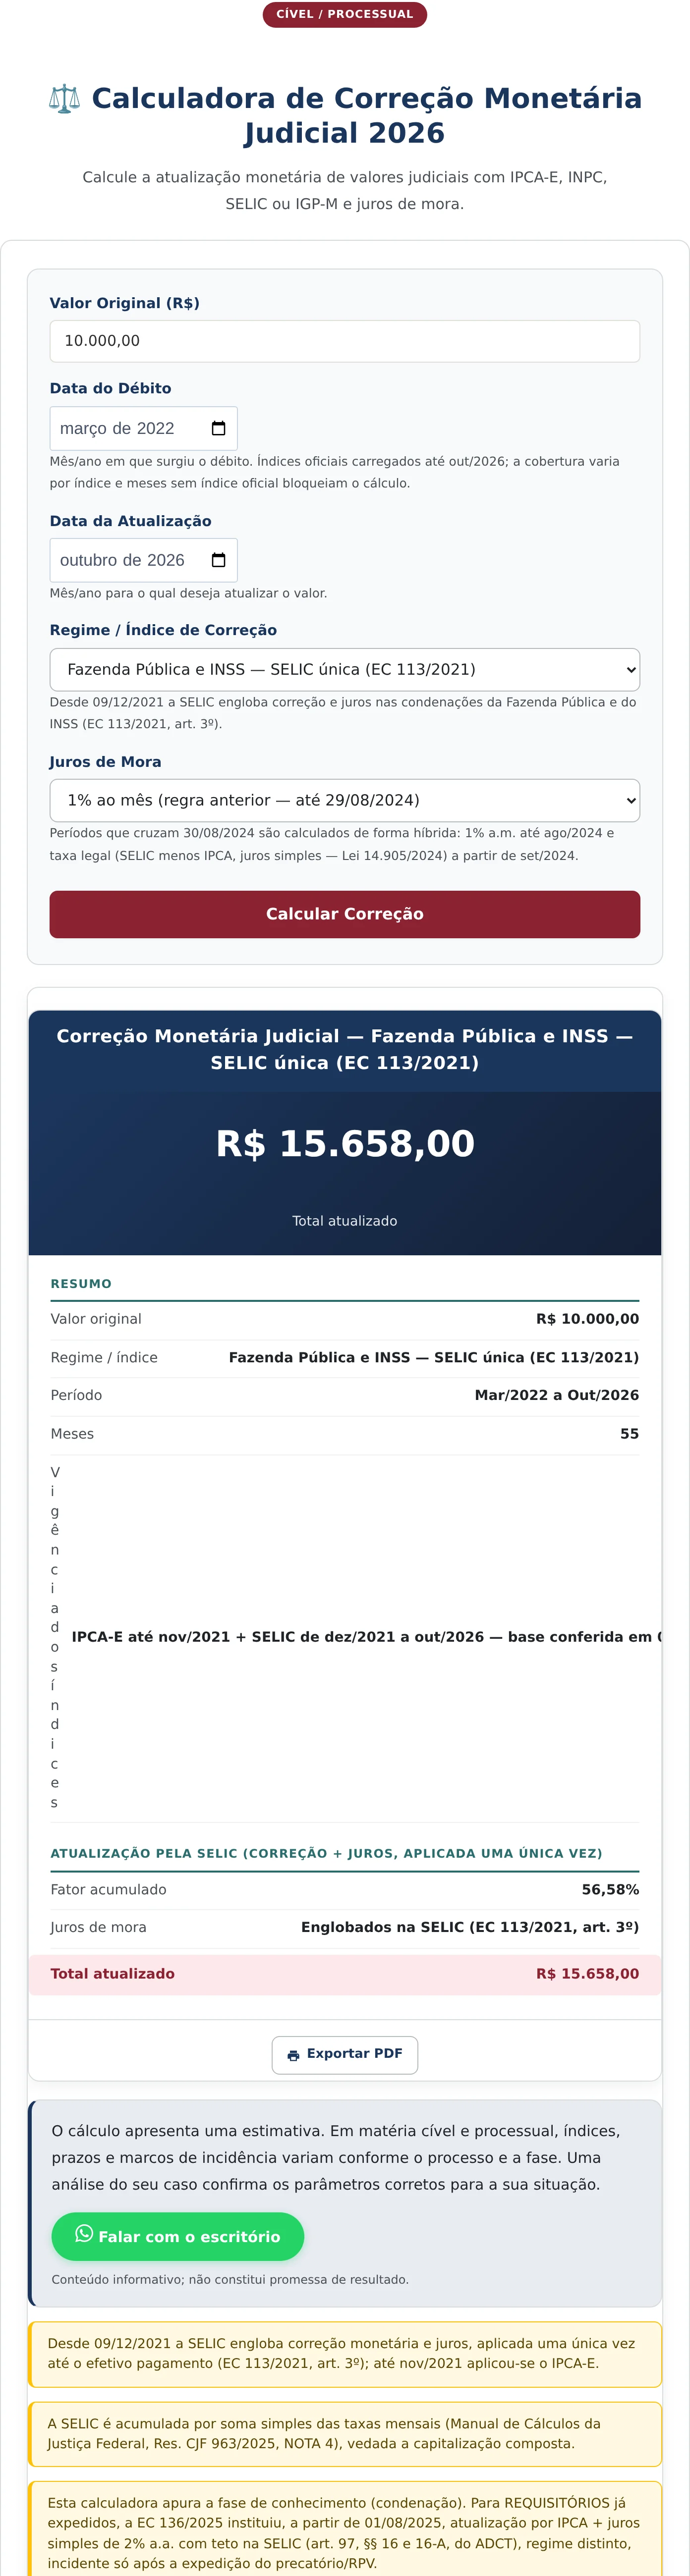
El botón «Calcular corrección» abre la tarjeta con el total actualizado destacado, el resumen del cálculo, el bloque de actualización y las notas técnicas sobre la metodología.
Cómo leer cada línea del resultado
En el ejemplo, el total actualizado es de R$ 15.658,00, a partir de R$ 10.000,00. El resumen identifica el régimen aplicado y el período de 55 meses entre marzo de 2022 y octubre de 2026.
La línea de vigencia de los índices es la más instructiva de la tarjeta. Informa que el índice de precios al consumidor amplio especial se aplicó hasta noviembre de 2021 y la tasa básica a partir de diciembre de ese año, junto con la fecha en que se verificó la base de datos.
Como la deuda del ejemplo es posterior a la transición, solo se aplicó la tasa básica. En créditos más antiguos, la herramienta aplica los dos regímenes en secuencia, respetando el hito temporal, que es exactamente lo que exige la jurisprudencia.
El bloque de actualización muestra el factor acumulado de 56,58% y deja constancia de que los intereses de mora están englobados en la tasa, con la indicación de la disposición que así lo determinó. No hay una línea separada de intereses, y eso es lo correcto en este régimen.
El pie de página incluye la nota metodológica decisiva: la tasa básica se acumula por suma simple de las tasas mensuales, conforme al manual de cálculos de la Justicia Federal, y se prohíbe la capitalización. Las planillas que capitalizan la tasa llegan a valores superiores e indefendibles.
Por qué la elección del régimen decide el resultado
La diferencia entre los regímenes no es de unos pocos puntos porcentuales. Cambia la estructura del cálculo.
En el régimen anterior a la transición había dos partidas sumadas: la corrección por índice de precios, que repone la inflación, y los intereses de mora, que remuneran el retraso. Cada una tenía su propio hito inicial, y los intereses corrían con frecuencia desde la citación.
En el régimen actual de las condenas contra la Hacienda hay una única partida. La tasa básica incorpora el componente inflacionario y el componente de remuneración, y por eso la aplicación de intereses adicionales constituye una duplicidad.
En materia tributaria, la tasa básica ya era el estándar de actualización de las deudas, con fundamento propio. En materia contractual prevalece el índice pactado, y la calculadora ofrece la opción correspondiente.
En la ejecución contra la Hacienda existe además el punto en que se detiene el cálculo. La actualización corre hasta el pago efectivo, pero la expedición del precatório y el régimen de actualización posterior a la requisición siguen una disciplina propia, que debe verificarse en el expediente.
Una palabra sobre la revisión de planillas ajenas, que es el uso más frecuente de la herramienta en el litigio. Tres puntos concentran casi todas las divergencias relevantes.
El primero es el hito inicial. La corrección suele correr desde el vencimiento o el desembolso, mientras que los intereses, en el régimen antiguo, corrían desde la citación. Las planillas que unifican ambos hitos producen una diferencia acumulada considerable en créditos antiguos.
El segundo es la transición entre regímenes. Los créditos que atraviesan diciembre de 2021 exigen la aplicación sucesiva del índice anterior y de la tasa única, y no un solo criterio para todo el período.
El tercero es el método de acumulación. La suma simple de las tasas mensuales, exigida en el cálculo judicial, produce un resultado inferior al de la capitalización compuesta, y esa diferencia crece con el plazo.
Lo que la calculadora no hace
La herramienta no interpreta el título judicial. El régimen aplicable se desprende de la naturaleza de la deuda y de lo que la decisión haya determinado, y la elección en el selector corresponde al usuario.
Tampoco determina el valor principal. En las mensualidades atrasadas previsionales, por ejemplo, la suma de las cuotas vencidas se calcula por separado, y el sitio mantiene un liquidador propio para esa finalidad.
Y no considera honorarios, costas, multas procesales ni la compensación de valores ya pagados por la vía administrativa, partidas que componen la cuenta final de la ejecución.
Preguntas frecuentes
¿Cuándo pasó a regir la tasa única?
A partir del 9 de diciembre de 2021, en las condenas contra la Hacienda Pública, en virtud de la Enmienda Constitucional 113/2021. Desde entonces la tasa básica engloba la corrección monetaria y los intereses, y se aplica una sola vez hasta el pago efectivo.
¿Puedo sumar intereses en el régimen de tasa única?
No se debe. La tasa ya incorpora el componente de intereses, y sumar una partida adicional configura una duplicidad. El resultado de la herramienta deja constancia expresa de que los intereses están englobados, precisamente para evitar ese error.
¿Cómo se acumula la tasa básica en el cálculo judicial?
Por suma simple de las tasas mensuales, conforme al manual de cálculos de la Justicia Federal, y se prohíbe la capitalización compuesta. La nota técnica aparece en el pie del resultado y es el primer punto que conviene revisar cuando dos planillas difieren.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


