
Tasa efectiva del INSS: tutorial de la calculadora
Quien gana más de R$ 4.354,28 se encuentra en el tramo del 14% del INSS (Instituto Nacional del Seguro Social de Brasil), pero no paga el 14%. La calculadora de tasa efectiva del sitio desglosa la contribución tramo por tramo y muestra el porcentaje que realmente se aplica al salario.
Qué resuelve la calculadora de tasa efectiva
Desde la reforma previsional, la contribución del empleado dejó de ser una tasa única aplicada sobre todo el salario y pasó a funcionar por tramos progresivos, con el mismo modelo del impuesto sobre la renta. El cambio pasó inadvertido para la mayoría, porque el descuento siguió apareciendo en una sola línea de la nómina.
El efecto es relevante. La tabla indica cuatro tramos, con porcentajes del 7,5%, 9%, 12% y 14%. Cada parte del salario se grava con el porcentaje de su propio tramo, y no con el del tramo final. Como resultado, la tasa real siempre es inferior a la nominal, y la diferencia aumenta a medida que sube el salario.
Esta diferencia suele aparecer en dos situaciones incómodas. La primera es al revisar la nómina, cuando el descuento parece menor de lo que debería. La segunda es al planificar, cuando alguien calcula la contribución anual multiplicando el salario por la tasa de la tabla y llega a una cifra sobreestimada.
La herramienta del sitio recibe un único dato, el salario de cotización, y devuelve el desglose completo por tramos, el total adeudado y las dos tasas, nominal y efectiva.
Cuándo ayuda la herramienta en el caso concreto
El uso más frecuente es verificar el descuento previsional de la nómina. Con el desglose abierto, cualquier discrepancia queda localizada en un tramo específico.
Otras situaciones recurrentes:
- planificar cotizaciones y proyectar el costo previsional anual;
- comparar el efecto de un aumento salarial sobre la contribución;
- entender por qué el descuento no aumenta proporcionalmente al salario;
- verificar el tope de cotización en salarios elevados;
- comprobar el salario de cotización cuando difiere del salario bruto.
Este último punto merece atención. El salario de cotización no es necesariamente el bruto: determinadas partidas, como el subsidio familiar, parte de las dietas y la ayuda de costo, quedan fuera de la base, conforme a la ley de financiación de la seguridad social.
Estar en el tramo del 14% no significa pagar el 14%. Significa que solo la última porción del salario se grava con ese porcentaje.
El ejemplo de este tutorial hace visible esta diferencia, con un valor ficticio elegido para la demostración.
Paso a paso con las pantallas de la herramienta
La calculadora se encuentra en el área de herramientas del sitio, entre las previsionales. Es la herramienta más sencilla del conjunto: tiene un solo campo.
1. Abrir la herramienta e identificar el campo
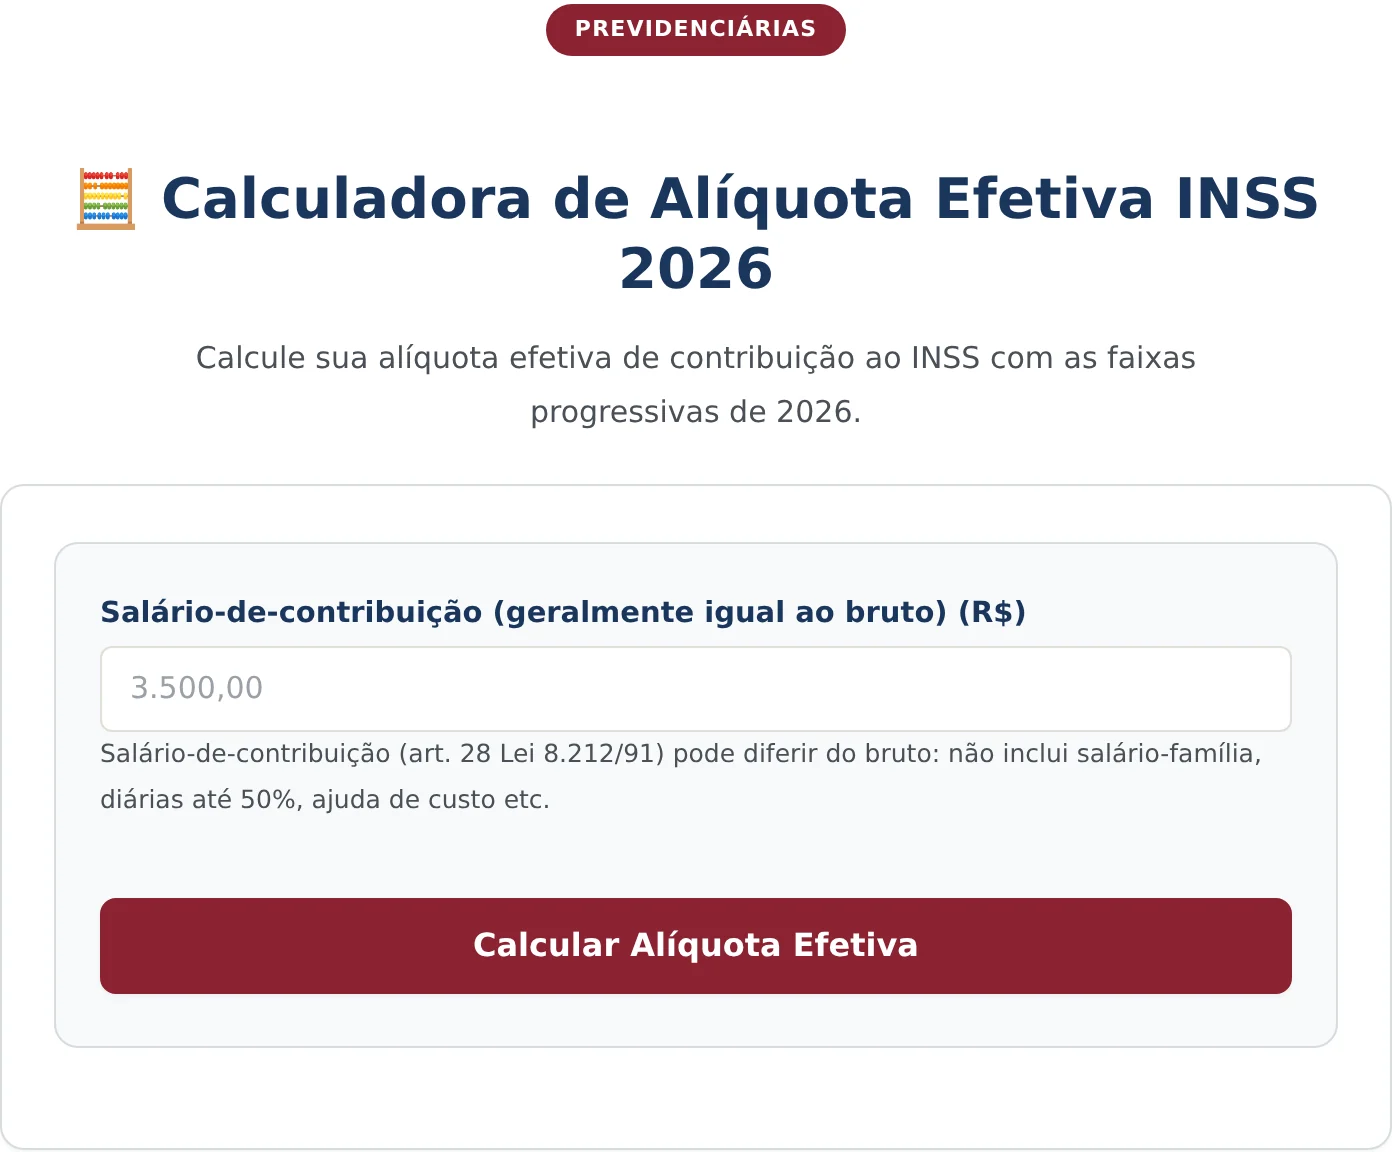
La pantalla presenta un único campo, destinado al salario de cotización. Debajo hay una orientación que conviene leer: el salario de cotización puede diferir del bruto, porque no incluye el subsidio familiar, las dietas hasta determinado límite y la ayuda de costo, entre otras partidas excluidas por ley.
Esta distinción es la principal fuente de discrepancia entre el cálculo de la herramienta y la nómina. Quien tenga partidas que no integren la base debe informar el salario de cotización, y no el total percibido.
2. Informar el salario de cotización
En el ejemplo, el valor informado es R$ 5.200,00. El campo admite la introducción con separador de miles y coma decimal, en formato brasileño.
Conviene probar valores distintos después del primer cálculo. La comparación entre un salario del tercer tramo y otro del cuarto muestra con claridad cómo la progresividad suaviza el aumento de la contribución.

3. Calcular y leer el desglose
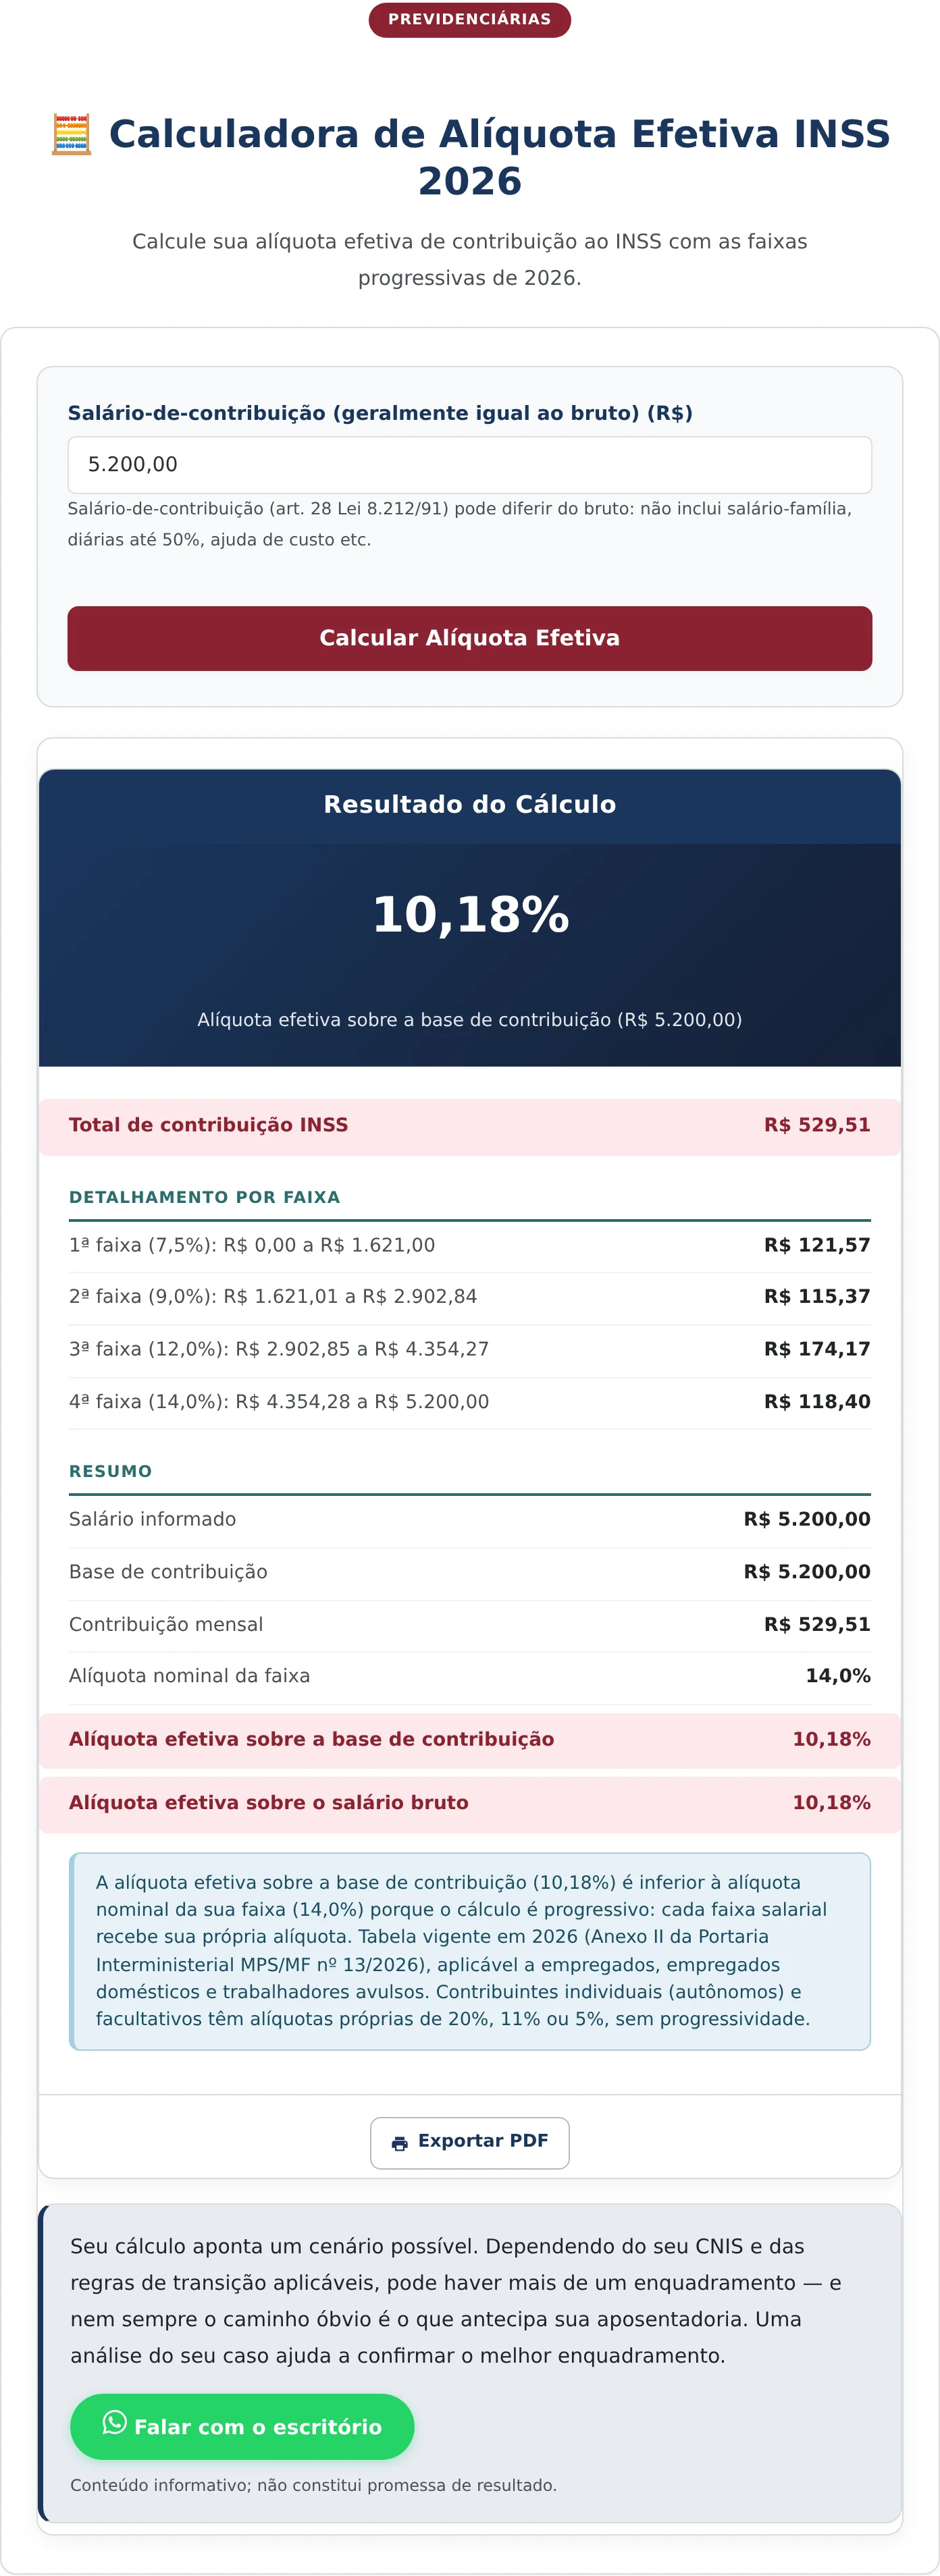
El botón «Calcular Tasa Efectiva» abre la tarjeta de resultado con el porcentaje destacado, el detalle por tramos, el resumen y la explicación de la diferencia.
Cómo leer cada línea del resultado
En el ejemplo, la tasa efectiva es del 10,18% sobre la base de R$ 5.200,00, y la contribución mensual es de R$ 529,51.
El detalle por tramos desglosa este total en cuatro líneas. El primer tramo, del 7,5%, llega hasta R$ 1.621,00 y genera R$ 121,57. El segundo, del 9%, abarca de R$ 1.621,01 a R$ 2.902,84 y genera R$ 115,37. El tercero, del 12%, llega hasta R$ 4.354,27 y genera R$ 174,17. El cuarto, del 14%, se aplica solo sobre la diferencia entre R$ 4.354,28 y los R$ 5.200,00 informados, lo que resulta en R$ 118,40.
La suma de las cuatro partes es la contribución del mes. El resumen compara entonces las dos tasas: la nominal del tramo, del 14%, y la efectiva, del 10,18%. La diferencia de casi cuatro puntos porcentuales es exactamente el efecto de la progresividad.
La tarjeta también incluye una distinción importante entre la tasa efectiva sobre la base de cotización y la tasa efectiva sobre el salario bruto. Cuando ambos valores coinciden, como en el ejemplo, se debe a que no hay partidas excluidas de la base. Cuando difieren, la segunda indica el peso real de la contribución sobre el total percibido.
En el pie de página, la herramienta identifica la tabla aplicada y advierte de manera decisiva a los trabajadores autónomos: los contribuyentes individuales y facultativos tienen tasas propias, del 20%, 11% o 5%, sin progresividad. Para estos asegurados, no se aplica el desglose por tramos.
Hay un punto en el que la progresividad alcanza su límite, y suele pasar desapercibido: el tope del salario de cotización. Por encima de este valor, no se exige ninguna contribución adicional al empleado, por alto que sea el salario.
El efecto sobre la tasa efectiva es marcado. Quien percibe exactamente el tope paga la contribución máxima y tiene una tasa efectiva cercana al once por ciento. Quien percibe el doble del tope paga la misma contribución en reales, y la tasa efectiva sobre el salario total se reduce a la mitad.
Este límite también define el valor máximo del salario de beneficio en el régimen general, razón por la cual quien percibe por encima del tope suele evaluar una previsión complementaria. La calculadora se ocupa de la financiación y muestra el punto en el que la contribución deja de aumentar, información útil para quien está cerca de ese tramo.
Qué no hace la calculadora
La herramienta calcula la contribución del empleado, del empleado doméstico y del trabajador eventual. No calcula la contribución patronal, que sigue reglas propias, ni la del contribuyente individual, cuyas tasas son fijas.
Tampoco aborda el pago complementario de quien cotiza mediante el plan simplificado y desea computar el tiempo para la jubilación por tiempo de cotización, supuesto que exige una complementación específica.
Y no proyecta el valor de la prestación. La tasa y la contribución son la parte de la financiación; el valor de la jubilación depende del promedio de los salarios de cotización y de la regla aplicable, materia tratada por otras herramientas del conjunto.
Preguntas frecuentes
¿Por qué pago menos que la tasa de mi tramo?
Porque la contribución es progresiva desde la reforma previsional. Cada porción del salario se grava con el porcentaje de su propio tramo, y la tasa de la tabla corresponde solo al tramo más alto alcanzado. El detalle del resultado muestra cuánto generó cada tramo.
¿Puede usar esta calculadora un trabajador autónomo?
El cálculo por tramos no se aplica al contribuyente individual ni al facultativo, que cotizan con tasas fijas del 20%, 11% o 5% según el plan elegido. La propia pantalla incluye esta salvedad en el pie del resultado.
¿El salario de cotización siempre es igual al salario bruto?
No siempre. La ley excluye de la base determinadas partidas, como el subsidio familiar, parte de las dietas y la ayuda de costo. Cuando existen estas partidas, el salario de cotización es menor que el bruto, y el valor de la base es el que debe informarse en el campo de la herramienta.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


