
Alíquota Efetiva do INSS: tutorial da calculadora
Quem ganha acima de R$ 4.354,28 está na faixa de 14% do INSS, mas não paga 14%. A calculadora de alíquota efetiva do site abre a contribuição faixa por faixa e mostra o percentual que de fato incide sobre o salário.
O que a calculadora de alíquota efetiva resolve
Desde a reforma previdenciária, a contribuição do empregado deixou de ser uma alíquota única aplicada sobre todo o salário e passou a funcionar por faixas progressivas, no mesmo modelo do imposto de renda. A mudança foi silenciosa para a maioria, porque o desconto continuou aparecendo em uma única linha do contracheque.
O efeito é relevante. A tabela indica quatro faixas, com percentuais de 7,5%, 9%, 12% e 14%. Cada parcela do salário é tributada pelo percentual da sua própria faixa, e não pela faixa final. O resultado é que a alíquota real fica sempre abaixo da nominal, e a distância aumenta conforme o salário sobe.
Essa diferença costuma aparecer em duas situações desconfortáveis. A primeira é a conferência do contracheque, quando o desconto parece menor do que deveria. A segunda é o planejamento, quando alguém calcula a contribuição anual multiplicando o salário pela alíquota da tabela e chega a um número superestimado.
A ferramenta do site recebe um único dado, o salário de contribuição, e devolve a decomposição completa por faixa, o total devido e as duas alíquotas, nominal e efetiva.
Quando a ferramenta ajuda no caso concreto
O uso mais frequente é conferir o desconto previdenciário da folha. Com a decomposição aberta, qualquer divergência fica localizada em uma faixa específica.
Outras situações recorrentes:
- planejar contribuições e projetar o custo previdenciário anual;
- comparar o efeito de um aumento salarial sobre a contribuição;
- entender por que o desconto não cresce proporcionalmente ao salário;
- verificar o teto de contribuição em salários elevados;
- conferir o salário de contribuição quando ele difere do salário bruto.
Esse último ponto merece destaque. O salário de contribuição não é necessariamente o bruto: certas parcelas, como salário-família, parte das diárias e ajuda de custo, ficam fora da base, conforme a lei de custeio da seguridade social.
Estar na faixa de 14% não significa pagar 14%. Significa que apenas a última fatia do salário é tributada nesse percentual.
O exemplo deste tutorial torna visível essa diferença, com um valor fictício escolhido para a demonstração.
Passo a passo com as telas da ferramenta
A calculadora fica na área de ferramentas do site, entre as previdenciárias. É a ferramenta mais enxuta do acervo: tem um campo só.
1. Abrir a ferramenta e reconhecer o campo
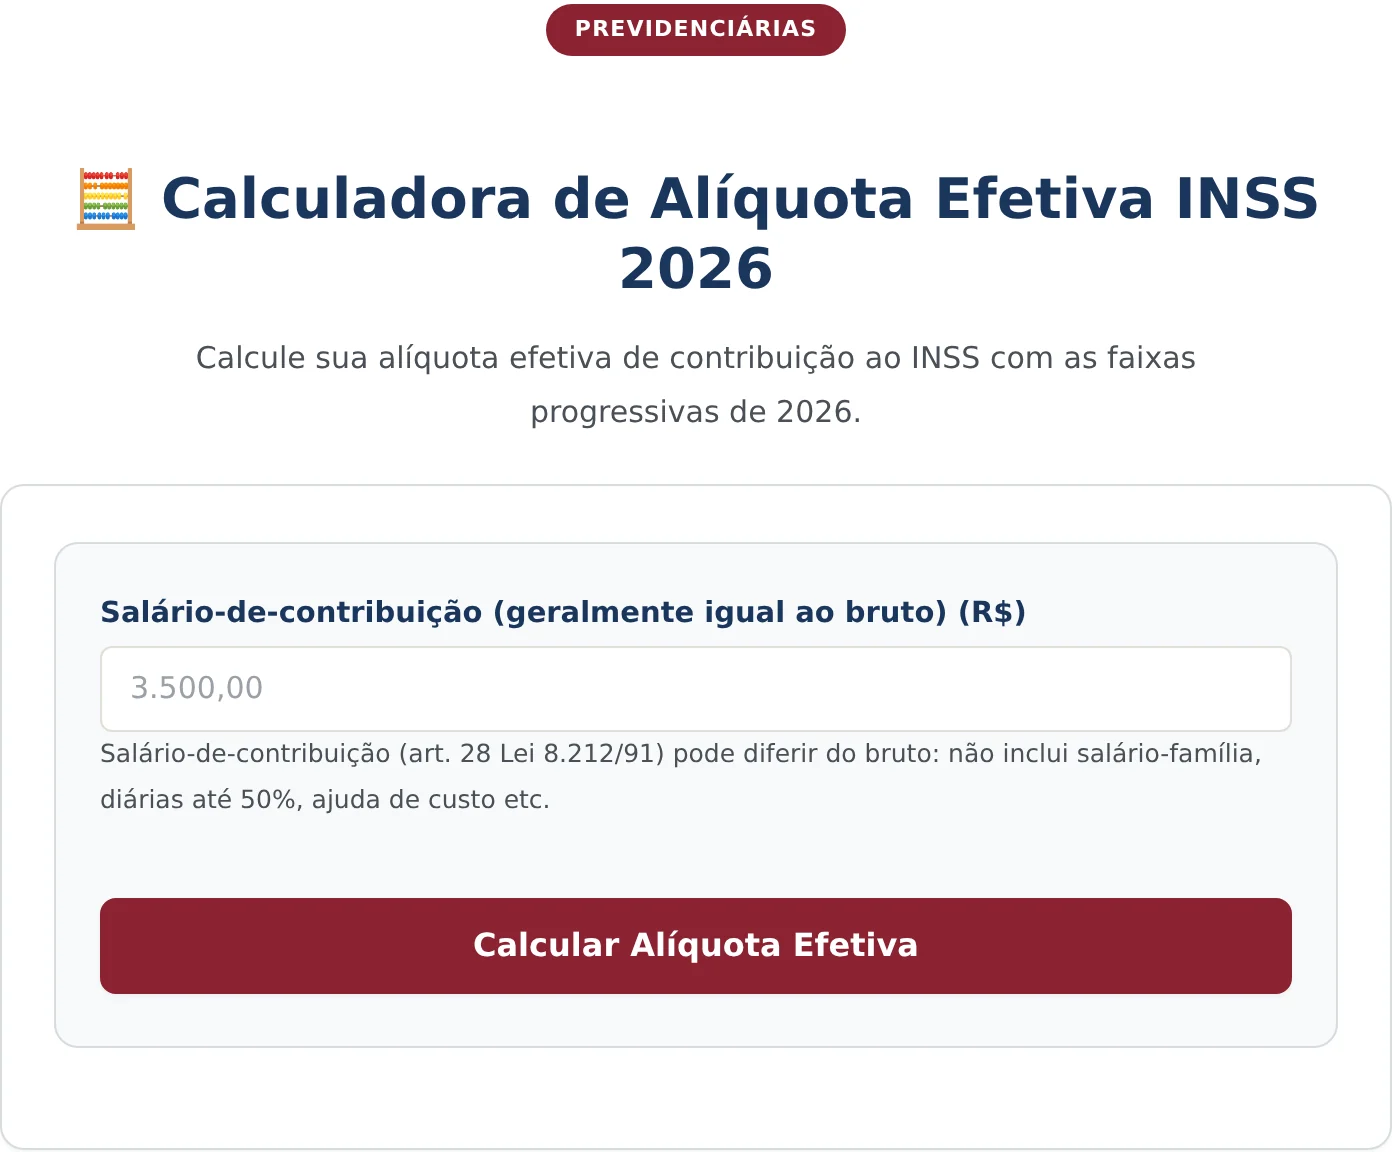
A tela apresenta um único campo, destinado ao salário de contribuição. Abaixo dele há uma orientação que vale a leitura: o salário de contribuição pode diferir do bruto, porque não inclui salário-família, diárias até determinado limite e ajuda de custo, entre outras parcelas excluídas por lei.
Essa distinção é a principal fonte de divergência entre o cálculo da ferramenta e o contracheque. Quem tem parcelas não integrantes da base precisa informar o salário de contribuição, e não o total recebido.
2. Informar o salário de contribuição
No exemplo, o valor informado é de R$ 5.200,00. O campo aceita a digitação com separador de milhar e vírgula decimal, no formato brasileiro.
Vale testar valores diferentes depois do primeiro cálculo. A comparação entre um salário na terceira faixa e outro na quarta mostra com clareza como a progressividade suaviza o aumento da contribuição.

3. Calcular e ler a decomposição
O botão “Calcular Alíquota Efetiva” abre o cartão de resultado com o percentual em destaque, o detalhamento por faixa, o resumo e a explicação do porquê da diferença.
Como ler cada linha do resultado
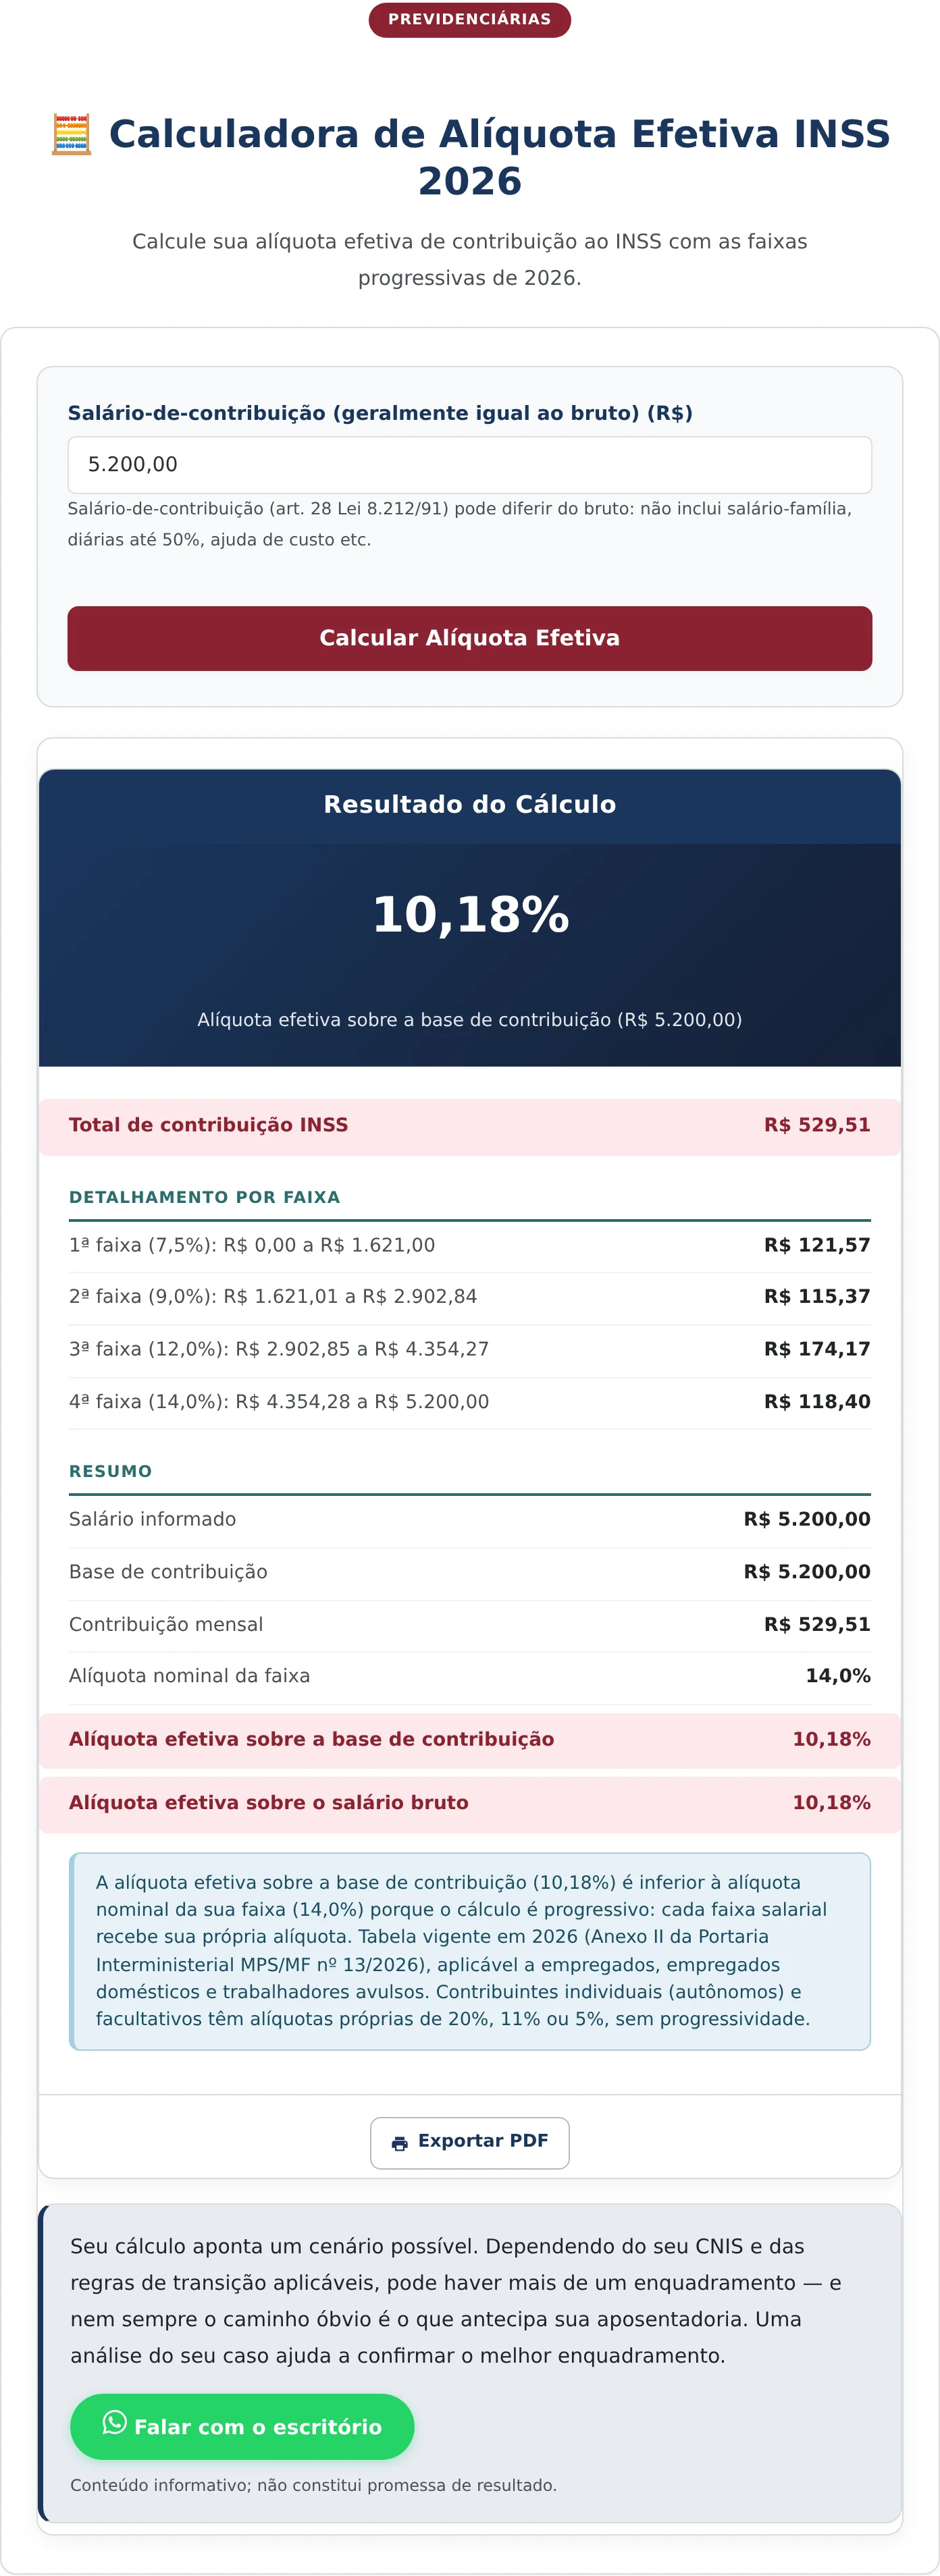
No exemplo, a alíquota efetiva é de 10,18% sobre a base de R$ 5.200,00, e a contribuição mensal é de R$ 529,51.
O detalhamento por faixa abre esse total em quatro linhas. A primeira faixa, de 7,5%, vai até R$ 1.621,00 e gera R$ 121,57. A segunda, de 9%, cobre de R$ 1.621,01 a R$ 2.902,84 e gera R$ 115,37. A terceira, de 12%, vai até R$ 4.354,27 e gera R$ 174,17. A quarta, de 14%, incide apenas sobre a diferença entre R$ 4.354,28 e os R$ 5.200,00 informados, resultando em R$ 118,40.
A soma das quatro parcelas é a contribuição do mês. O resumo compara então as duas alíquotas: a nominal da faixa, de 14%, e a efetiva, de 10,18%. A diferença de quase quatro pontos percentuais é exatamente o efeito da progressividade.
O cartão traz ainda uma distinção importante entre alíquota efetiva sobre a base de contribuição e alíquota efetiva sobre o salário bruto. Quando os dois valores coincidem, como no exemplo, é porque não há parcelas excluídas da base. Quando divergem, a segunda indica o peso real da contribuição sobre o total recebido.
No rodapé, a ferramenta identifica a tabela aplicada e registra a advertência decisiva para autônomos: contribuintes individuais e facultativos têm alíquotas próprias, de 20%, 11% ou 5%, sem progressividade. Para esses segurados, a decomposição por faixas não se aplica.
Há um ponto em que a progressividade encontra seu limite, e ele costuma passar despercebido: o teto do salário de contribuição. Acima desse valor, nenhuma contribuição adicional é exigida do empregado, por mais alto que seja o salário.
O efeito sobre a alíquota efetiva é acentuado. Quem recebe exatamente o teto paga a contribuição máxima e tem uma alíquota efetiva próxima de onze por cento. Quem recebe o dobro do teto paga a mesma contribuição em reais, e a alíquota efetiva sobre o salário total cai pela metade.
Esse limite também define o valor máximo do salário de benefício no regime geral, razão pela qual quem recebe acima do teto costuma avaliar previdência complementar. A calculadora trata do custeio e mostra o ponto em que a contribuição para de crescer, informação útil para quem está perto dessa faixa.
O que a calculadora não faz
A ferramenta calcula a contribuição do empregado, do empregado doméstico e do trabalhador avulso. Ela não calcula a contribuição patronal, que segue regras próprias, nem a do contribuinte individual, cujas alíquotas são fixas.
Também não trata do recolhimento complementar de quem contribui pelo plano simplificado e deseja computar o tempo para aposentadoria por tempo de contribuição, hipótese que exige complementação específica.
E não projeta valor de benefício. Alíquota e contribuição são o lado do custeio; o valor da aposentadoria depende da média dos salários de contribuição e da regra aplicável, matéria tratada por outras ferramentas do acervo.
Perguntas Frequentes
Por que pago menos que a alíquota da minha faixa?
Porque a contribuição é progressiva desde a reforma previdenciária. Cada fatia do salário é tributada pelo percentual da sua própria faixa, e a alíquota da tabela corresponde apenas à faixa mais alta alcançada. O detalhamento do resultado mostra quanto cada faixa gerou.
Autônomo pode usar essa calculadora?
O cálculo por faixas não se aplica ao contribuinte individual nem ao facultativo, que recolhem por alíquotas fixas de 20%, 11% ou 5% conforme o plano escolhido. A própria tela registra essa ressalva no rodapé do resultado.
O salário de contribuição é sempre igual ao salário bruto?
Nem sempre. A lei exclui da base certas parcelas, como salário-família, parte das diárias e ajuda de custo. Quando essas verbas existem, o salário de contribuição é menor que o bruto, e é o valor da base que deve ser informado no campo da ferramenta.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


