
CBS(商品和服务贡献税)和IBS(商品和服务税)计算器:改革指南
2026年,税制改革中的贡献税和税款将按测试税率在发票上单列;履行附随义务的主体可免于缴纳。本网站的计算器可展示这一效果。
CBS和IBS计算器能解决什么问题
消费税制改革以两项新税替代现有税种:一项联邦贡献税和一项由各州与市共同分享的税款。替代并非立即完成,而是分阶段推进,持续多年。
2026年是过渡期的第一年,其设计具有特殊性。测试税率由法律确定,用于让企业和行政机关调整系统及附随义务。
对现金流的影响是最容易引发疑问的一点。履行规定附随义务的主体,在该年度可免于缴纳新税,同时仍须全额缴纳将被其替代的税种。
此外还涉及计税基础问题。自2026年至2032年,已包含在价格中的现行税款不计入新税的计税基础,因此必须填报该金额,才能正确计算。
本网站的计算器接收五项数据,并返回应在税务凭证中单列的金额,同时说明对现金流的影响。
该工具何时有助于具体情形
最常见的用途,是为测试期内开具税务凭证作准备。
其他常见情形:
- 评估过渡期未来年份中新税的影响;
- 核查法律规定的税率减免效果;
- 比较不同税制下的处理方式;
- 计算计税基础,并排除已包含在价格中的现行税款;
- 向客户说明改革时间表。
年份选择器是最有助于规划的功能,因为它可预测过渡期各阶段直至全面实施时的税负。
2026年,税款将被单列,但履行附随义务的主体无需缴纳。单列与缴纳是两回事。
这一区别是过渡期第一年最主要的混淆来源。
结合工具界面的分步说明
该计算器位于网站的工具专区税务工具类别中,可通过浏览器使用。
1. 打开工具并了解各项字段
界面包含五个字段。第一个是交易金额,即销售或提供服务时收取的总额。
第二个字段填写包含在金额中的现行税款。过渡期内,这些税款不计入计税基础,界面还会标明适用的法律条款。
最后三个字段分别为交易年份,提供覆盖整个时间表的八个选项,销售方适用的税制,以及该交易可能适用的税率减免。
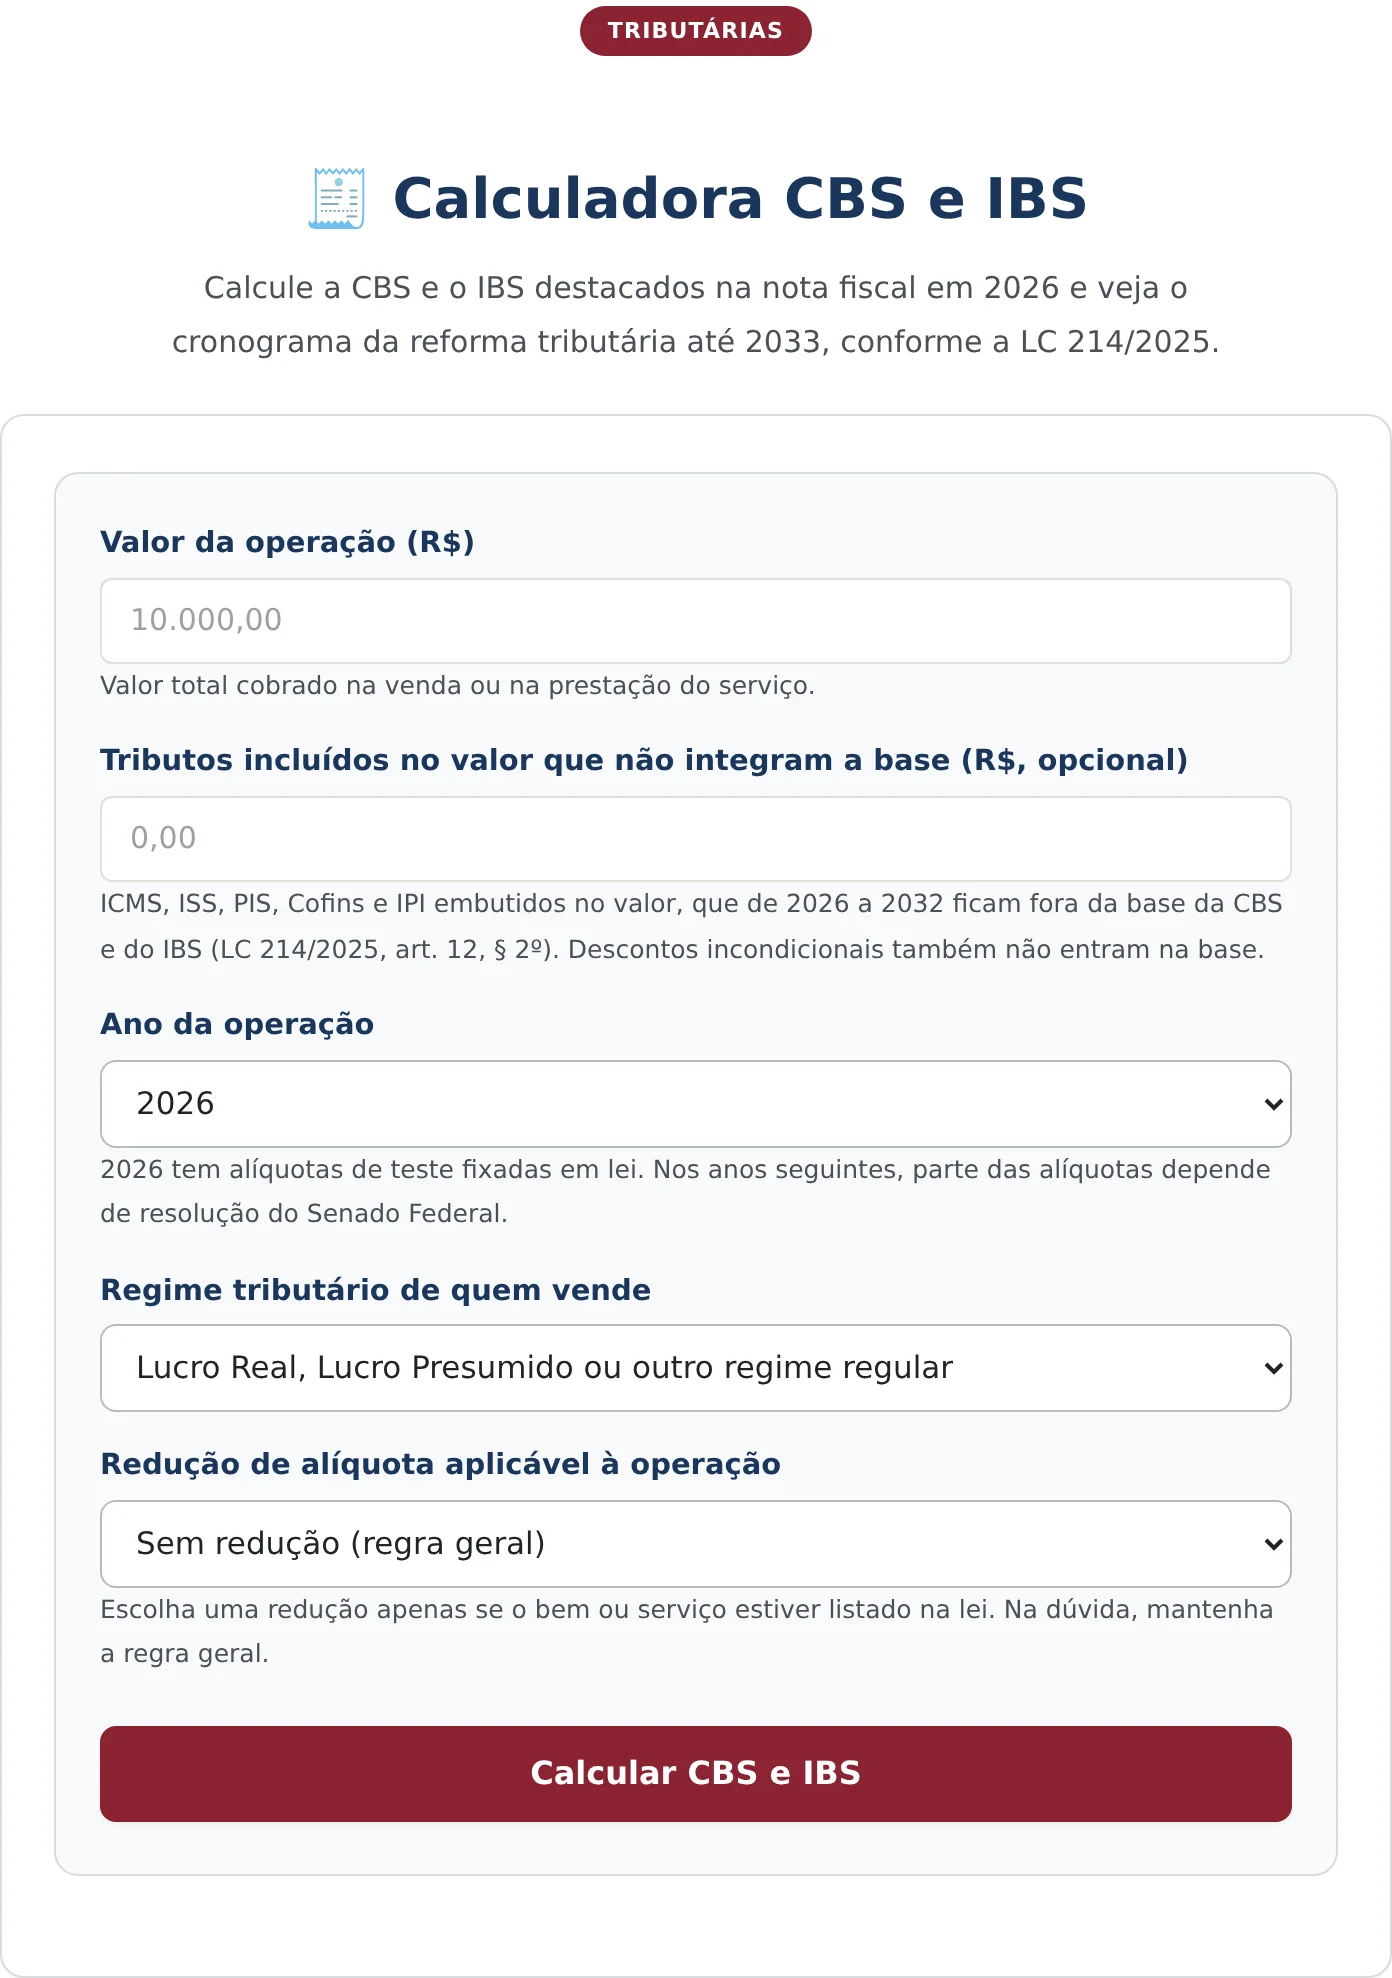
2. 填写交易数据
在本示例中,交易金额为R$ 10.000,00,没有需从计税基础中排除的税款,年份为2026年,适用常规计税制度,且不存在税率减免。
税率减免字段需要特别注意。只有当货物或服务明确列入法定清单时才应填写;界面指引建议,如有疑问,应维持一般规则。

3. 计算并阅读结果
点击计算按钮后,将显示结果卡片,其中突出列示单列总额、计税基础、各项税款金额及对现金流的说明。
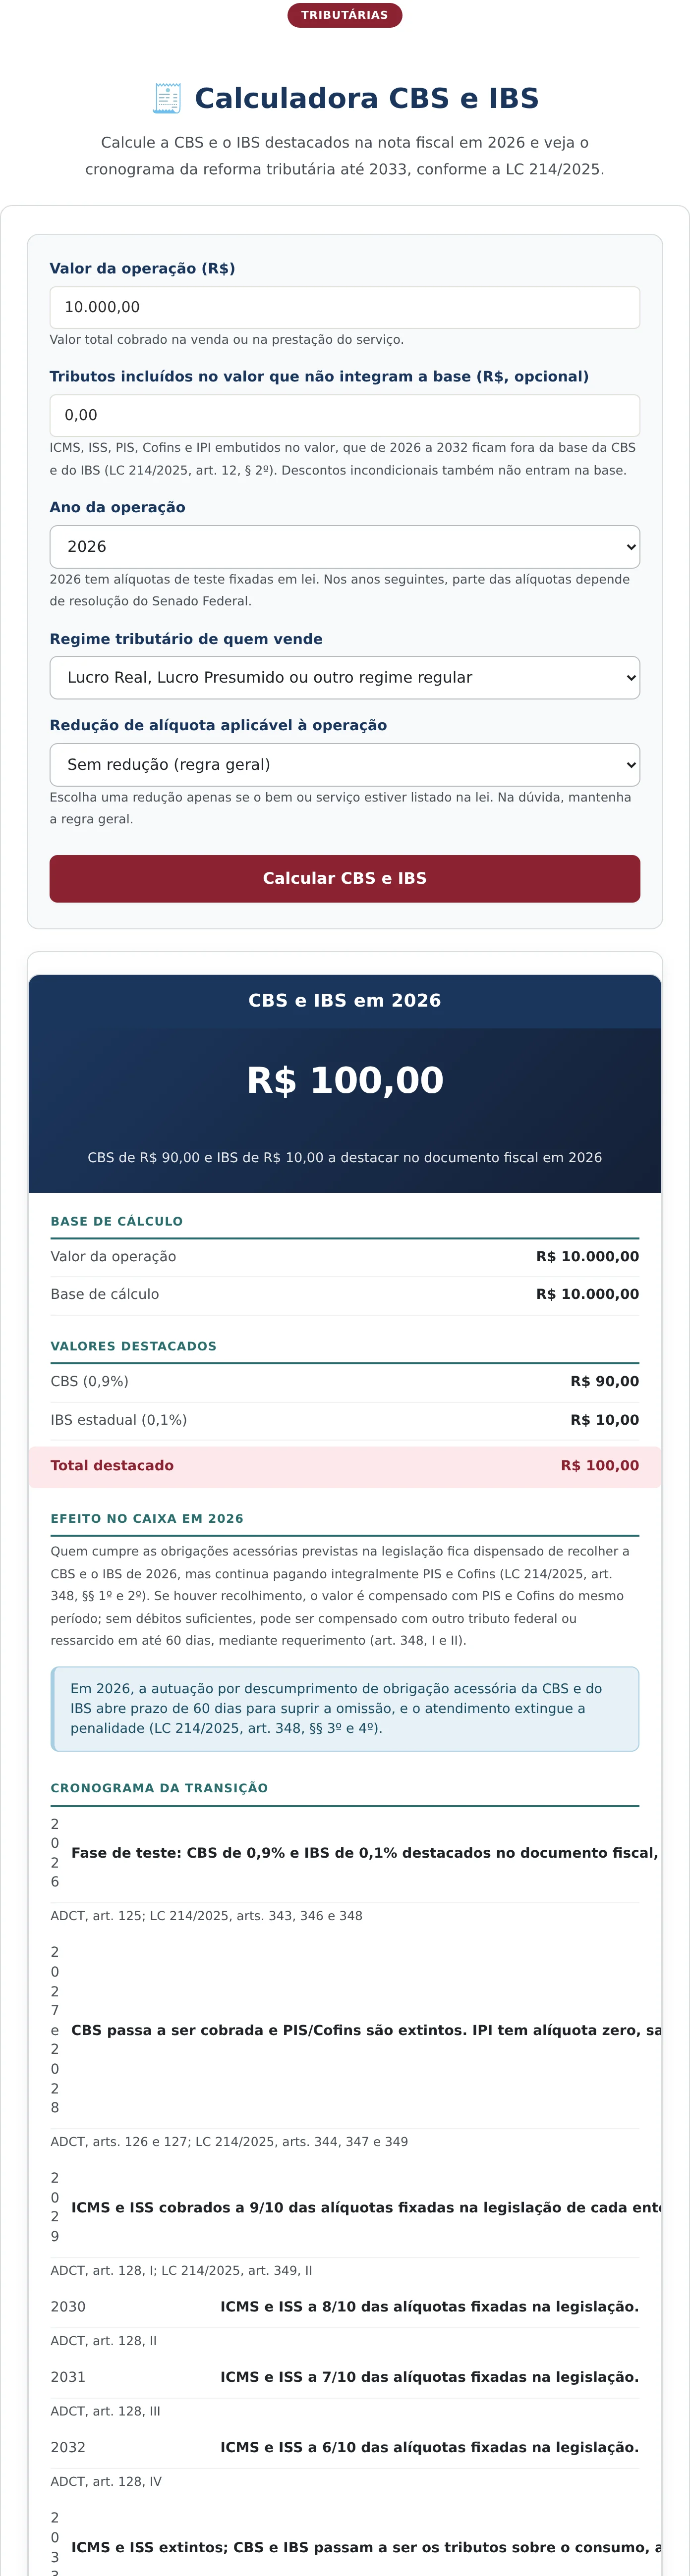
如何阅读结果中的每一行
在本示例中,单列总额为R$ 100,00,其中包括R$ 90,00的联邦贡献税和R$ 10,00的州税。
计税基础板块确认交易金额及实际采用的计税基础。如已包含现行税款,计税基础将低于交易金额,差额会在此处显示。
单列金额板块采用第一年的测试税率,在每项税款旁显示百分比,因此可直接核对计算结果。
现金流影响板块的信息量最大。它说明,履行附随义务的主体可免于缴纳,但仍须全额缴纳被替代的税种。
该板块还说明,如已缴纳,相应金额的处理方式为:与同一期间的联邦税款抵扣;如无足额欠缴税款,则与其他联邦税款抵扣;或在规定期限内提出申请后获得退还。
结果卡片还载明测试期内未履行附随义务的处理方式,这一信息对合规规划具有重要意义。
过渡期时间表及各阶段的变化
有必要将测试年度放在整体框架中理解,因为改革将在多年内逐步展开。
第一年的税率具有象征性,目的在于调整。自第二年起,联邦贡献税开始征收,以替代其吸收的各项贡献税,同时后者废止。
共享税将逐步生效,其税率逐步提高,同时相应下调其所替代的州税和市税,历时数年。
在期末将实现全面实施,旧税种全部废止,新模式全面生效。
部分税率取决于联邦参议院的决议,这意味着未来年份的百分比尚未完全确定,该情况也已由工具本身注明。
这种分阶段设计解释了设置年份选择器的原因:同一交易因发生时间不同,税负也会不同。
有必要说明非累积性的逻辑,因为这是新模式的结构性变化。
在将被替代的税种中,税收抵扣有限且限制繁多,导致税款在生产链中层层累积。新模式采用广泛抵扣原则:一般而言,前一环节已被征税的所有项目,都会在下一环节产生抵扣额。
因此,税务凭证上单列的税款并不等于企业实际缴纳的税款。应缴金额是销售中单列的金额与采购中取得抵扣额之间的差额。
另一项重要变化是在目的地征收:共享税归货物或服务被消费地所在的州和市所有,而非生产地所在的州和市,这将重塑各主体之间的税收分配。
因此,本工具计算的是单列金额,而非税额核定:后者取决于该期间全部交易的情况。
计算器不做什么
该工具不核定抵扣额。新模式实行非累积性,实际应缴税款取决于此前交易的抵扣额,而这些抵扣额不纳入本计算。
该工具也不处理法律为特定行业规定的特殊和差别制度,因为这些制度有其自身的核定规则。
它也不签发税务凭证,亦不替代记账系统,其用途是帮助理解应单列金额的构成。
常见问题
2026年是否需要缴纳新税?
履行法律规定附随义务的主体,在测试年度可免于缴纳,同时仍须全额缴纳将被替代的税种。如已缴纳,相应金额将予以抵扣或退还。
为什么计税基础可能低于交易金额?
因为在过渡期内,已包含在价格中的现行税款不计入新税的计税基础。在相应字段填入该金额后,工具会降低计税基础,并按正确金额计算税款。
未来几年的税率是否已经确定?
仅部分确定。测试年度的税率已由法律规定,而后续年份的部分税率取决于联邦参议院的决议,这一情况已在年份字段的指引中说明。
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


