
Calculadora de CBS e IBS: tutorial da reforma
Em 2026, a contribuição e o imposto da reforma tributária são destacados na nota fiscal a alíquotas de teste, e quem cumpre as obrigações acessórias fica dispensado de recolher. A calculadora do site demonstra esse efeito.
O que a calculadora de CBS e IBS resolve
A reforma tributária do consumo substitui tributos existentes por dois novos: uma contribuição federal e um imposto compartilhado entre estados e municípios. A substituição não é imediata: ela ocorre em etapas que se estendem por anos.
O ano de 2026 é o primeiro da transição, e tem desenho peculiar. As alíquotas são de teste, fixadas em lei, e servem para que empresas e administração ajustem sistemas e obrigações acessórias.
O efeito no caixa é o ponto que mais gera dúvida. Quem cumpre as obrigações acessórias previstas fica dispensado de recolher os novos tributos naquele ano, continuando a pagar integralmente os tributos que eles substituirão.
Há ainda a questão da base de cálculo. De 2026 a 2032, os tributos atuais embutidos no preço ficam fora da base dos novos tributos, o que exige informar esse valor para o cálculo correto.
A calculadora do site recebe cinco dados e devolve os valores a destacar no documento fiscal, com explicação do efeito no caixa.
Quando a ferramenta ajuda no caso concreto
O uso mais frequente é a preparação para a emissão de documentos fiscais no período de teste.
Outras situações recorrentes:
- dimensionar o impacto dos novos tributos em anos futuros da transição;
- verificar o efeito das reduções de alíquota previstas em lei;
- comparar o tratamento entre regimes tributários distintos;
- calcular a base excluindo os tributos atuais embutidos no preço;
- orientar clientes sobre o cronograma da reforma.
O seletor de ano é o recurso mais útil para planejamento, porque permite projetar a carga em cada etapa da transição até a implementação integral.
Em 2026 os tributos são destacados, mas não recolhidos por quem cumpre as obrigações acessórias. Destacar e recolher são coisas diferentes.
Essa distinção é a fonte principal de confusão no primeiro ano da transição.
Passo a passo com as telas da ferramenta
A calculadora está na área de ferramentas do site, entre as tributárias, e funciona no navegador.
1. Abrir a ferramenta e reconhecer os campos
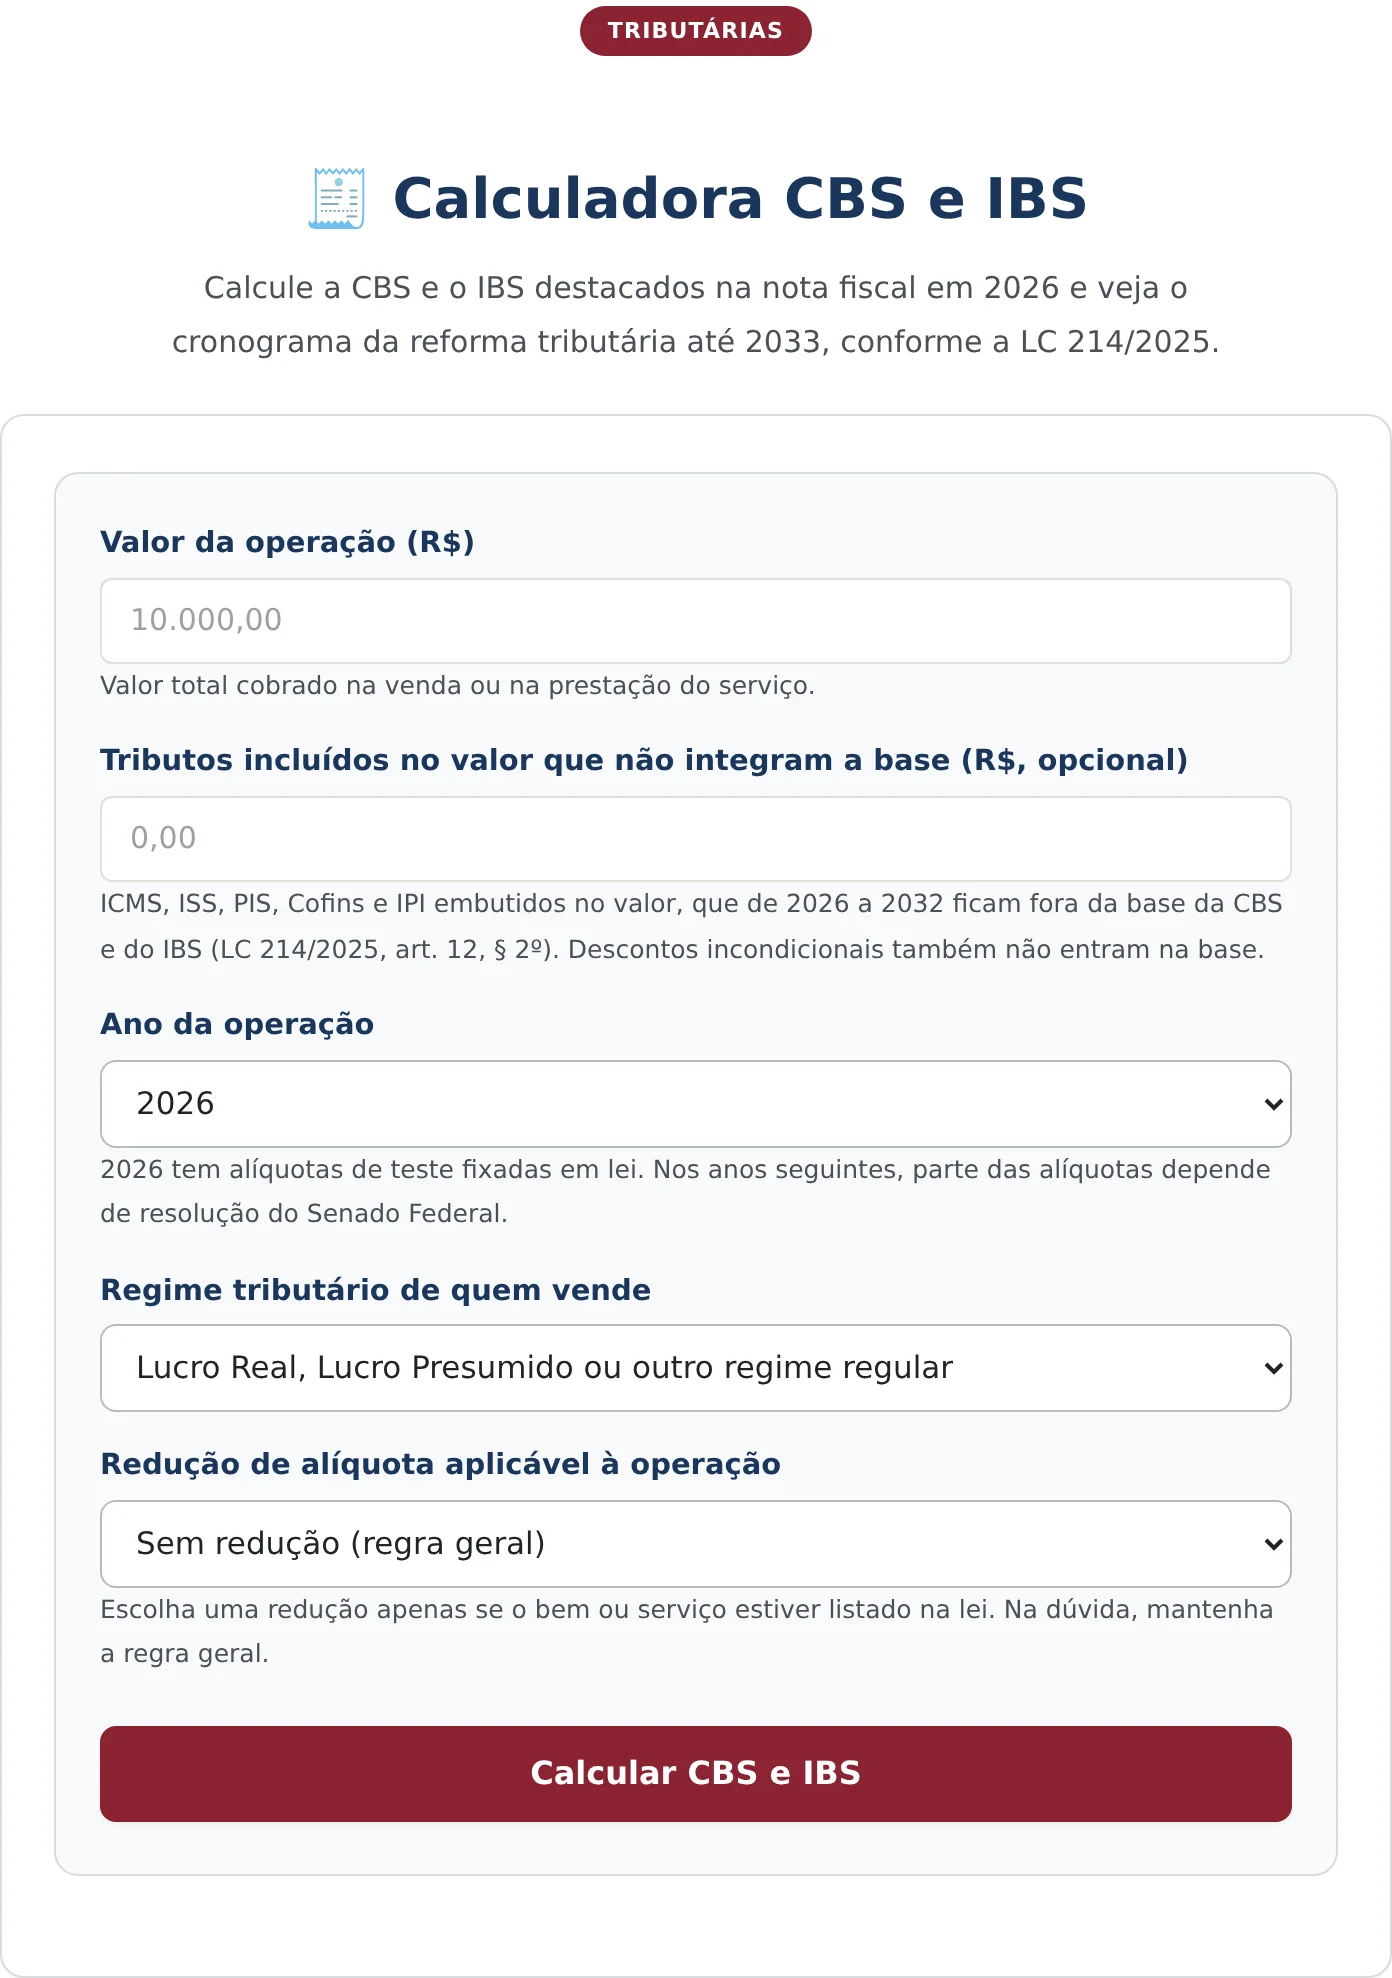
A tela reúne cinco campos. O primeiro é o valor da operação, correspondente ao total cobrado na venda ou na prestação do serviço.
O segundo recebe os tributos atuais embutidos no valor, que ficam fora da base durante a transição, com a indicação do dispositivo legal aplicável.
Os três últimos são o ano da operação, com oito opções cobrindo todo o cronograma, o regime tributário de quem vende e a eventual redução de alíquota aplicável à operação.
2. Preencher com os dados da operação
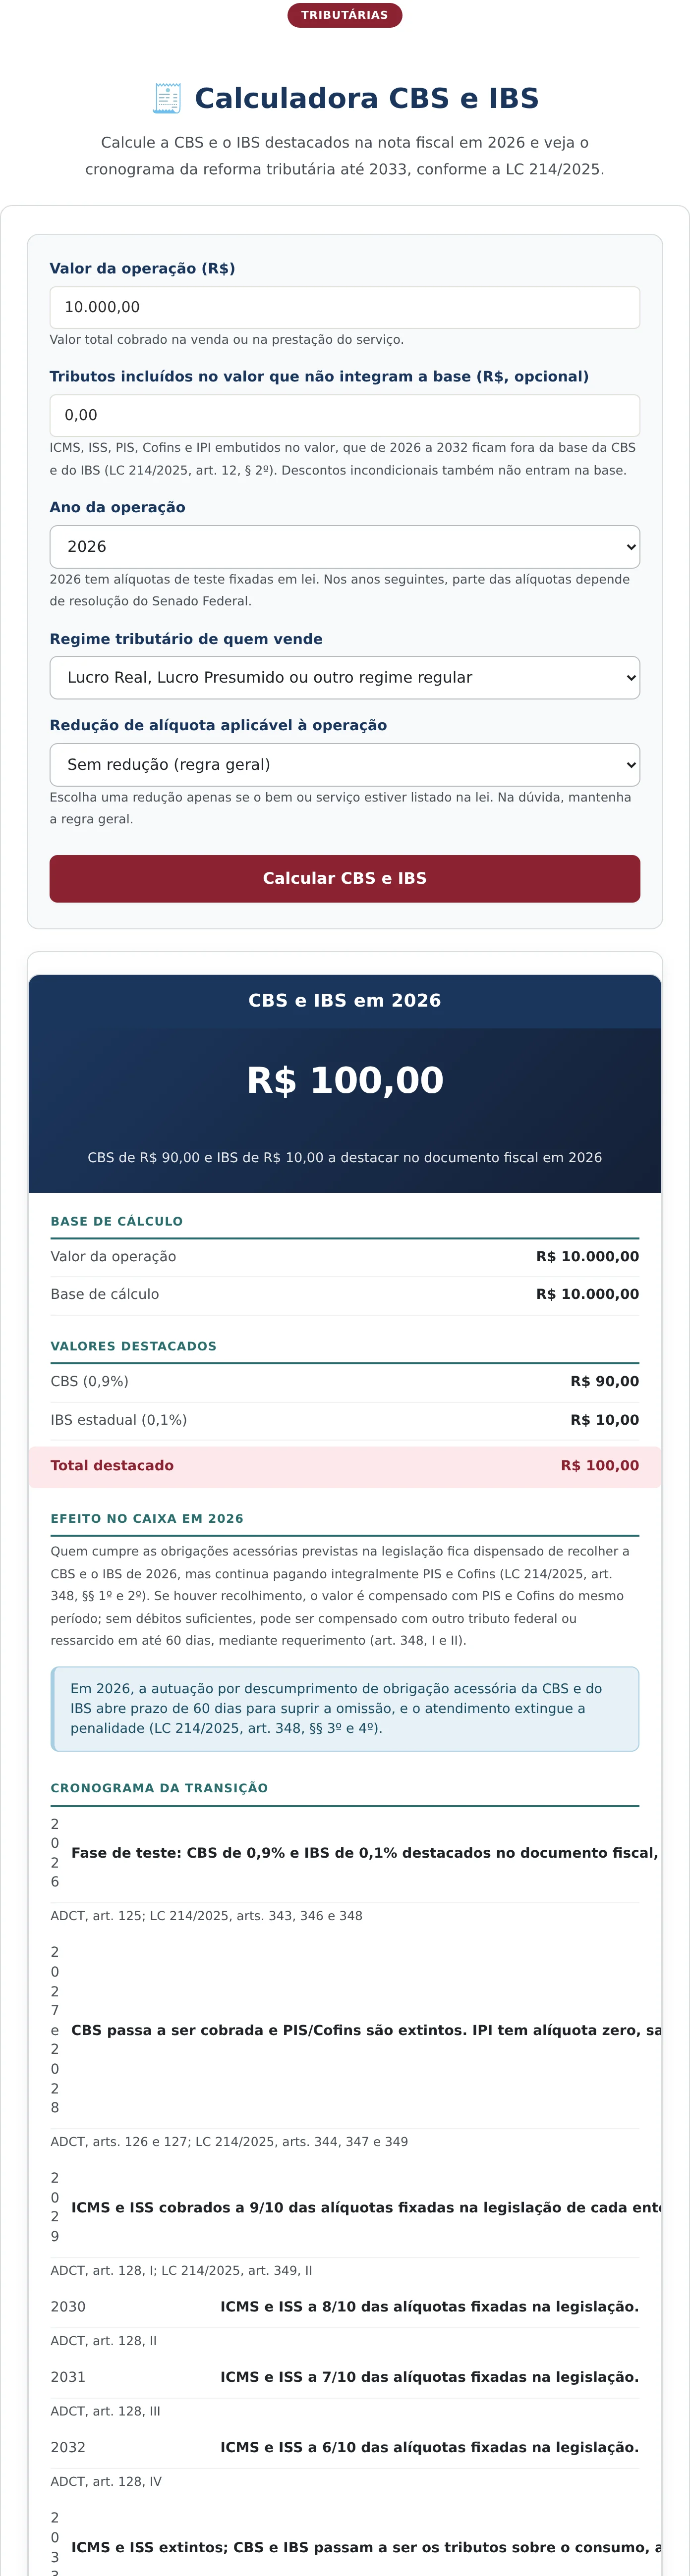
No exemplo, o valor da operação é de R$ 10.000,00, não há tributos a excluir da base, o ano é 2026, o regime é o de apuração regular e não há redução de alíquota.
O campo de redução merece atenção. Ele só deve ser preenchido quando o bem ou o serviço constar expressamente das listas legais, e a orientação da tela recomenda manter a regra geral na dúvida.

3. Calcular e ler o resultado
O botão de cálculo abre o cartão com o total destacado em destaque, a base de cálculo, os valores de cada tributo e a explicação do efeito no caixa.
Como ler cada linha do resultado
No exemplo, o total destacado é de R$ 100,00, composto por R$ 90,00 de contribuição federal e R$ 10,00 de imposto estadual.
O bloco da base de cálculo confirma o valor da operação e a base efetivamente utilizada. Quando há tributos atuais embutidos, a base fica menor que o valor da operação, e a diferença aparece ali.
O bloco de valores destacados aplica as alíquotas de teste do primeiro ano, exibindo o percentual ao lado de cada tributo, o que permite conferir o cálculo diretamente.
O bloco de efeito no caixa é o mais informativo. Ele esclarece que quem cumpre as obrigações acessórias fica dispensado de recolher, mas continua pagando integralmente os tributos substituídos.
Esclarece também o destino do valor caso haja recolhimento: compensação com os tributos federais do mesmo período, compensação com outro tributo federal na falta de débitos suficientes, ou ressarcimento mediante requerimento em prazo determinado.
O cartão registra ainda o tratamento do descumprimento das obrigações acessórias no período de teste, informação relevante para o planejamento de conformidade.
O cronograma da transição e o que muda em cada etapa
Vale situar o ano de teste no conjunto, porque a reforma se desdobra ao longo de anos.
O primeiro ano tem alíquotas simbólicas e finalidade de ajuste. A partir do segundo, a contribuição federal passa a ser cobrada em substituição às contribuições que ela absorve, com extinção destas.
O imposto compartilhado entra em vigor de forma gradual, com elevação progressiva da sua alíquota e redução equivalente dos tributos estaduais e municipais que substitui, ao longo de vários anos.
A implementação integral ocorre ao final do período, com a extinção completa dos tributos anteriores e a vigência plena do novo modelo.
Parte das alíquotas depende de resolução do Senado Federal, o que significa que os percentuais de anos futuros ainda não estão integralmente definidos, circunstância que a própria ferramenta registra.
Esse desenho escalonado explica por que o seletor de ano existe: a mesma operação terá carga distinta conforme o momento em que ocorrer.
Vale explicar a lógica da não cumulatividade, porque ela é a mudança estrutural do novo modelo.
Nos tributos que serão substituídos, o aproveitamento de créditos era parcial e cheio de restrições, o que gerava acúmulo de tributo ao longo da cadeia produtiva. O novo modelo adota crédito amplo: em regra, tudo o que foi tributado na etapa anterior gera crédito na seguinte.
A consequência é que o tributo destacado no documento fiscal não corresponde ao tributo efetivamente pago pela empresa. O valor devido é a diferença entre o destacado nas vendas e o creditado nas compras.
Outra mudança relevante é a cobrança no destino: o imposto compartilhado pertence ao estado e ao município onde o bem ou serviço é consumido, e não onde é produzido, o que redesenha a arrecadação entre entes.
Por isso o cálculo desta ferramenta trata do destaque, e não da apuração: esta depende do conjunto das operações do período.
O que a calculadora não faz
A ferramenta não apura créditos. O novo modelo é não cumulativo, e o imposto efetivamente devido depende dos créditos das operações anteriores, que não entram neste cálculo.
Também não trata de regimes específicos e diferenciados previstos em lei para determinados setores, que têm regras próprias de apuração.
E não emite documento fiscal nem substitui o sistema de escrituração, servindo para compreender a composição dos valores a destacar.
Perguntas Frequentes
É preciso recolher os novos tributos em 2026?
Quem cumpre as obrigações acessórias previstas na legislação fica dispensado do recolhimento no ano de teste, continuando a pagar integralmente os tributos que serão substituídos. Havendo recolhimento, o valor é compensado ou ressarcido.
Por que a base de cálculo pode ser menor que o valor da operação?
Porque, durante a transição, os tributos atuais embutidos no preço ficam fora da base dos novos tributos. Informando esse valor no campo próprio, a ferramenta reduz a base e calcula os tributos sobre o montante correto.
As alíquotas dos próximos anos já estão definidas?
Apenas parcialmente. As do ano de teste estão fixadas em lei, enquanto parte das alíquotas dos anos seguintes depende de resolução do Senado Federal, circunstância registrada na própria orientação do campo de ano.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Questões tributárias? Fale com um advogado para orientação especializada.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


