
Calculadora de FGTS: tutorial paso a paso
El saldo del fondo de garantía no es solo la suma de los depósitos: hay rendimientos, multa por rescisión y reglas de retiro que cambian según la modalidad de terminación. La calculadora del sitio separa cada partida.
Qué resuelve la calculadora de FGTS
El depósito mensual del 8% sobre la remuneración es la parte sencilla del cálculo. Lo que genera dudas es lo que viene después: el rendimiento aplicado a la cuenta vinculada, la multa por rescisión y, sobre todo, el derecho a retirar los fondos.
El derecho al retiro es la variable que más modifica el resultado. En el despido sin causa justificada, el trabajador retira el saldo íntegro y recibe la multa del 40%. Si renuncia, no retira el saldo ni recibe multa. En la extinción por acuerdo, retira parte del saldo y recibe una multa reducida.
También está la adhesión al retiro por cumpleaños, que lo modifica todo. Quien se adhirió no retira el saldo al ser despedido: recibe solo la multa por rescisión, y el saldo permanece en la cuenta, accesible únicamente durante el período anual de su cumpleaños.
La herramienta del sitio recibe cuatro datos y devuelve el saldo estimado, el rendimiento, la multa y el total efectivamente retirable en la modalidad elegida.
Cuándo la herramienta ayuda en el caso concreto
El uso más común es estimar cuánto hay en la cuenta vinculada antes de una rescisión, para planificar el período de transición.
Otras situaciones recurrentes:
- comparar el efecto de cada modalidad de terminación sobre el retiro;
- evaluar las consecuencias de adherirse al retiro por cumpleaños;
- verificar la multa por rescisión indicada en el documento de rescisión;
- estimar el saldo para utilizarlo en financiación inmobiliaria;
- verificar el depósito mensual adeudado sobre determinado salario.
La comparación entre modalidades es especialmente útil antes de aceptar una extinción por acuerdo, porque la diferencia en el retiro suele superar lo que se obtiene en la negociación del preaviso.
Quien se adhirió al retiro por cumpleaños no retira el saldo al ser despedido. Recibe solo la multa, y el resto queda retenido hasta el período anual.
Esta consecuencia es la menos conocida de la adhesión y aparece como una línea propia en el resultado de la herramienta.
Paso a paso con las pantallas de la herramienta
La calculadora se encuentra en el área de herramientas del sitio, entre las laborales, y funciona en el navegador.
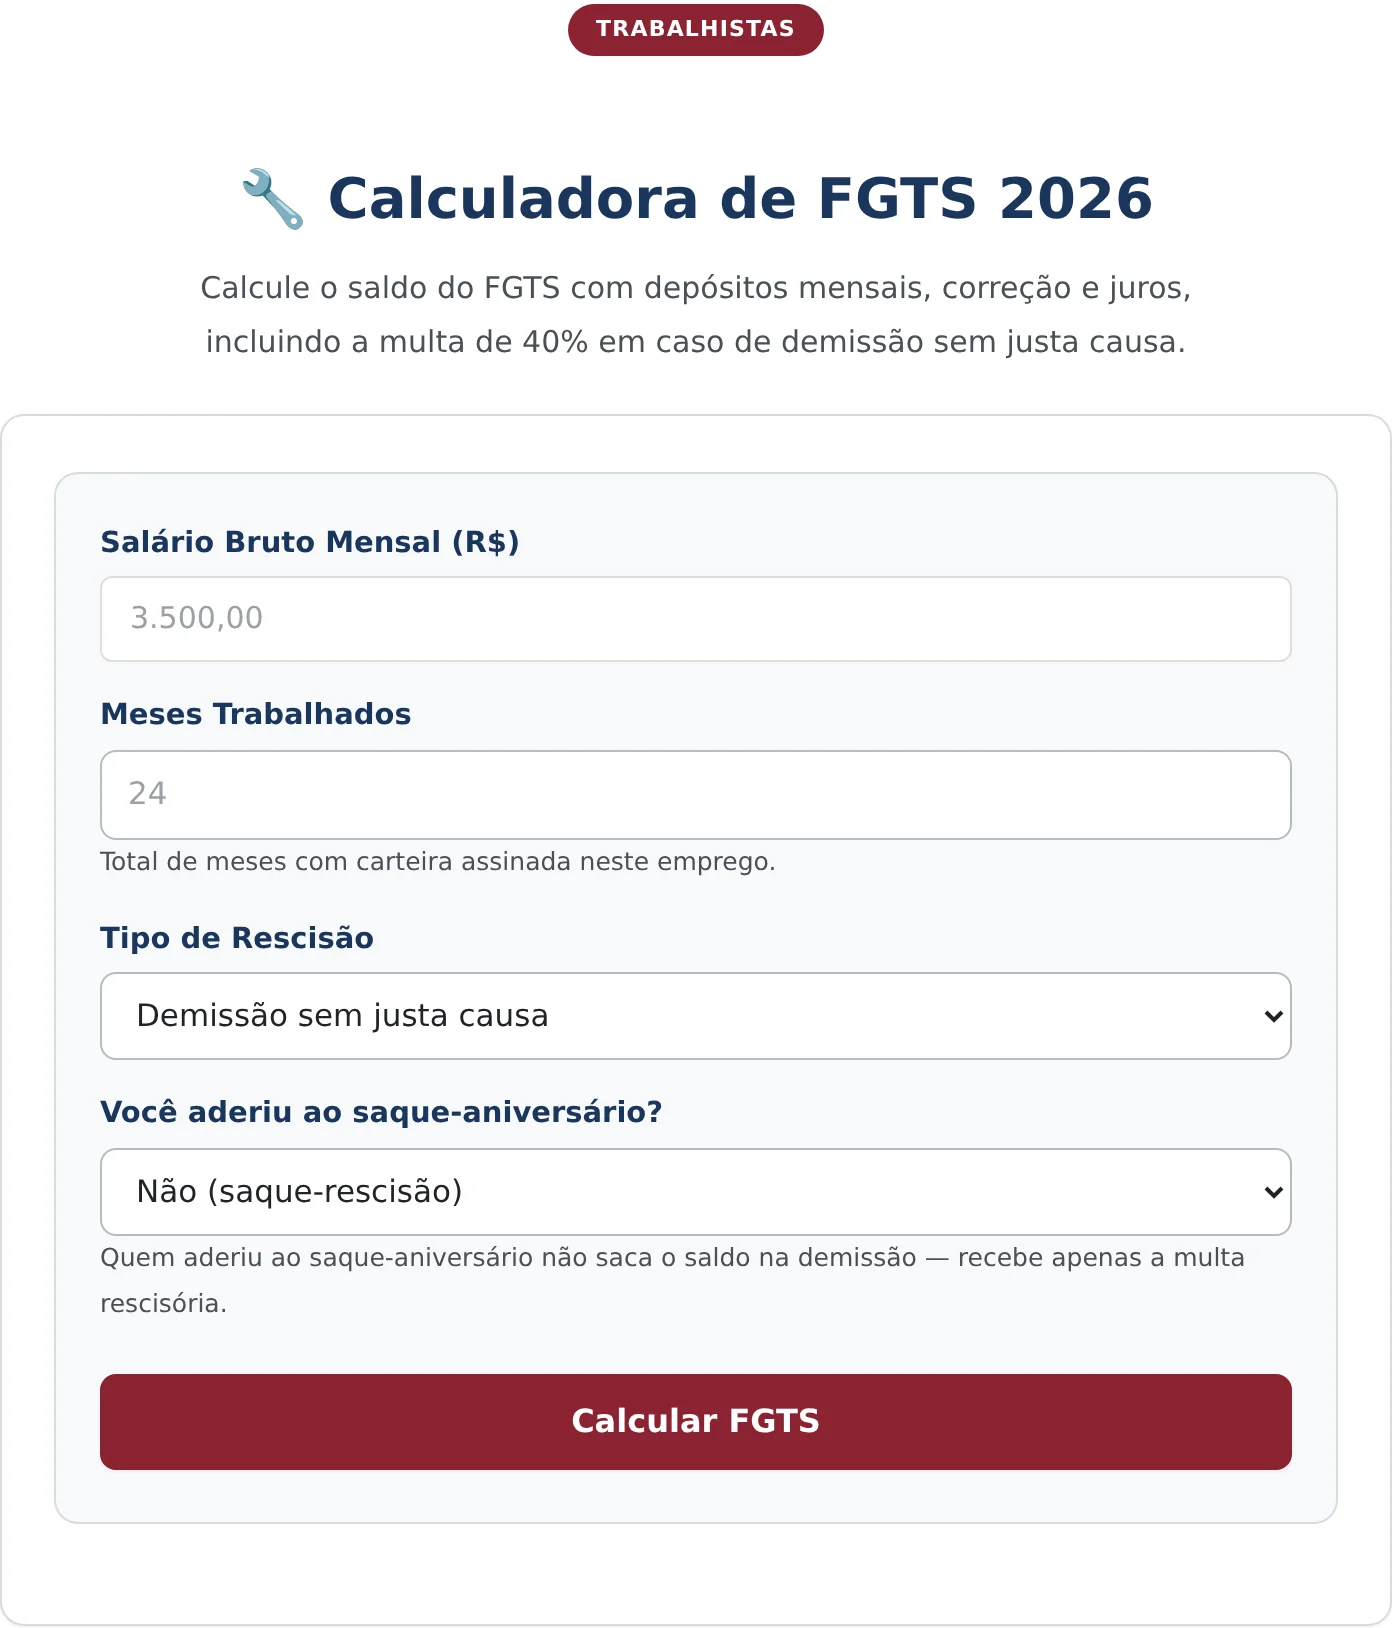
1. Abrir la herramienta e identificar los campos
La pantalla reúne cuatro campos. El primero es el salario bruto mensual. El segundo es la cantidad de meses trabajados en la relación laboral. El tercero es la modalidad de rescisión, con cuatro opciones.
El cuarto campo pregunta sobre la adhesión al retiro por cumpleaños e incluye la explicación de su importancia: quien se adhirió no retira el saldo al ser despedido y recibe únicamente la multa por rescisión.
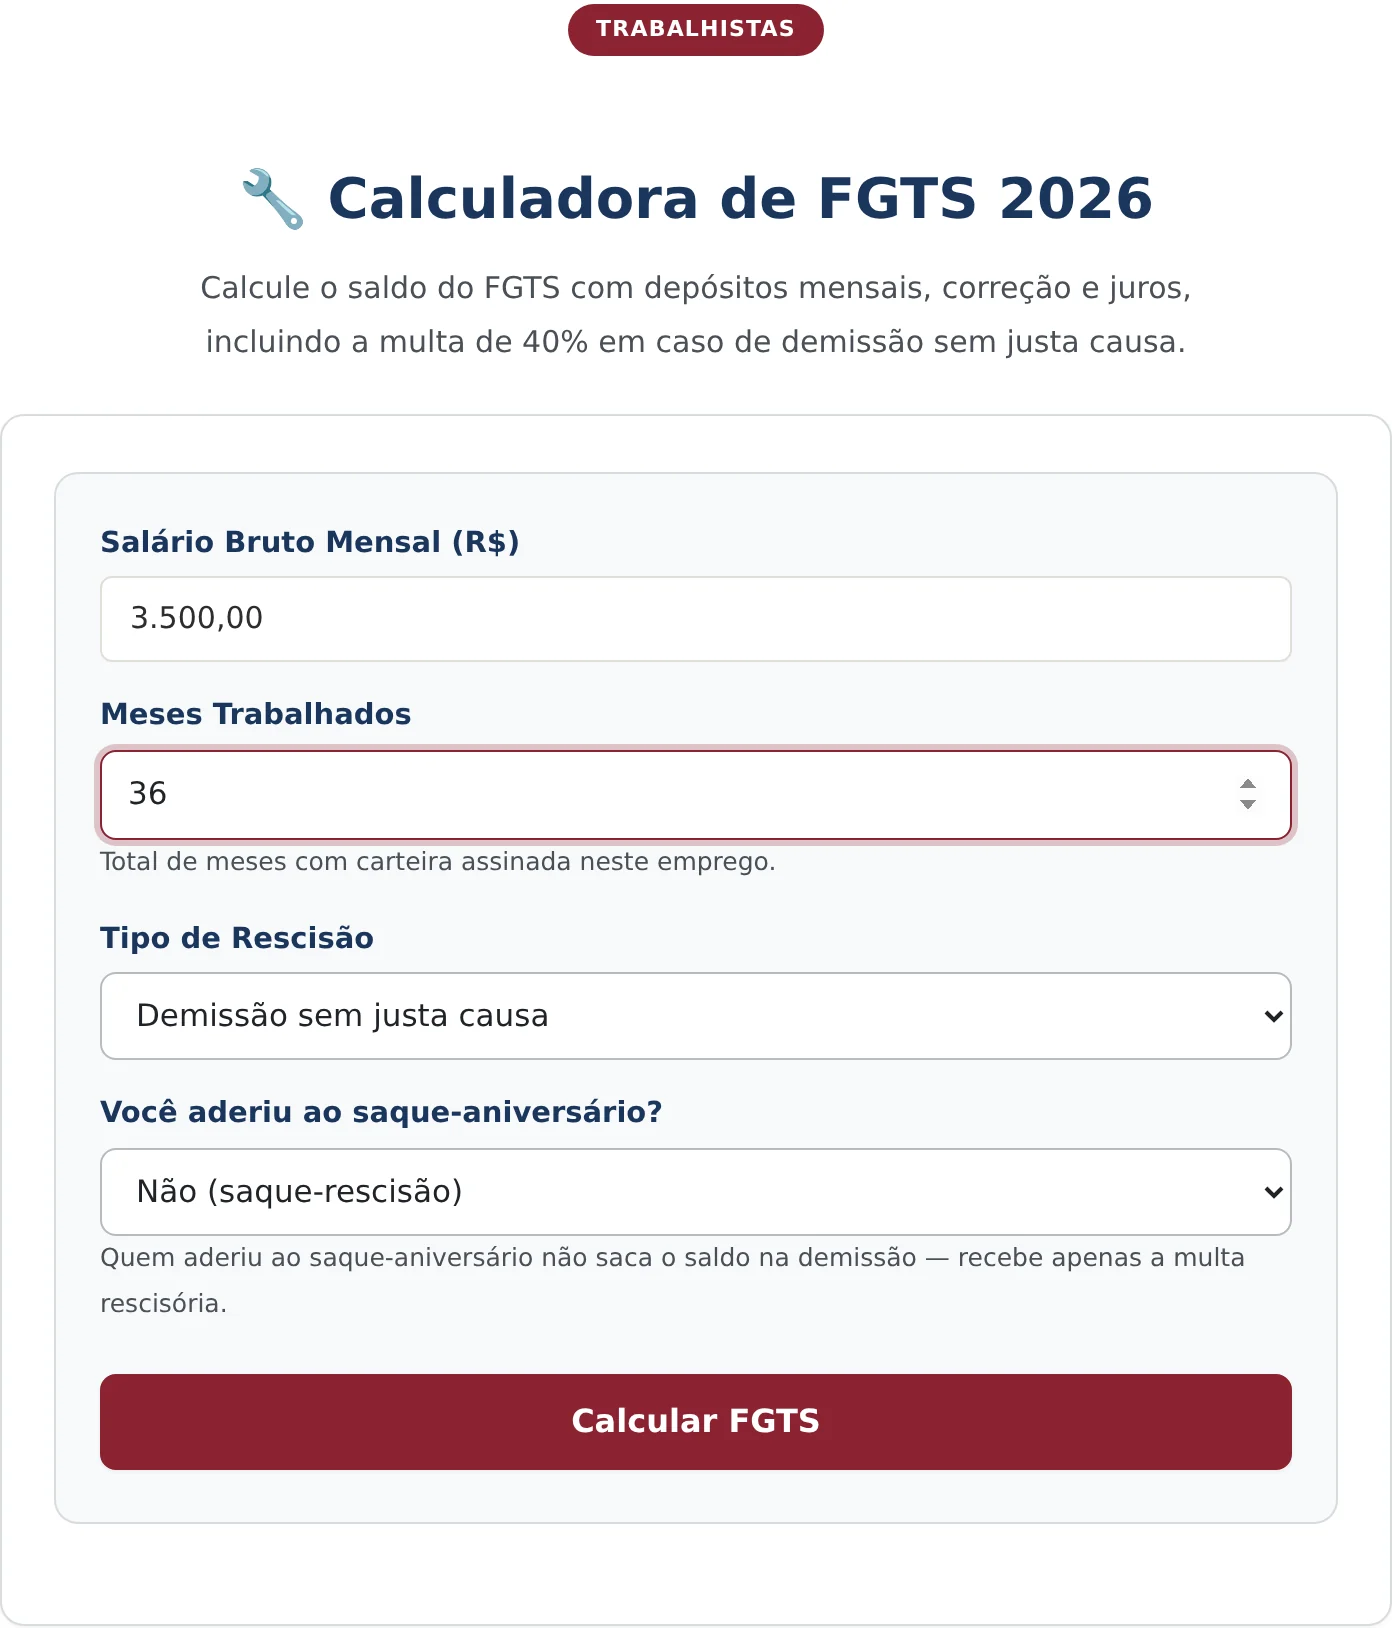
2. Completar con los datos de la relación laboral
En el ejemplo, el salario bruto es de R$ 3.500,00, se trabajaron 36 meses, la modalidad es despido sin causa justificada y no hubo adhesión al retiro por cumpleaños.
Conviene repetir el cálculo alternando la modalidad. La diferencia entre el despido sin causa justificada y la renuncia, manteniendo los demás datos, muestra directamente qué está en juego en la decisión de quién pone fin al contrato.
3. Calcular y leer el resultado
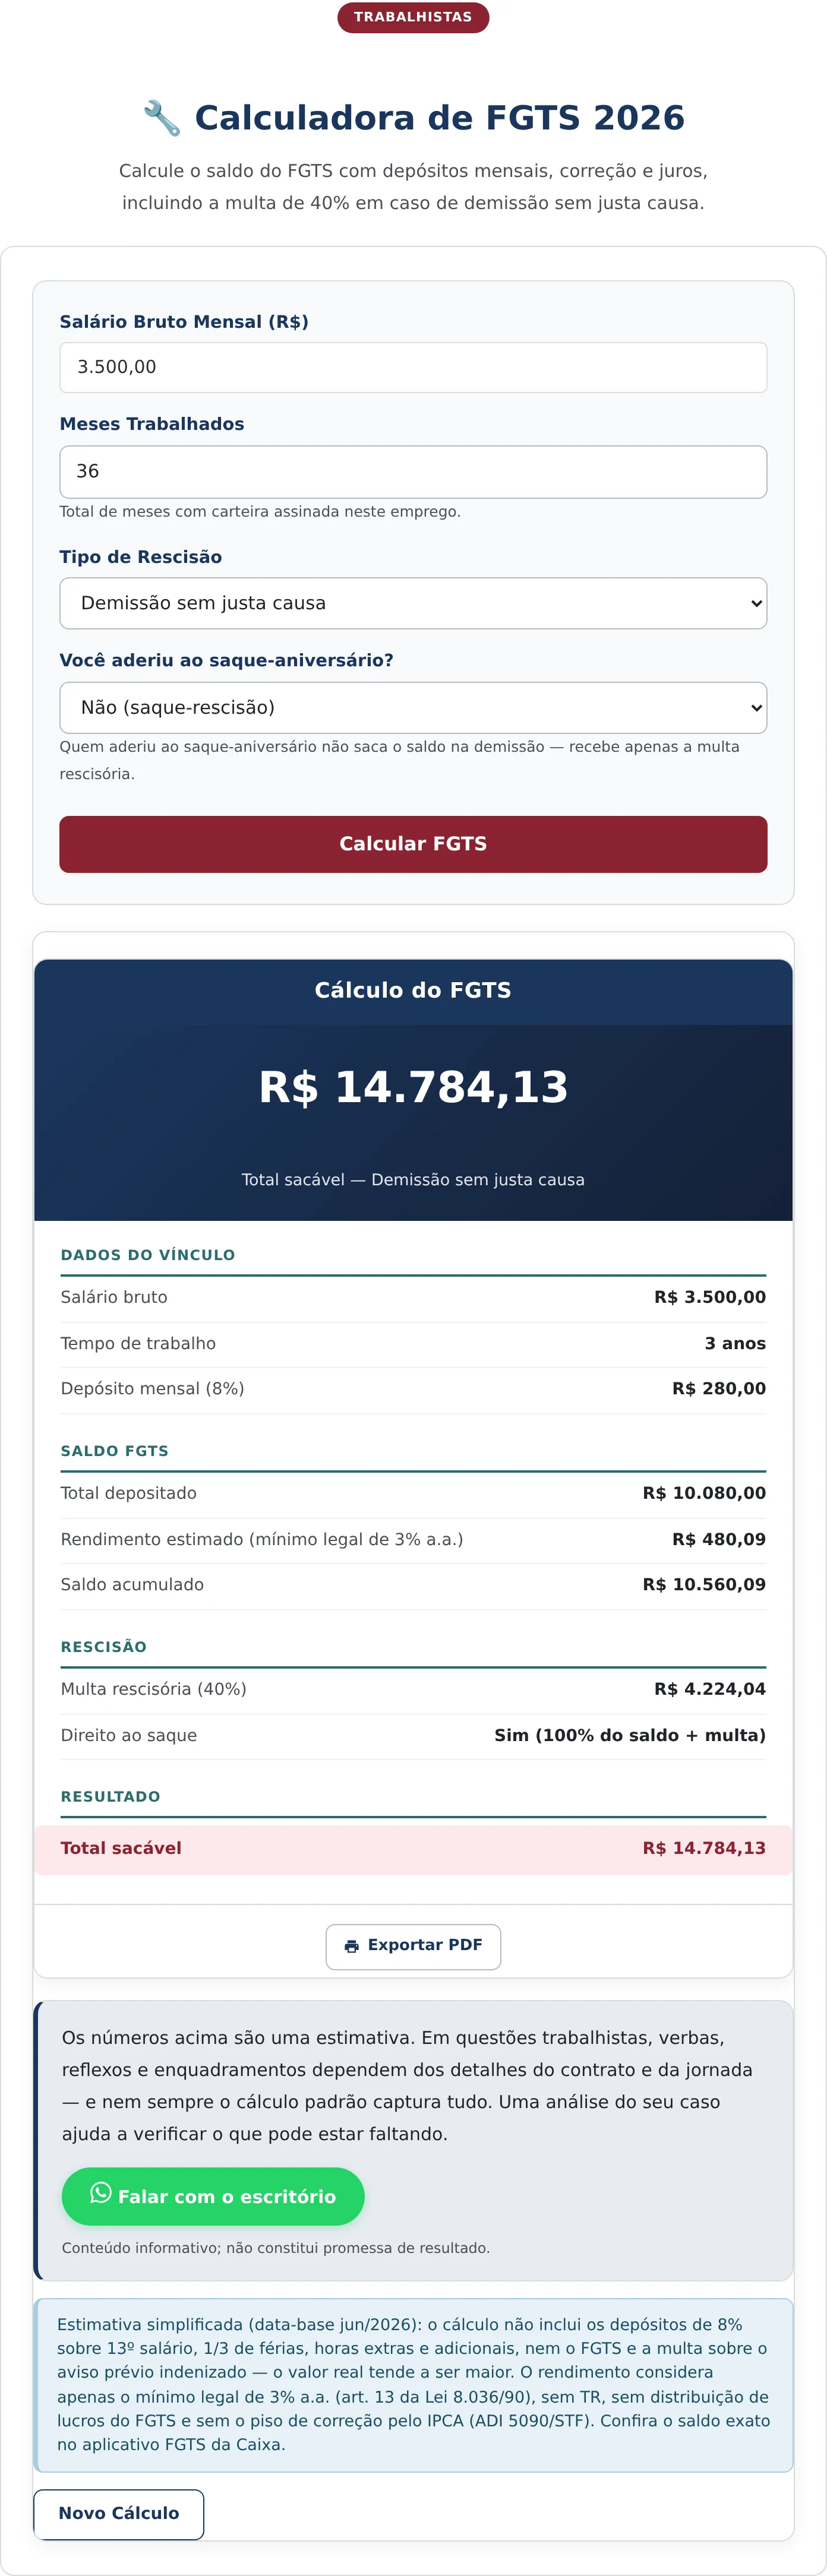
El botón «Calcular FGTS» abre la tarjeta con el total retirable destacado, los datos de la relación laboral, la composición del saldo, el bloque de rescisión y el resultado.
Cómo leer cada línea del resultado
En el ejemplo, el total retirable es de R$ 14.784,13. Los datos de la relación laboral confirman el depósito mensual de R$ 280,00, equivalente al 8% del salario de R$ 3.500,00.
El bloque del saldo desglosa el cálculo en tres líneas. El total depositado es de R$ 10.080,00, resultado de 36 depósitos mensuales. El rendimiento estimado es de R$ 480,09, y el saldo acumulado alcanza R$ 10.560,09.
La línea del rendimiento incluye una información técnica relevante, indicada en el pie de página: la estimación considera únicamente el rendimiento mínimo legal del 3% anual, sin la tasa referencial y sin una eventual distribución de resultados del fondo. Por lo tanto, es una estimación conservadora.
El bloque de rescisión presenta la multa del 40% sobre el saldo acumulado, equivalente a R$ 4.224,04, y confirma el derecho al retiro íntegro en la modalidad elegida. El resultado suma el saldo y la multa en el total retirable.
El pie de página también registra las partidas no incluidas en la estimación: los depósitos del 8% sobre el decimotercer salario, sobre el tercio de vacaciones, sobre horas extras y adicionales, y el depósito con la multa sobre el preaviso indemnizado. Por lo tanto, el valor real tiende a ser mayor que el estimado.
Qué cambia en cada modalidad de terminación
La elección de la modalidad en el formulario no es una formalidad: redefine el resultado.
En el despido sin causa justificada, el trabajador retira el saldo íntegro y recibe la multa del 40%, que se deposita en la cuenta vinculada y se retira junto con el resto. Es la hipótesis más favorable.
En caso de renuncia, no hay retiro del saldo ni multa. Los depósitos permanecen en la cuenta y solo pueden movilizarse en los supuestos legales, como la adquisición de vivienda, la jubilación o enfermedades graves previstas por la ley.
En la extinción por acuerdo, la multa se reduce al 20% y el retiro se limita al 80% del saldo. Es una modalidad que interesa a ambas partes en determinadas circunstancias, pero que le cuesta al trabajador una parte relevante del fondo.
En el despido con causa justificada, no hay multa ni retiro del saldo, situación equivalente a la renuncia en lo relativo al fondo de garantía.
Hay un aspecto del fondo que suele ignorarse y que la estimación conservadora de la herramienta permite apreciar: el rendimiento. Por ley, la cuenta vinculada rinde un tres por ciento anual más la tasa referencial, nivel históricamente inferior a la inflación en diversos períodos.
La consecuencia práctica es que el fondo tiende a perder poder adquisitivo a lo largo de contratos extensos, lo que explica por qué el saldo acumulado en veinte años suele ser inferior a lo que indicaría la suma actualizada de los depósitos. La distribución de resultados del fondo, cuando ocurre, mitiga parcialmente este efecto, pero no está garantizada ni es previsible.
Este dato importa al decidir sobre el retiro por cumpleaños. Dejar el saldo retenido en una cuenta de bajo rendimiento tiene un costo, y la comparación debe considerar tanto la pérdida del retiro en caso de despido como el rendimiento efectivo durante el período.
Qué no hace la calculadora
La herramienta no consulta la cuenta vinculada. El saldo se estima a partir del salario y del tiempo informados, y el valor oficial está disponible en los canales de la institución gestora del fondo.
Tampoco considera períodos con salarios diferentes, licencias ni contratos anteriores con saldo remanente, situaciones que modifican la composición real de la cuenta.
Y no calcula el fondo adeudado sobre partidas impagas en discusión judicial, materia que depende del reconocimiento de las partidas principales.
Preguntas frecuentes
¿Quien renuncia recibe la multa del 40%?
No la recibe. La multa por rescisión se debe en el despido sin causa justificada y, en un porcentaje reducido del 20%, en la extinción por acuerdo. En caso de renuncia y de despido con causa justificada no hay multa, y el saldo permanece en la cuenta vinculada.
¿Qué cambia con el retiro por cumpleaños al ser despedido?
Quien se adhirió no retira el saldo al ser despedido: recibe únicamente la multa por rescisión. El saldo continúa en la cuenta y solo puede movilizarse durante el período anual del mes de cumpleaños, lo que suele sorprender a quien se adhirió sin evaluar esta consecuencia.
¿El valor estimado por la calculadora es el valor real de la cuenta?
Es una estimación conservadora. El cálculo utiliza únicamente el rendimiento mínimo legal y no incluye los depósitos sobre el decimotercer salario, el tercio de vacaciones, las horas extras y el preaviso indemnizado, de modo que el saldo real tiende a ser superior al presentado.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


