
Calculadora del factor previsional: tutorial
El factor previsional redujo en 18% el ingreso mensual en el ejemplo de este tutorial, y el cálculo que produce esta reducción tiene tres variables. La calculadora del sitio aplica la fórmula oficial y muestra la reducción en reales.
Qué resuelve la calculadora de factor previsional
El factor previsional es un multiplicador aplicado al promedio salarial para obtener el ingreso mensual inicial de la prestación. Cuando es inferior a 1, reduce el valor; cuando supera 1, lo aumenta. Quien se jubila anticipadamente, con poca edad y una expectativa de vida larga, recibe un factor desfavorable.
La fórmula legal combina el tiempo de cotización, una alícuota fija de 0,31, la edad en la fecha de la solicitud y la expectativa de vida determinada mediante la tabla oficial de mortalidad. Cada uno de estos elementos interviene de una manera, y el cálculo mental es impracticable.
Después de la reforma de 2019, el factor dejó de ser una regla general, pero no desapareció. Sigue siendo aplicable a las solicitudes anteriores al 13 de noviembre de 2019 y subsiste en una de las reglas de transición, la del período adicional de 50%. Quien discute una prestación concedida en el pasado o se encuadra en esta transición lo necesita.
La herramienta del sitio recibe cinco datos y devuelve el factor, la expectativa de vida utilizada, la simulación del ingreso con y sin el factor y la puntuación de la regla que permitía excluirlo.
Cuándo ayuda la herramienta en el caso concreto
El uso más frecuente es la verificación de una prestación concedida antes de la reforma, cuando el factor se aplicaba como regla.
Otras situaciones recurrentes:
- evaluar la regla de transición del período adicional de 50%, en la que se mantiene el factor;
- medir cuánto costaría en ingreso mensual anticipar la jubilación;
- verificar la puntuación exigida por la regla que eximía del factor;
- comparar el efecto de un año más de cotización sobre el multiplicador;
- entender el origen de un ingreso mensual inferior al promedio salarial.
El campo del promedio salarial es opcional, pero es el que transforma un número abstracto en una diferencia de reales al mes, que es el dato que permite decidir.
Un factor de 0,8202 no es un detalle técnico: son R$ 719,08 menos al mes, todos los meses, durante el resto de la vida de la prestación.
El ejemplo de este tutorial muestra esta traducción, con valores ficticios elegidos para la demostración.
Paso a paso con las pantallas de la herramienta
La calculadora se encuentra en el área de herramientas del sitio, entre las previsionales, y funciona en el navegador.
1. Abrir la herramienta e identificar los campos
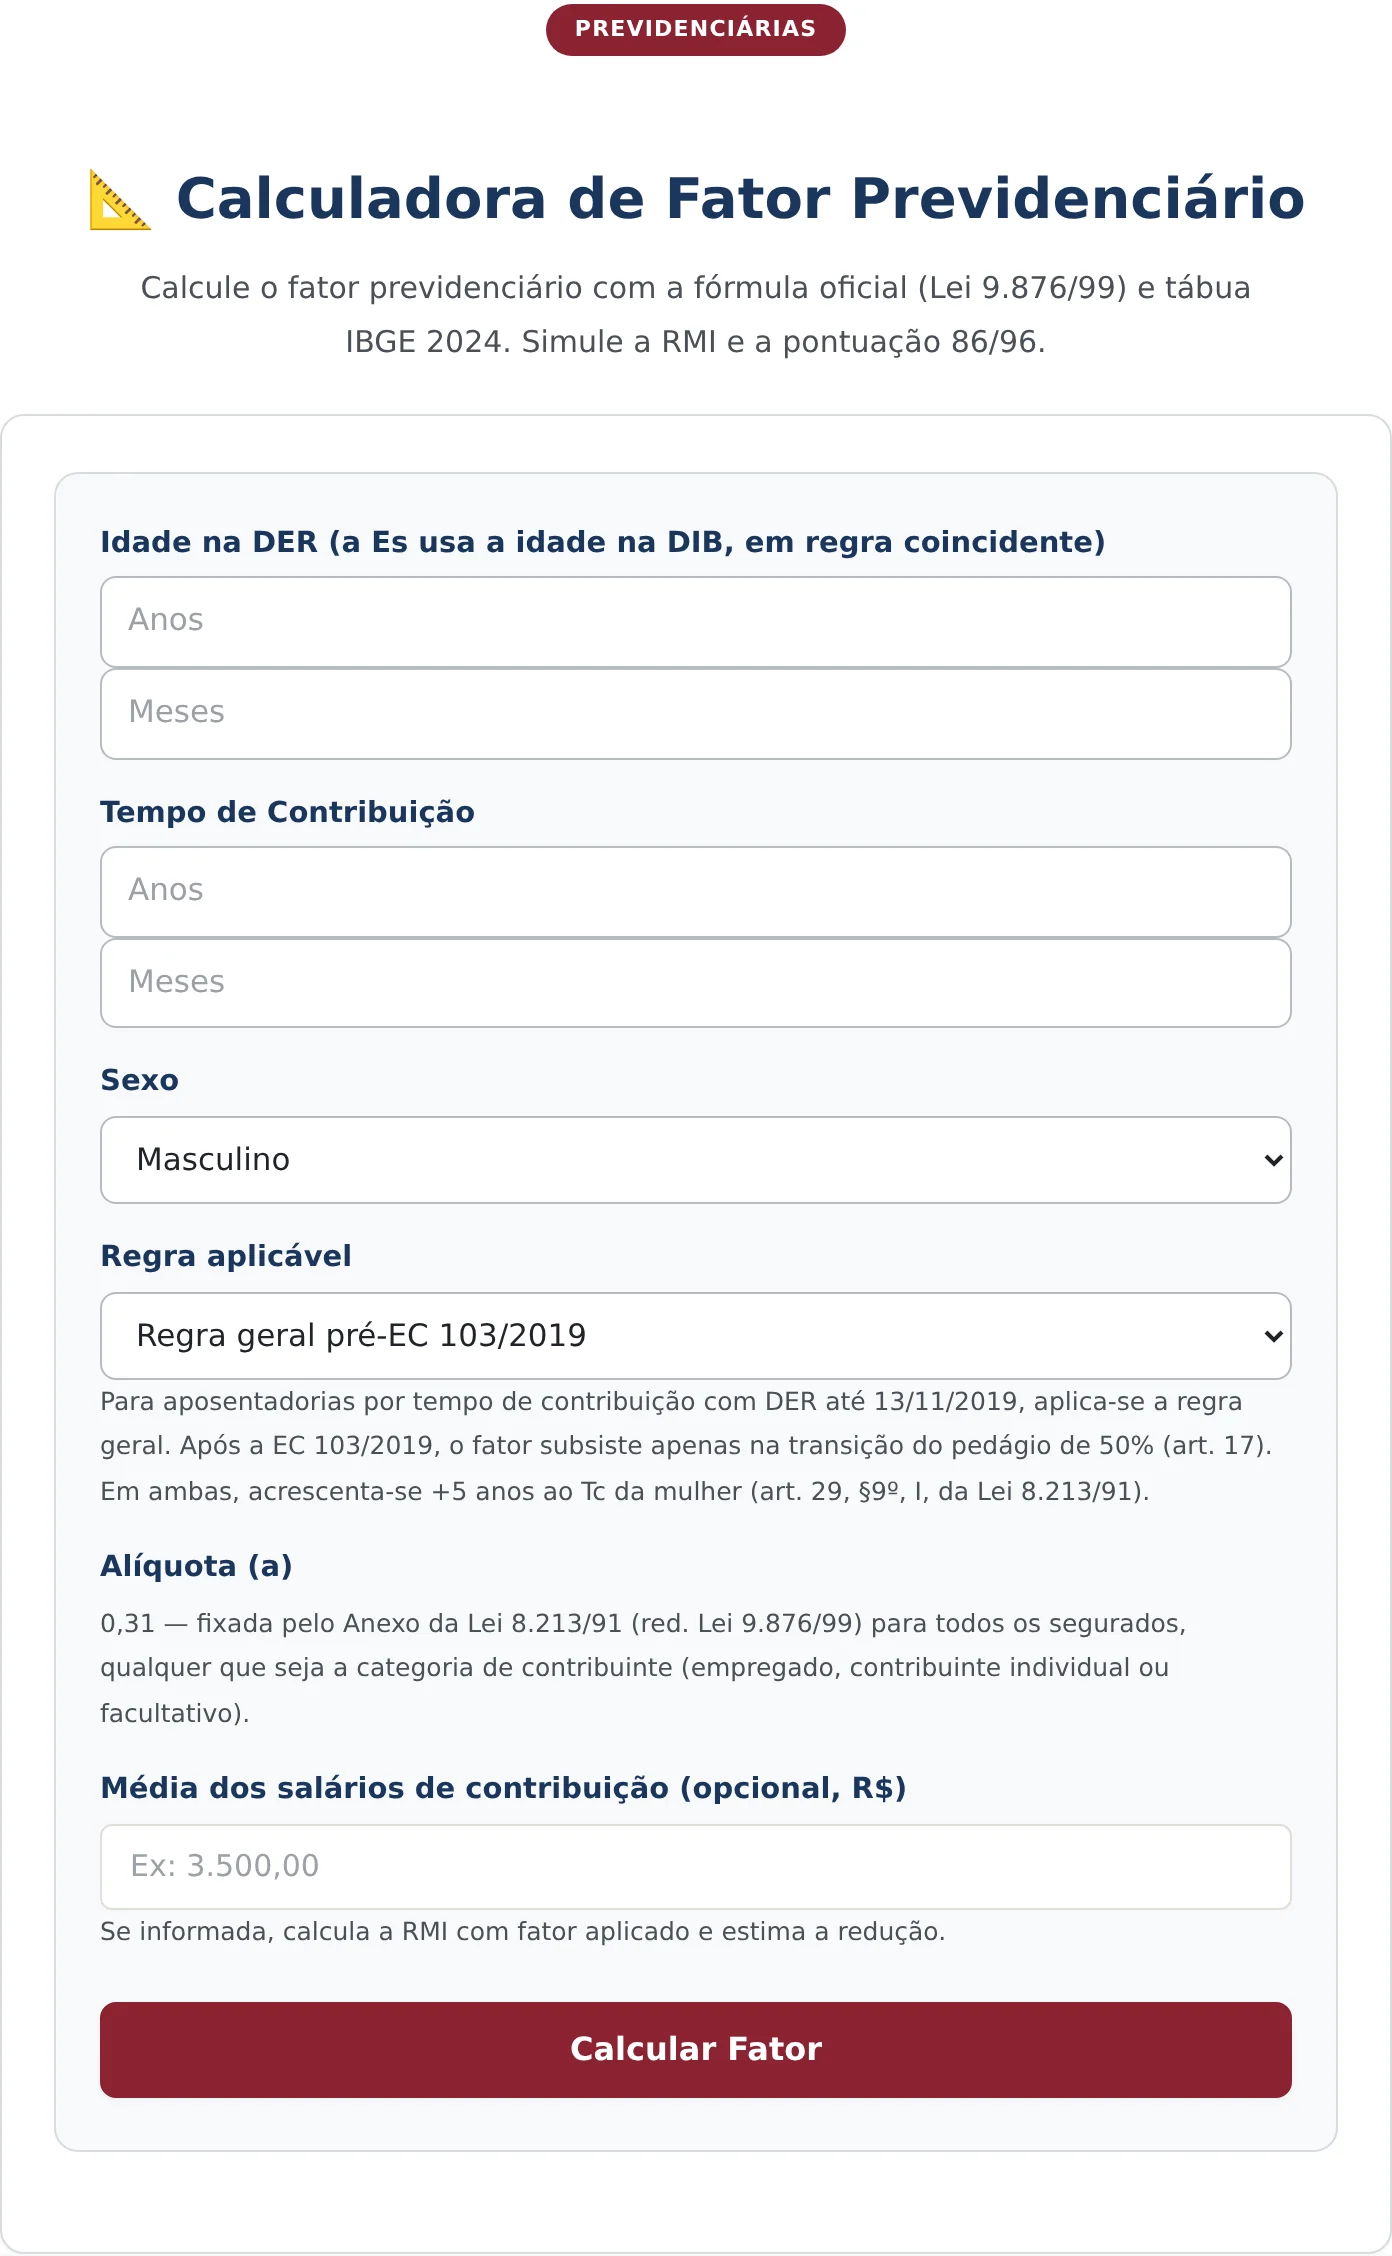
La pantalla reúne cinco campos. Los dos primeros son la edad en la fecha de la solicitud y el tiempo de cotización, ambos en años. El tercero es el sexo, que importa porque la ley añade cinco años al tiempo de la mujer en la fórmula.
El cuarto campo permite elegir la regla aplicable, entre la regla general anterior a la reforma y la transición del período adicional de 50%. El quinto es el promedio de los salarios de cotización, opcional, utilizado para estimar el ingreso.
2. Completar con los datos del caso
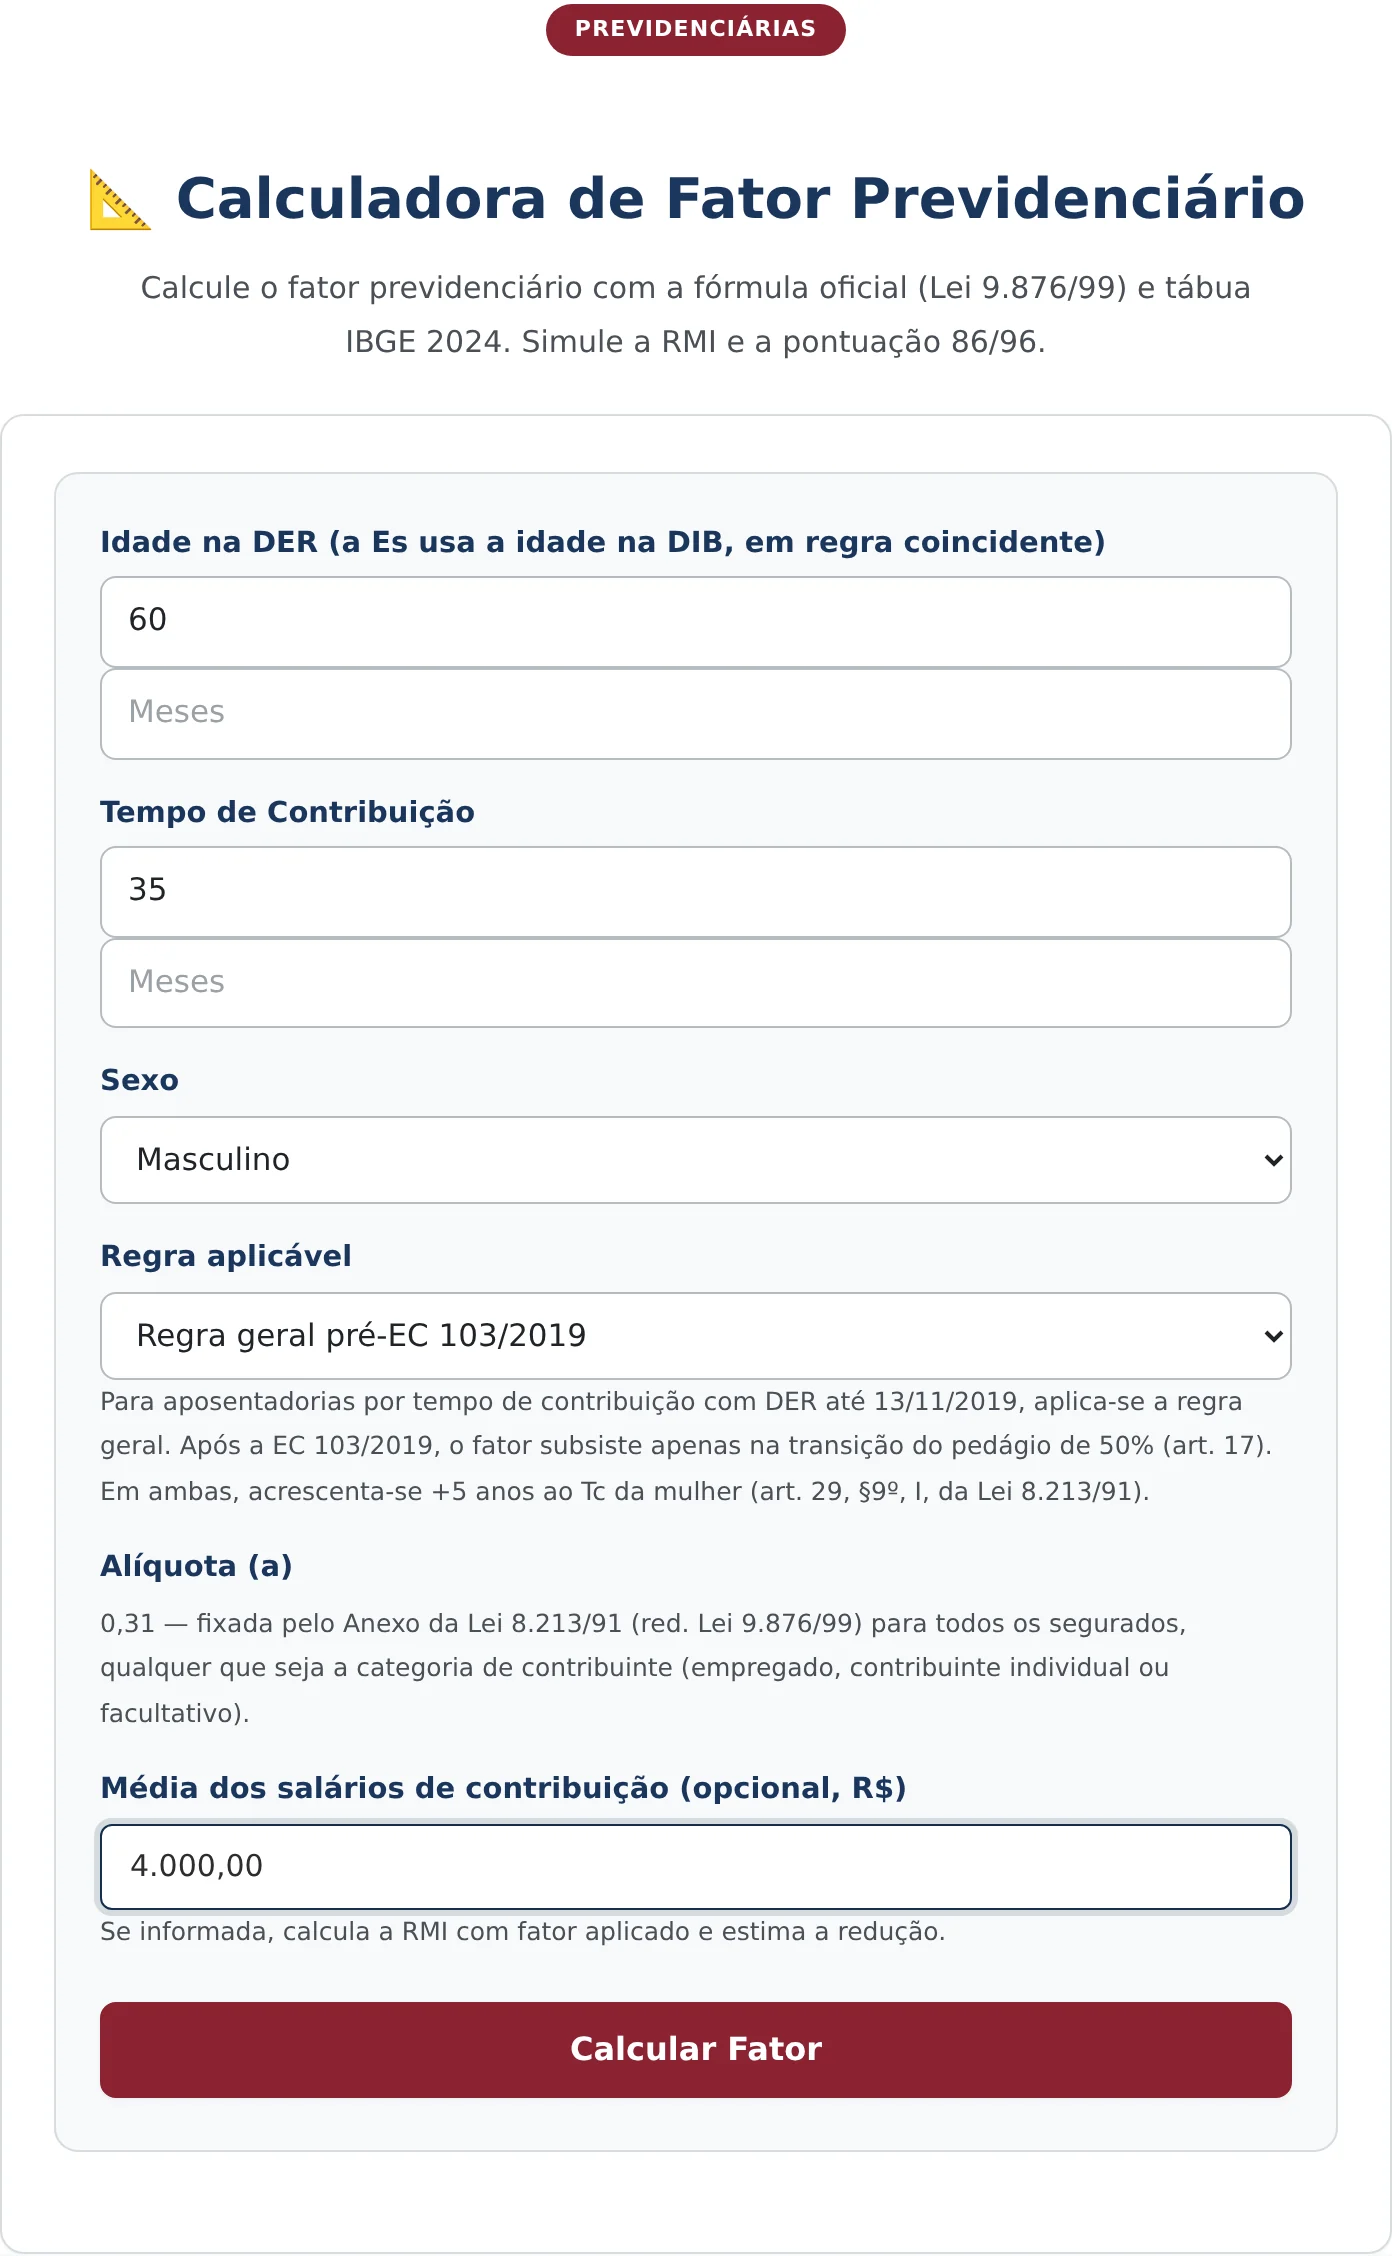
En el ejemplo, la edad en la fecha de la solicitud es de 60 años, el tiempo de cotización es de 35 años, el asegurado es de sexo masculino, la regla elegida es la general anterior a la reforma y el promedio salarial informado es de R$ 4.000,00.
La edad y el tiempo deben corresponder a la fecha de la solicitud, y no a la fecha de hoy. Este es el origen de gran parte de las divergencias en la verificación de prestaciones antiguas, porque la diferencia de pocos meses modifica tanto la expectativa de vida como el resultado de la fórmula.
3. Calcular y leer el resultado
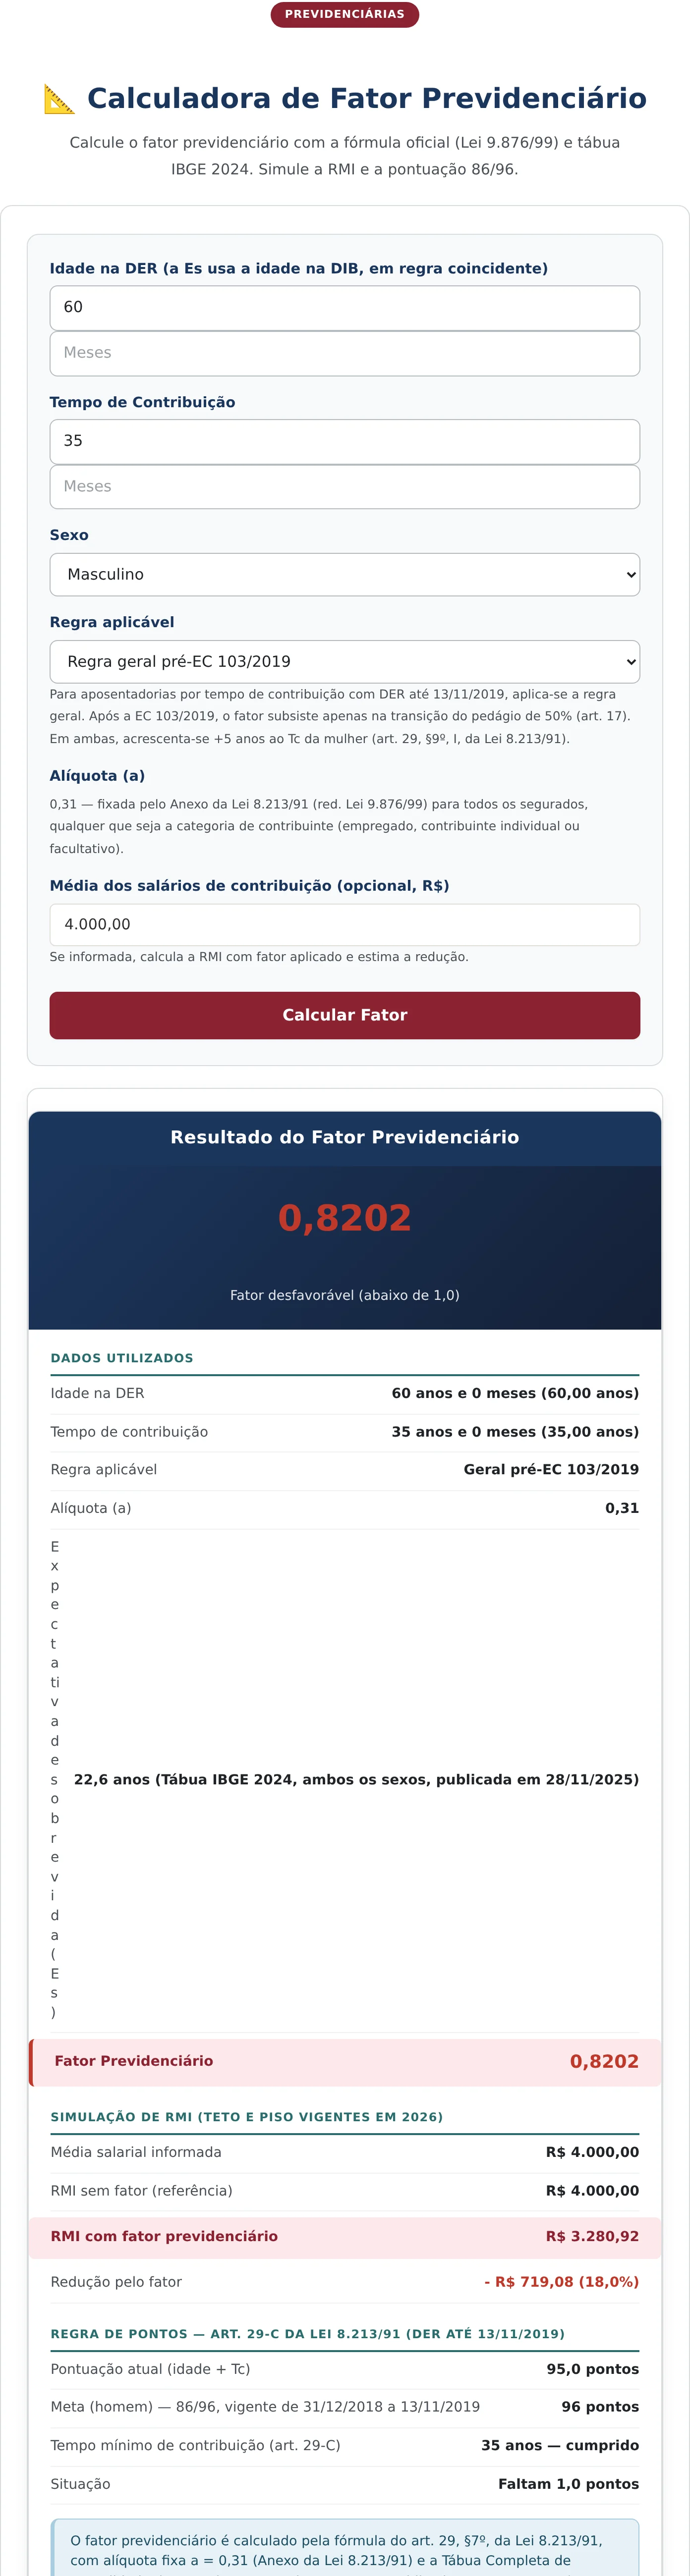
El botón «Calcular Factor» abre la tarjeta con el multiplicador destacado, los datos utilizados, la simulación del ingreso y el análisis de la regla de puntos que permitía excluir el factor.
Cómo leer cada línea del resultado
En el ejemplo, el factor es de 0,8202, clasificado como desfavorable por estar por debajo de 1. El bloque de datos utilizados muestra las variables que produjeron este número.
Dos de ellas son informadas por el usuario: edad de 60 años y tiempo de cotización de 35 años. Una está fijada por ley: la alícuota de 0,31. La cuarta proviene de fuera: la expectativa de vida de 22,6 años, extraída de la tabla oficial de mortalidad, con la indicación del año y de la fecha de publicación.
Esta última variable explica por qué el factor cambia de un año a otro sin que el asegurado haya hecho nada. La tabla se actualiza anualmente, y el aumento de la expectativa de vida reduce el factor de quien se jubila a la misma edad.
La simulación del ingreso realiza la traducción decisiva. Sobre el promedio de R$ 4.000,00, el ingreso sin factor sería de R$ 4.000,00; con el factor, baja a R$ 3.280,92. La reducción es de R$ 719,08 al mes, equivalente a 18% del valor.
El bloque final analiza la regla de puntos que permitía excluir el factor en las solicitudes anteriores a la reforma. En el ejemplo, la puntuación de 95 puntos queda a 1 punto de la meta de 96 exigida para los hombres en el período final de vigencia de la regla. Un punto, en este contexto, vale los R$ 719,08 mensuales de la línea anterior.
Por qué el factor sigue importando después de la reforma
La reforma de 2019 extinguió la jubilación por tiempo de cotización en su modalidad anterior y, con ella, la aplicación general del factor. Esto llevó a muchas personas a concluir que el tema había terminado, lo cual no es exacto.
El factor permanece en dos frentes. El primero es el conjunto de prestaciones ya concedidas: toda revisión de una jubilación anterior a la reforma pasa por la verificación del multiplicador aplicado, la edad considerada y la tabla utilizada.
El segundo es la regla de transición del período adicional de 50%, en la que el factor sigue incidiendo sobre el promedio salarial. Quien se encuadre en esta transición debe comparar el resultado con el de las demás reglas antes de elegir.
También existe un uso retrospectivo. En las discusiones sobre el mejor momento para solicitar la prestación en el pasado, el factor es el instrumento que mide el costo de la anticipación, y la herramienta permite reconstruir este cálculo con los parámetros de la época.
Qué no hace la calculadora
La herramienta no determina el promedio salarial. Recibe el promedio como dato y estima el ingreso a partir de él, mientras que el promedio real depende de todos los salarios de cotización desde julio de 1994, extraídos del registro oficial.
Tampoco aplica automáticamente el tope ni el mínimo en todas las hipótesis, ni calcula prestaciones regidas por reglas posteriores a la reforma, que utilizan un coeficiente progresivo en lugar del factor.
Y no sustituye la carta de concesión. Para verificar una prestación concedida, el documento oficial contiene el promedio, el factor y el coeficiente efectivamente aplicados, y es con esos números con los que debe compararse la simulación.
Preguntas frecuentes
¿El factor previsional todavía existe?
Existe, con un alcance reducido. Se aplica a las solicitudes anteriores al 13 de noviembre de 2019 y se mantiene en la regla de transición del período adicional de 50%. Para las demás reglas posteriores a la reforma, el cálculo utiliza un coeficiente progresivo, y no el factor.
¿Por qué el factor cambia sin que yo cambie de edad?
Porque la expectativa de vida se actualiza anualmente mediante la tabla oficial de mortalidad. Como interviene en la fórmula, el aumento de la longevidad promedio reduce el factor de quien se jubila a la misma edad y con el mismo tiempo de cotización.
¿La mujer recibe un tratamiento diferente en la fórmula?
Sí. La ley añade cinco años al tiempo de cotización de la mujer en el cálculo del factor, lo que eleva el multiplicador. La calculadora aplica este incremento automáticamente cuando se selecciona el sexo femenino en el formulario.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


