
养老金系数计算器:使用教程
在本教程的示例中,养老金系数使月收入减少了18%,而产生这一扣减的计算涉及三个变量。网站计算器采用官方公式,并以雷亚尔显示减少的金额。
养老金系数计算器能解决什么问题
养老金系数是用于乘以工资平均值,以得出福利待遇初始月收入的乘数。低于1时会降低金额,高于1时则会提高金额。较早退休、年龄较小且预期余寿较长的人,会适用不利的系数。
法定公式结合了缴费年限、固定费率0,31、申请日期时的年龄,以及根据官方生命表确定的预期余寿。每项要素的纳入方式各不相同,心算并不可行。
2019年改革后,该系数不再是一般规则,但并未消失。它仍适用于2019年11月13日之前提出的申请,并保留在一项过渡规则中,即50%补缴期规则。对于讨论过去已获批福利待遇的人,或符合该过渡规则的人而言,它仍然适用。
网站工具接收五项数据,并返回系数、所采用的预期余寿、采用和不采用该系数时的收入模拟结果,以及原本允许排除该系数的规则下的积分。
该工具何时有助于具体案件
最常见的用途是核查改革前获批的福利待遇,当时该系数通常适用。
其他常见情形包括:
- 评估50%补缴期过渡规则,在该规则下该系数仍然适用;
- 衡量提前退休会使月收入付出多大代价;
- 核查免除适用该系数的规则所要求的积分;
- 比较多缴费一年对乘数产生的影响;
- 了解月收入低于工资平均值的原因。
工资平均值字段为可选项,但正是它将抽象数字转化为每月相差多少雷亚尔,而这正是作出决定所需的数据。
0,8202的系数并非技术细节:每个月少R$ 719,08,在整个福利待遇存续期间皆是如此。
本教程的示例以为演示而选取的虚构数值,展示了这种转换。
结合工具界面的操作步骤
该计算器位于网站的工具专区,归入社会保障类工具,可在浏览器中使用。
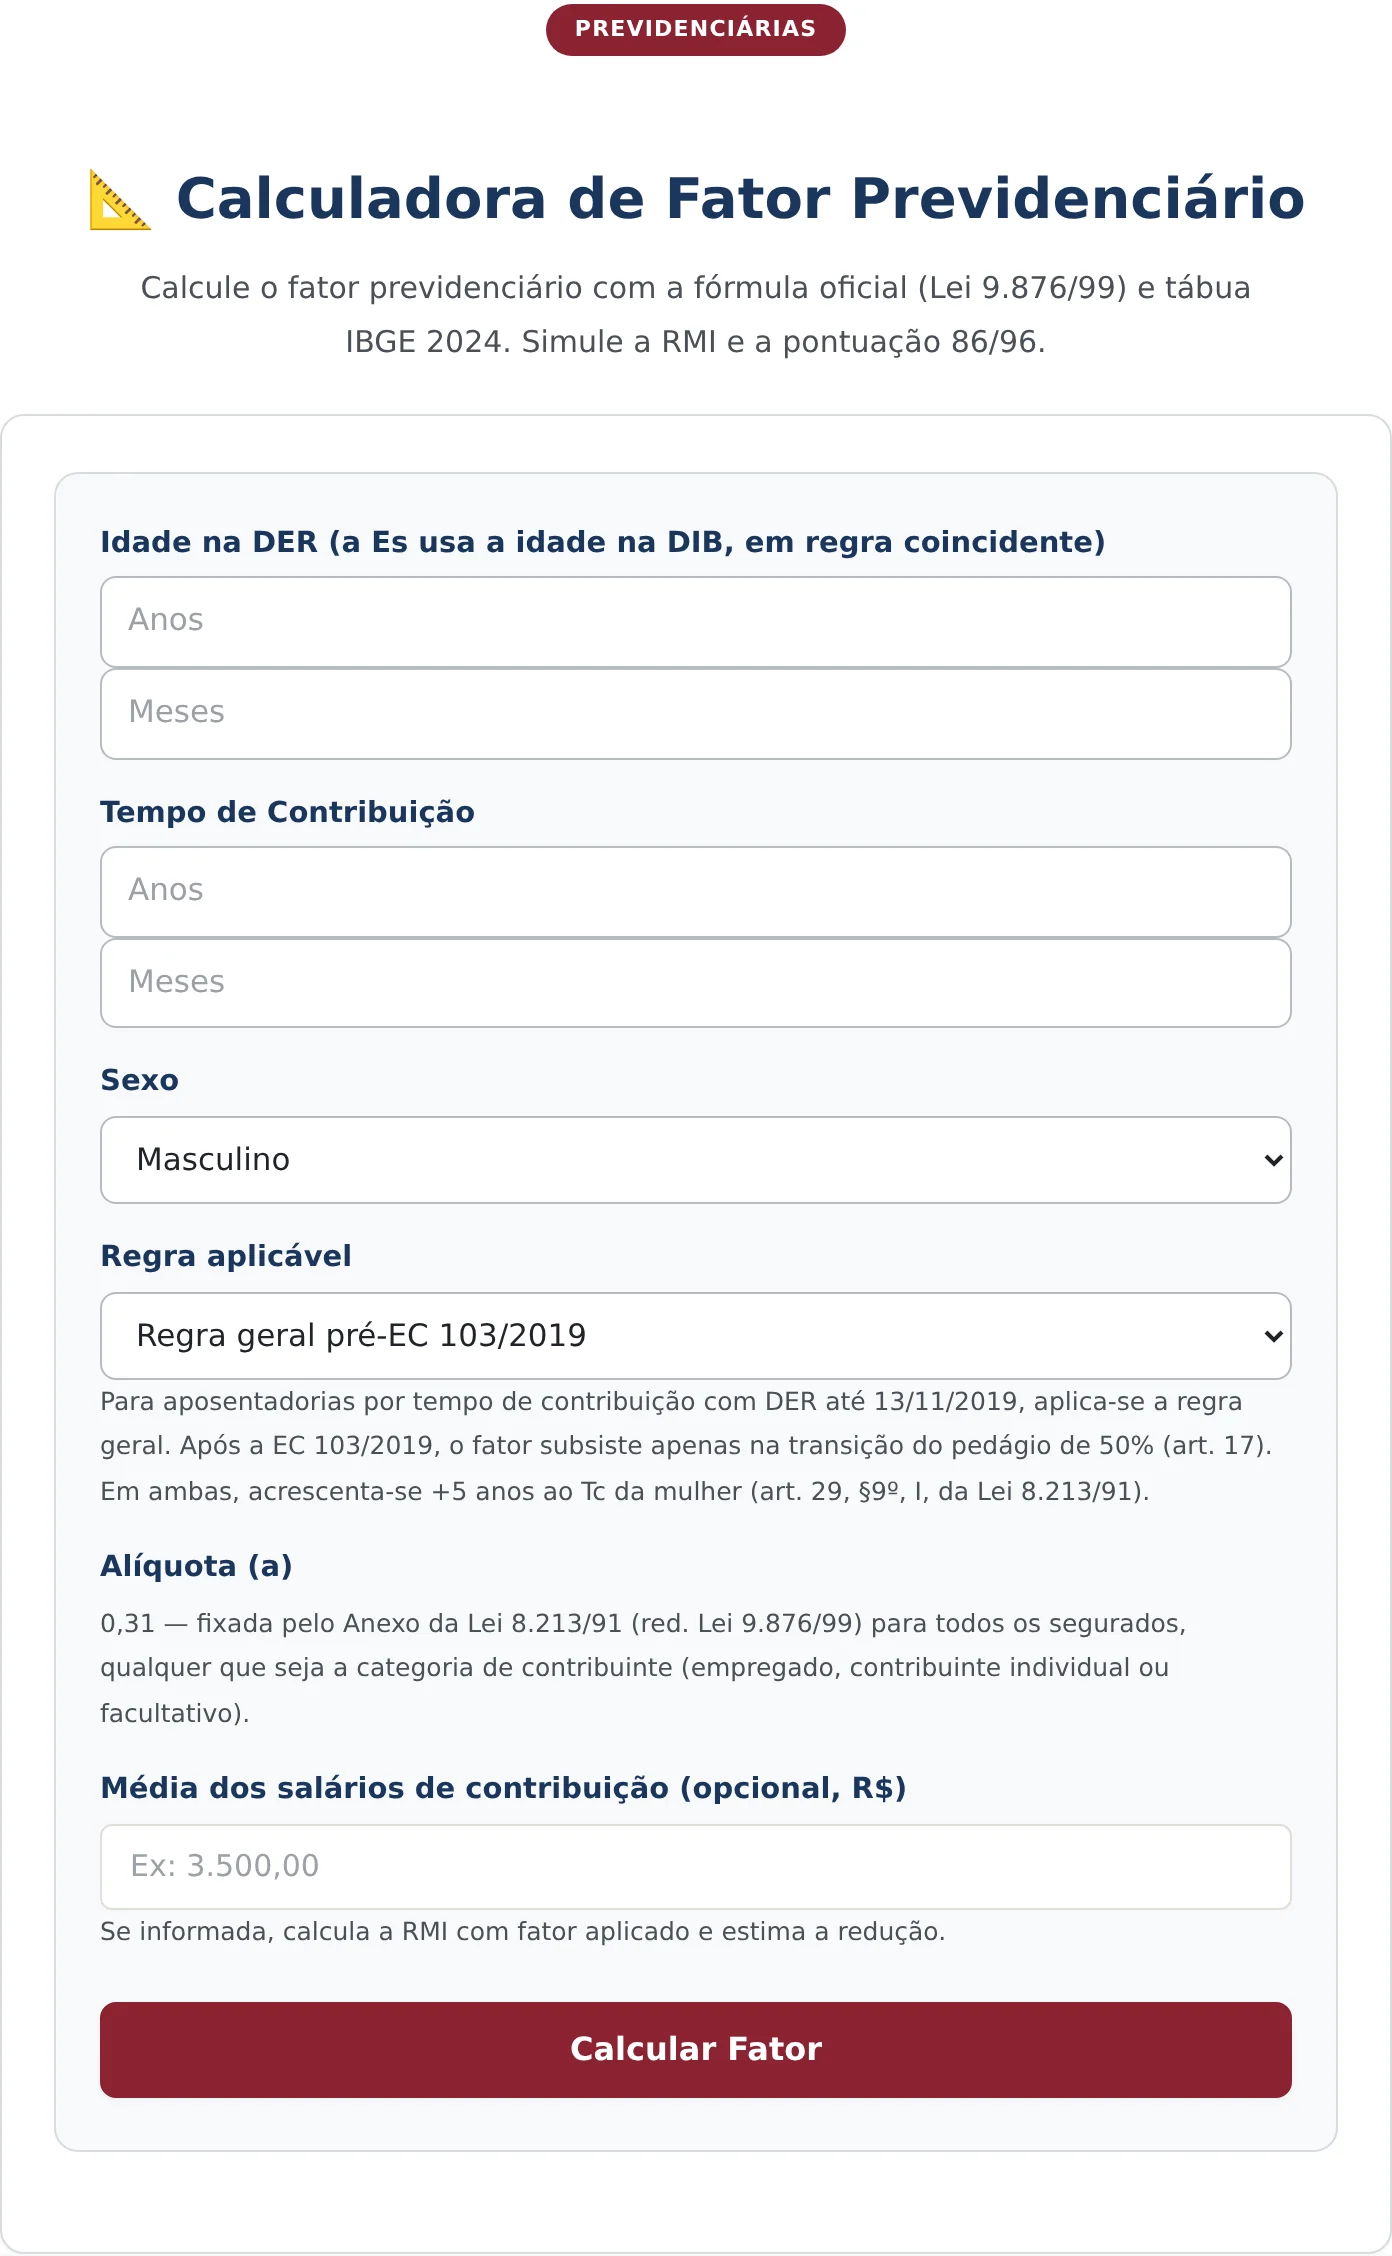
1. 打开工具并识别各字段
界面包含五个字段。前两个分别是申请日期时的年龄和缴费年限,均以年计。第三个是性别,因为法律在公式中会将女性的缴费年限增加五年。
第四个字段用于选择适用规则,包括改革前的一般规则和50%补缴期过渡规则。第五个是缴费工资平均值,为可选项,用于估算收入。
2. 填写案件数据
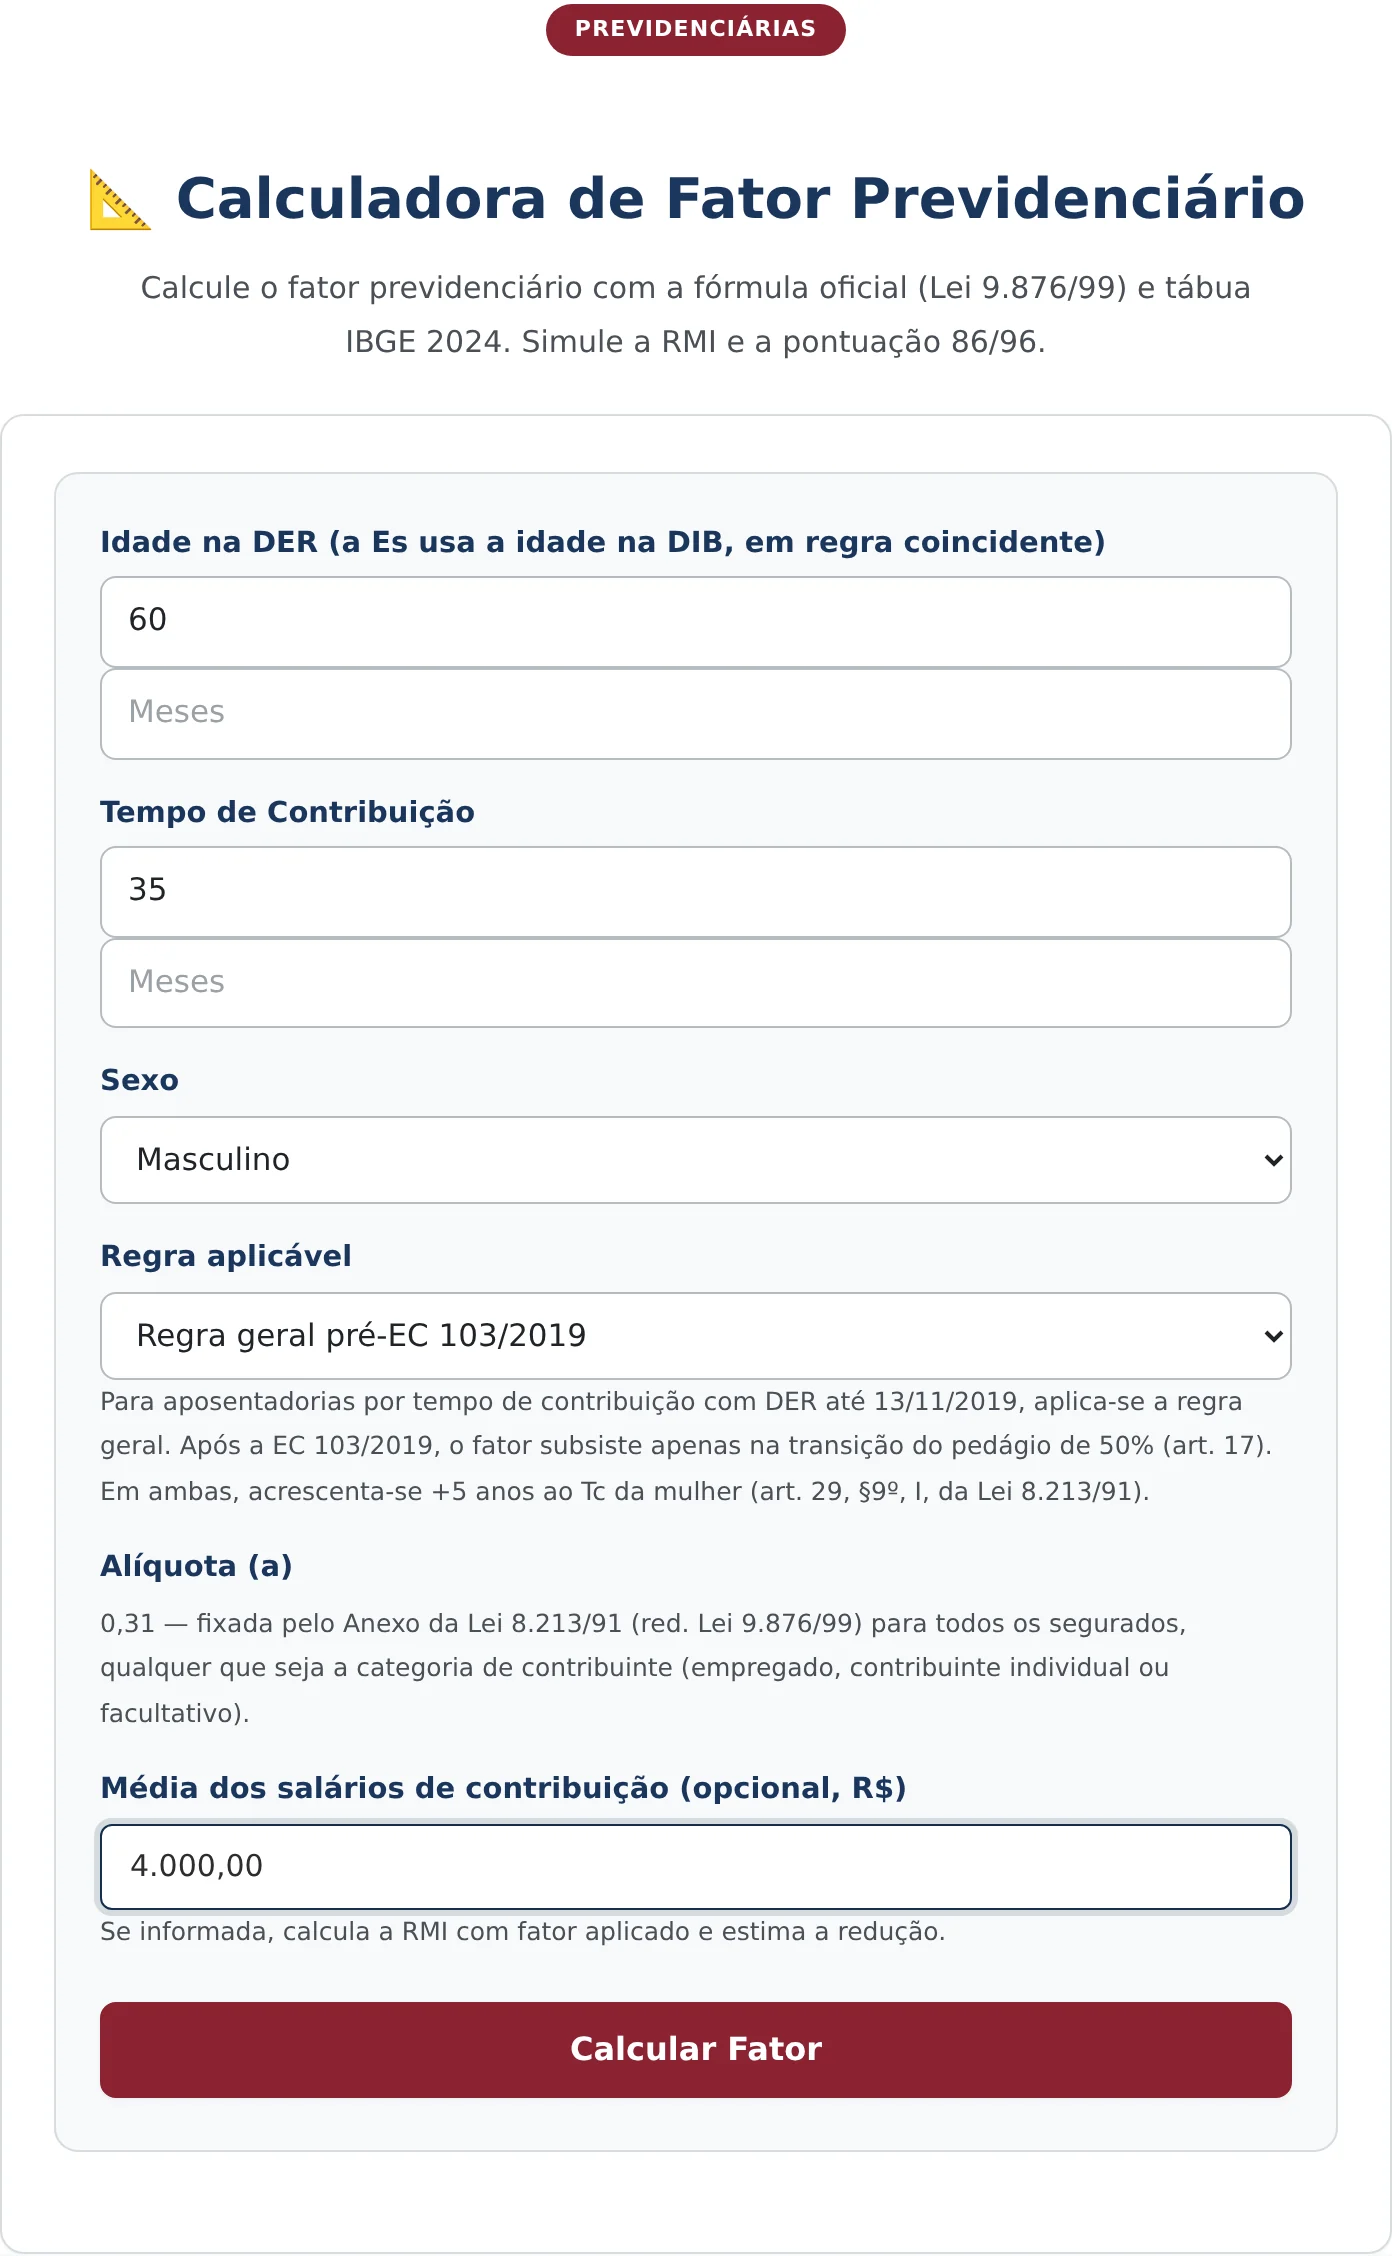
在本示例中,申请日期时的年龄为60岁,缴费年限为35年,被保险人为男性,所选规则为改革前的一般规则,填写的工资平均值为R$ 4.000,00。
年龄和年限应对应申请日期,而不是今天的日期。这是核查旧福利待遇时许多差异的根源,因为仅相差几个月,就会同时改变预期余寿和公式结果。
3. 计算并读取结果
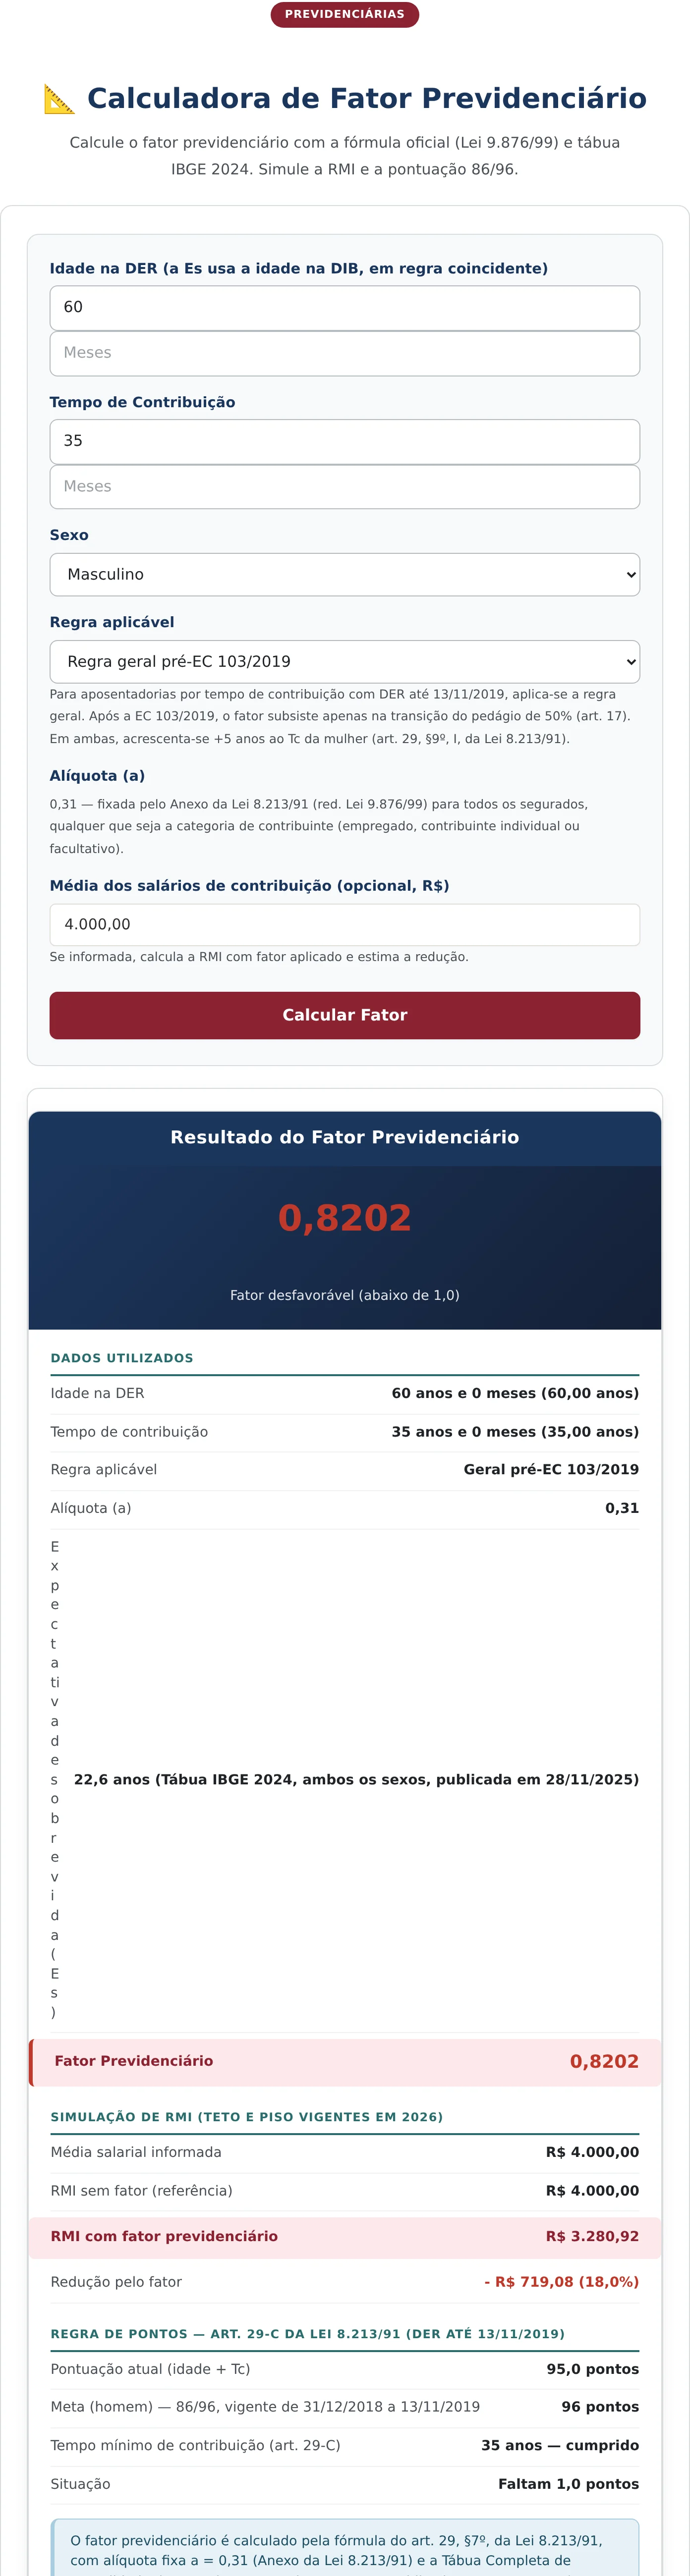
“计算系数”按钮会打开结果卡片,其中突出显示乘数、所用数据、收入模拟结果,以及对允许排除该系数的积分规则的分析。
如何理解结果中的每一行
在本示例中,系数为0,8202,因低于1而被归类为不利。所用数据模块展示了形成该数字的变量。
其中两项由用户填写:年龄60岁和缴费年限35年。一项由法律规定:费率0,31。第四项来自外部:预期余寿22,6年,取自官方生命表,并标明年份和发布日期。
最后这一变量解释了为何即使被保险人没有做任何事,系数也会逐年变化。生命表每年更新,预期余寿增加会降低同龄退休人员的系数。
收入模拟给出了关键转换。以R$ 4.000,00的平均值计算,不采用系数时的收入为R$ 4.000,00;采用系数后,降至R$ 3.280,92。每月减少R$ 719,08,相当于该金额的18%。
最后一个模块分析了改革前申请中允许排除该系数的积分规则。在本示例中,95分距离该规则有效期最后阶段对男性要求的96分目标还差1分。在这一情形下,1分价值上一行所示的每月R$ 719,08。
改革后为何该系数仍然重要
2019年改革废除了原有形式的按缴费年限退休制度,随之也取消了该系数的一般适用。这使许多人认为这一问题已经结束,但事实并非如此。
该系数仍在两个方面适用。第一是已经获批的福利待遇存量:对改革前退休待遇的任何复核,都需要核查所适用的乘数、所采用的年龄和所使用的生命表。
第二是50%补缴期过渡规则,在该规则下该系数仍适用于工资平均值。符合这一过渡规则的人,在作出选择前需要将结果与其他规则进行比较。
此外,它还有追溯性用途。在讨论过去何时申请福利待遇最为合适时,该系数是衡量提前申请成本的工具,而该工具可以使用当时的参数重建这一计算。
计算器不能做什么
该工具不计算工资平均值。它将平均值作为输入数据,并据此估算收入;而实际平均值取决于自1994年7月以来的全部缴费工资,并须从官方登记系统中提取。
它也不会在所有情形下自动适用最高限额或最低限额,也不计算受改革后规则管辖的福利待遇,因为这些规则采用递进系数而非该系数。
它也不能替代待遇核准函。核查已获批的福利待遇时,官方文件会列明实际采用的平均值、系数和比例系数,模拟结果应与这些数字进行比较。
常见问题
养老金系数还存在吗?
仍然存在,但适用范围缩小。它适用于2019年11月13日之前提出的申请,并保留在50%补缴期过渡规则中。对于改革后的其他规则,计算采用递进系数,而非该系数。
为什么我年龄没有变化,系数却变了?
因为预期余寿会根据官方生命表每年更新。由于它纳入公式,平均寿命的提高会降低在相同年龄、具有相同缴费年限退休者的系数。
女性在公式中是否受到不同对待?
是的。法律在计算该系数时,会将女性的缴费年限增加五年,从而提高乘数。表单中选择女性时,计算器会自动适用这一增加。
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


