
Calculadora Price y SAC: tutorial de comparación
A igual tasa, el sistema de amortización constante paga R$ 135 mil menos en intereses que la tabla Price en un financiamiento a 30 años, pero exige una primera cuota 26% mayor. La calculadora del sitio expone ese intercambio.
Qué resuelve la calculadora Price y SAC
Quien financia un inmueble elige, antes que la tasa, un sistema de amortización. La tabla Price produce cuotas fijas de principio a fin. El sistema de amortización constante produce cuotas decrecientes: altas al comienzo y bajas al final.
La diferencia no es cosmética. En el sistema de amortización constante, cada cuota devuelve siempre la misma porción del capital, lo que hace que el saldo deudor caiga más rápido y reduce los intereses acumulados. En la tabla Price, la amortización empieza siendo pequeña y crece a lo largo del contrato, de modo que el saldo se mantiene elevado por más tiempo.
Esta dinámica genera una comparación que impresiona en valores nominales. Donde la mayoría de los análisis se equivoca es en concluir, a partir de ahí, que un sistema es objetivamente mejor que el otro.
La herramienta del sitio calcula ambos, presenta la planilla completa de cada uno y, en la propia pantalla, advierte sobre el significado correcto de la diferencia.
Cuándo ayuda la herramienta en un caso concreto
El uso más evidente es comparar los sistemas antes de firmar un contrato de financiamiento inmobiliario.
Otras situaciones frecuentes:
- verificar la evolución del saldo deudor a lo largo del contrato;
- evaluar la capacidad de pago frente a la cuota inicial de cada sistema;
- medir el efecto de plazos distintos sobre el total de intereses;
- contrastar la planilla de amortización entregada por la institución;
- planificar amortizaciones extraordinarias a partir de la evolución del saldo.
La planilla analítica desplegable es la parte más útil para quien ya tiene un contrato firmado, porque permite confrontar línea por línea la composición informada por la institución.
A igual tasa, los dos sistemas tienen el mismo costo financiero a valor presente. La ventaja práctica depende del flujo de caja, no del total nominal.
Esa es la advertencia que la propia herramienta muestra junto a la comparación, y cambia la lectura del resultado.
Paso a paso con las pantallas de la herramienta
La calculadora se encuentra en el área de herramientas del sitio, entre las utilidades, y funciona en el navegador.
1. Abrir la herramienta y reconocer los campos
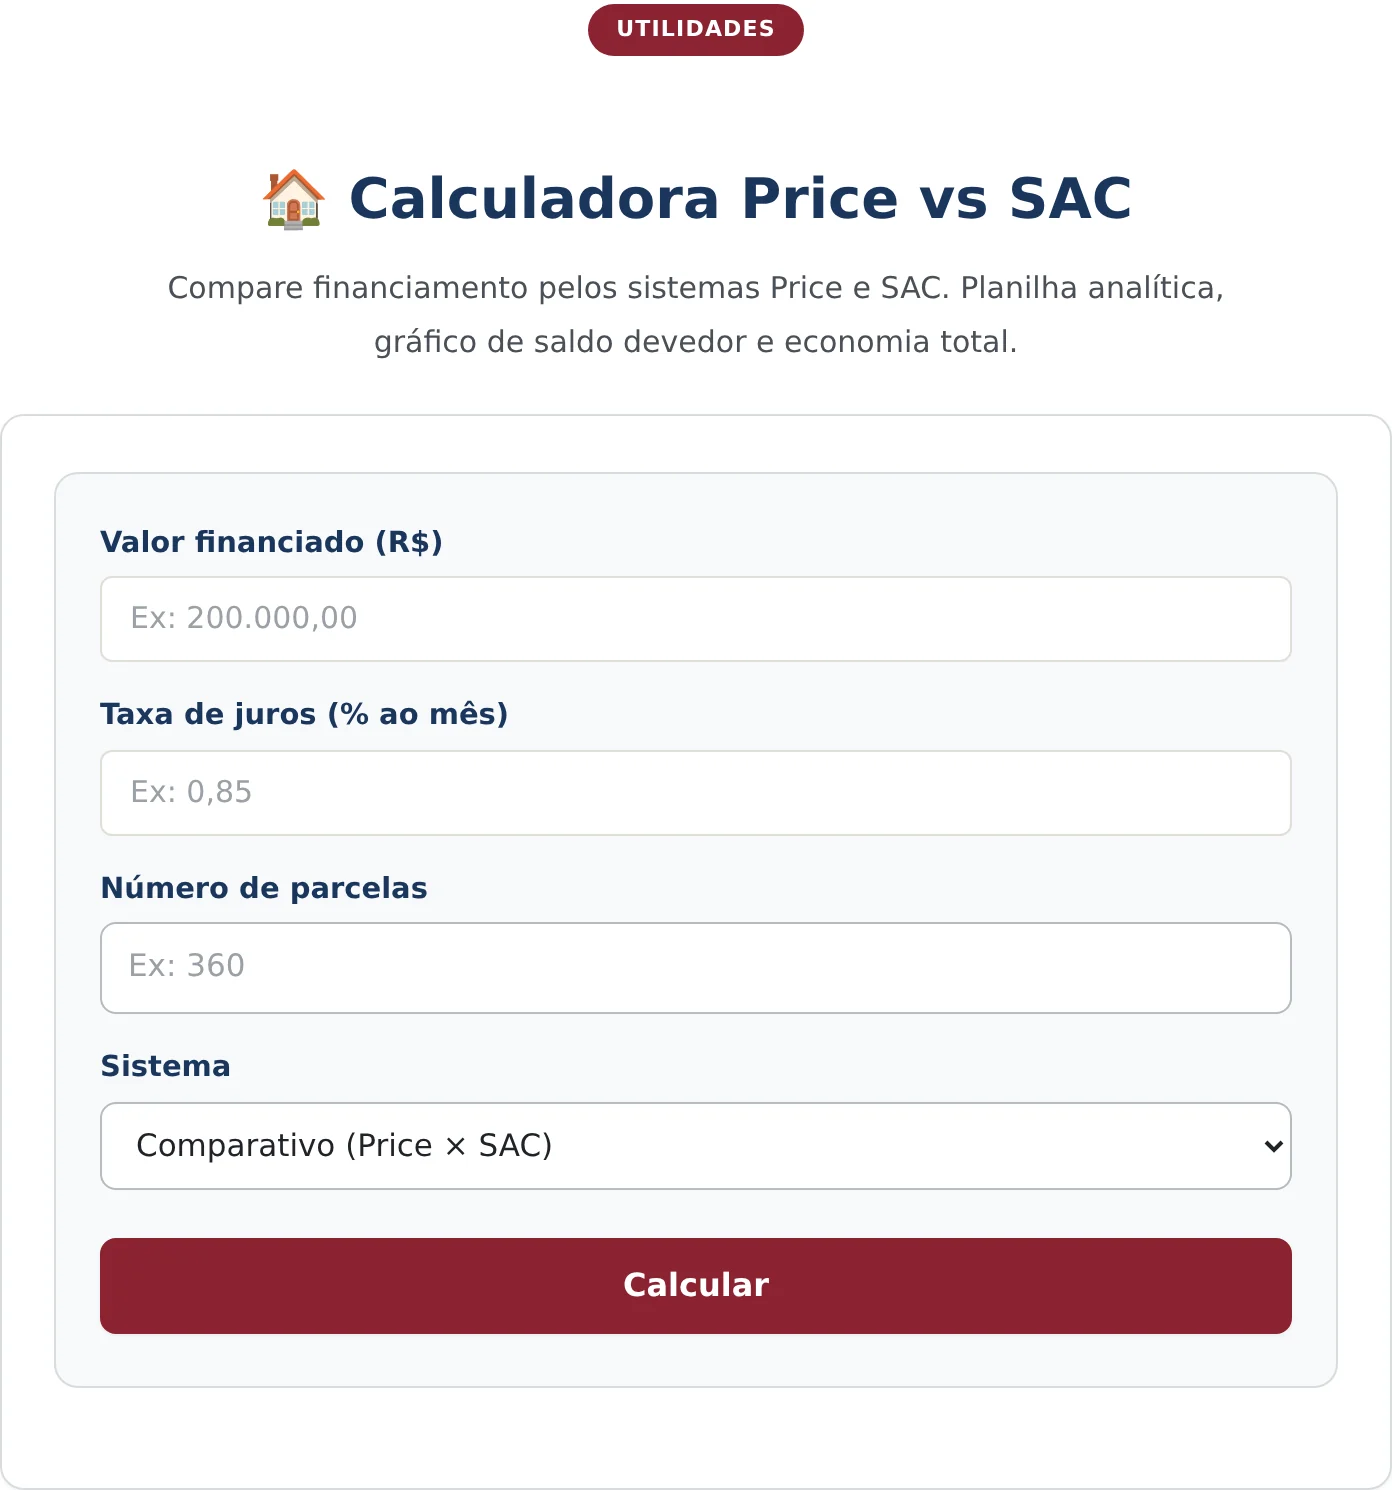
La pantalla reúne cuatro campos: monto financiado, tasa de interés mensual, número de cuotas y sistema. El selector de sistema permite calcular la comparación entre ambos o aislar uno de ellos.
La tasa se ingresa en base mensual, conforme al estándar de los contratos inmobiliarios brasileños. La herramienta la convierte en el resultado a la tasa anual equivalente, lo que facilita la comparación con propuestas presentadas en base anual.
2. Completar con los datos del financiamiento
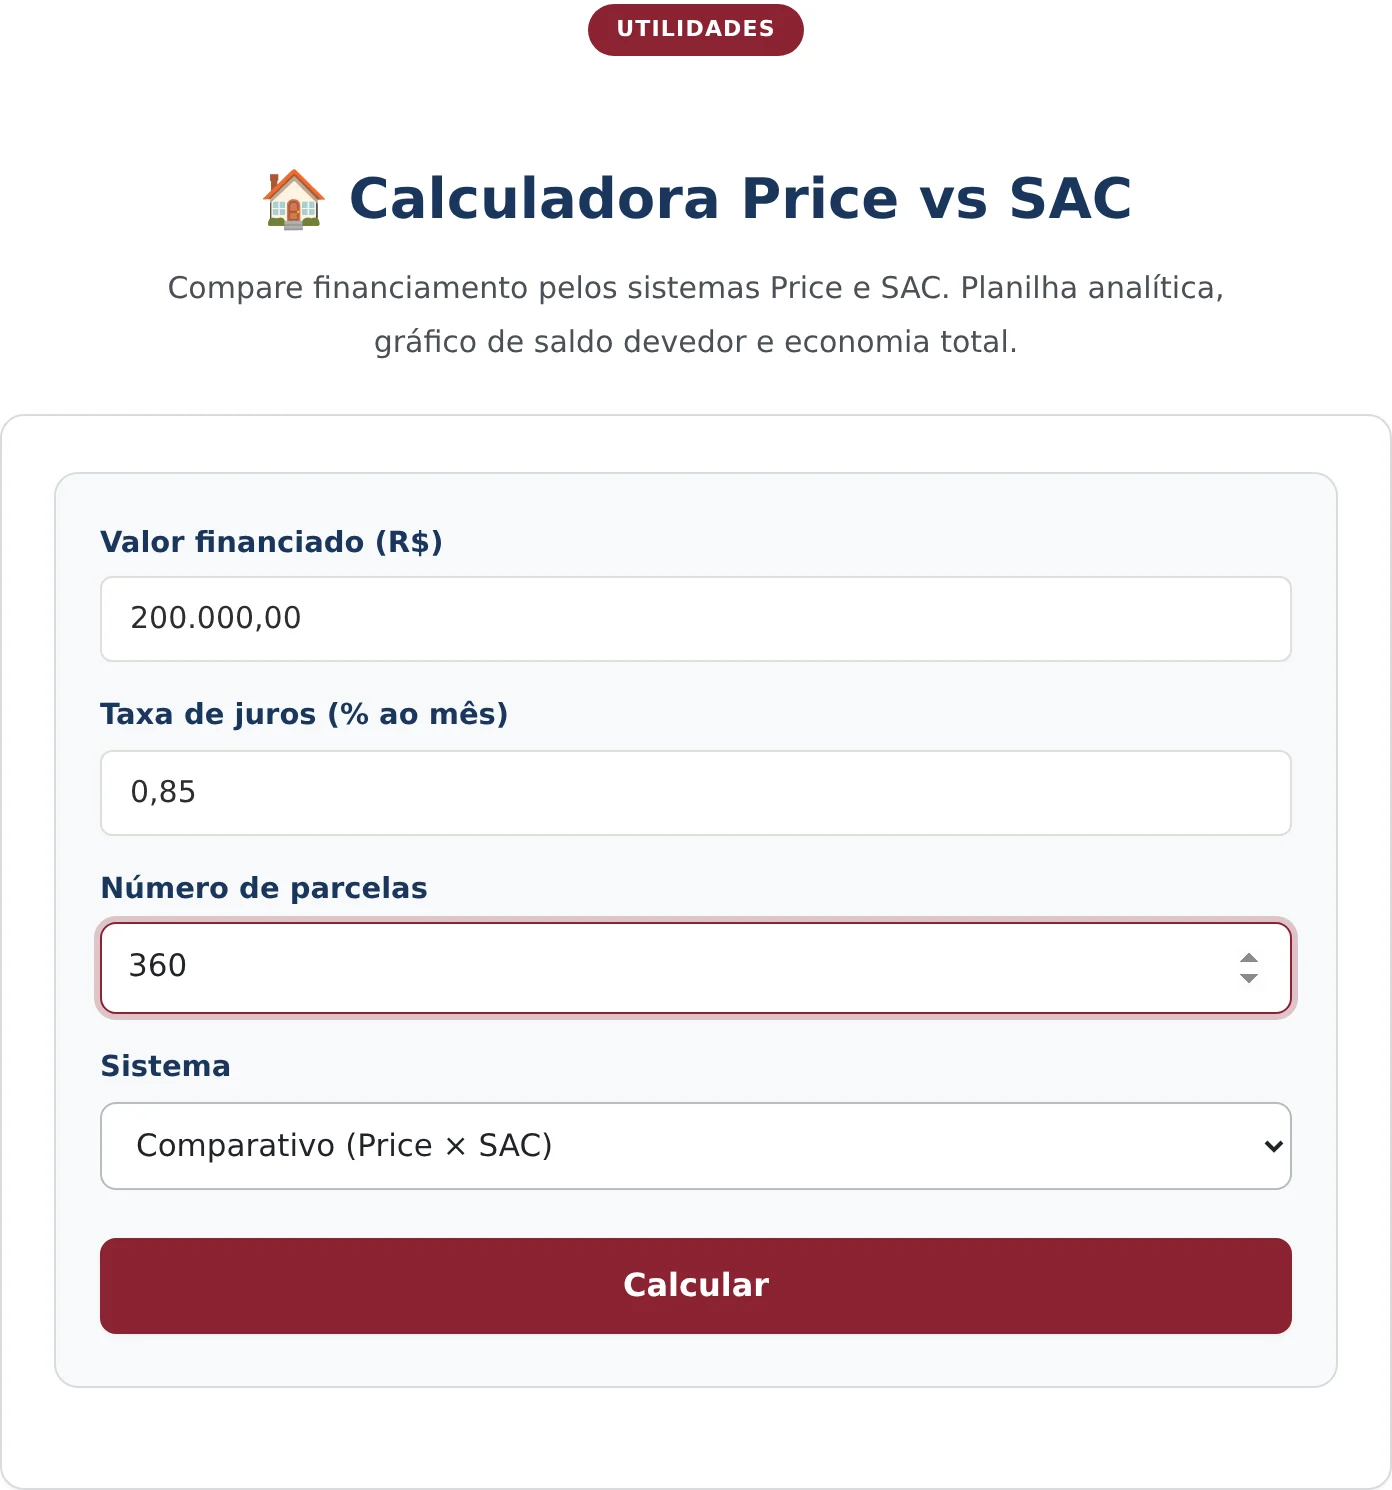
En el ejemplo, el monto financiado es de R$ 200.000,00, la tasa es de 0,85% mensual, el plazo es de 360 cuotas y el sistema elegido es la comparación.
El plazo de 360 meses equivale a 30 años, un estándar común en el financiamiento de vivienda. Conviene repetir el cálculo con plazos menores: la reducción del plazo disminuye el total de intereses con mucha más intensidad que pequeñas variaciones en la tasa.
3. Calcular y leer la comparación
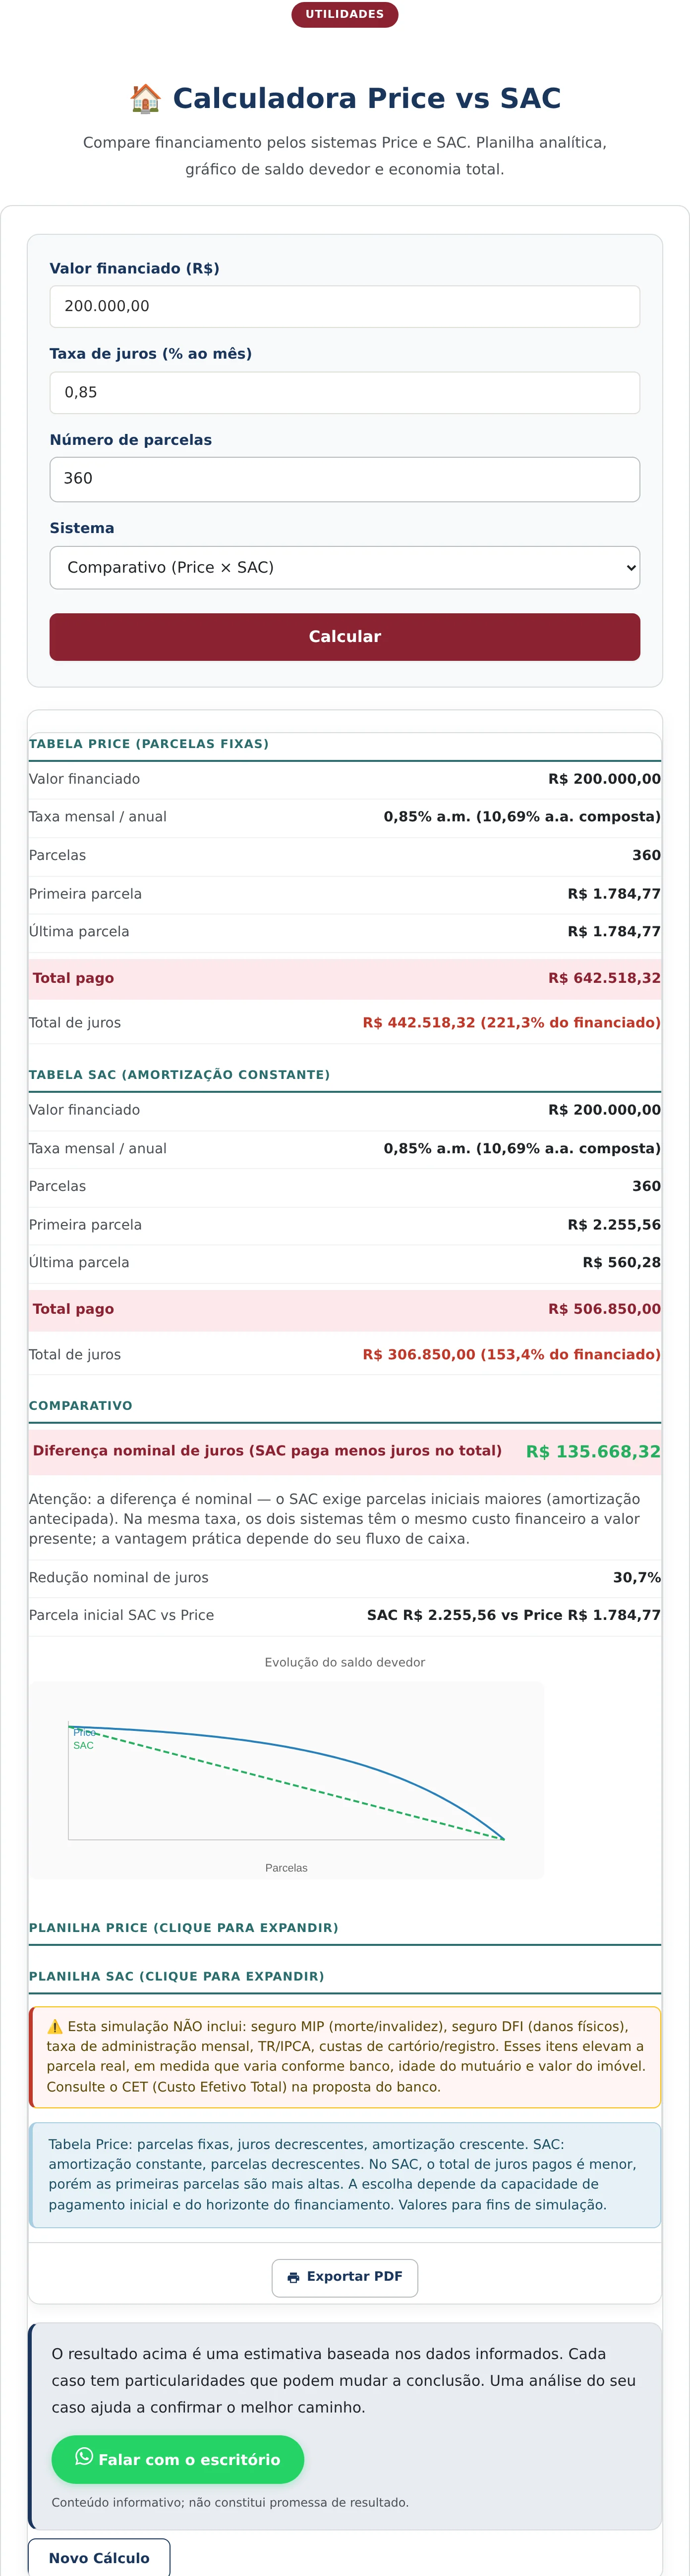
El botón de cálculo abre una tarjeta con un bloque para cada sistema, la comparación entre ellos, el gráfico de evolución del saldo deudor y las planillas analíticas desplegables.
Cómo leer cada línea del resultado
En el ejemplo, la tabla Price produce una cuota fija de R$ 1.784,77 de principio a fin, un total pagado de R$ 642.518,32 y un total de intereses de R$ 442.518,32, equivalentes al 221,3% del monto financiado.
El sistema de amortización constante parte de una cuota inicial de R$ 2.255,56 y termina en R$ 560,28, con un total pagado de R$ 506.850,00 y un total de intereses de R$ 306.850,00, equivalentes al 153,4% de lo financiado.
La comparación registra la diferencia nominal de intereses en R$ 135.668,32, con una reducción del 30,7%, y compara las cuotas iniciales: R$ 2.255,56 frente a R$ 1.784,77, es decir, cerca de R$ 470,00 más por mes al comienzo del contrato.
Justo al lado, la herramienta hace la salvedad técnica decisiva: la diferencia es nominal, y el sistema de amortización constante exige una mayor amortización anticipada. A igual tasa, los dos sistemas tienen el mismo costo financiero a valor presente, y la ventaja práctica depende del flujo de caja de quien paga.
El gráfico de evolución del saldo deudor muestra visualmente lo que lo explica todo: la curva del sistema constante desciende en línea recta, mientras que la de la tabla Price permanece elevada durante años antes de acelerar su caída.
Qué entra en el costo además de los intereses
El pie del resultado trae una alerta que suele olvidarse al comparar propuestas: la simulación no incluye seguros ni tasas administrativas.
Los financiamientos inmobiliarios conllevan obligatoriamente dos seguros. Uno cubre la muerte y la invalidez del deudor; el otro cubre los daños físicos al inmueble. Ambos se cobran mensualmente dentro de la cuota y varían según la edad, el monto financiado y el saldo deudor.
Existe además la tasa de administración del contrato, cobrada mensualmente, y los costos de contratación, que incluyen la tasación del inmueble, el registro y los tributos de transmisión. Estos últimos no forman parte de la cuota, pero componen el costo total de la adquisición.
Por eso la cuota efectivamente debitada es siempre superior a la calculada solo con intereses y amortización. Para comparar propuestas, el indicador más útil es el costo efectivo total informado por la institución, que reúne estos componentes.
Conviene observar cómo se comporta la planilla analítica en los dos sistemas. En la tabla Price, la primera cuota destina la mayor parte a intereses y devuelve poco del capital; solo después de años la amortización pasa a predominar. En el sistema de amortización constante, la porción de capital es idéntica en todas las cuotas desde la primera.
Esta diferencia explica un efecto práctico relevante en las amortizaciones extraordinarias. Quien pretende cancelar anticipadamente o utilizar recursos del fondo de garantía para reducir el saldo encuentra, en el sistema constante, un saldo deudor ya menor en el mismo punto del contrato, lo que potencia el efecto de la reducción.
Lo que la calculadora no hace
La herramienta no incluye seguros, tasa de administración ni la actualización del saldo deudor por índice, que se aplica en determinadas líneas de financiamiento de vivienda.
Tampoco simula amortizaciones extraordinarias ni la portabilidad de la deuda, operaciones que alteran la trayectoria del saldo y exigen un recálculo específico.
Y no evalúa la adecuación de los ingresos al compromiso mensual, un análisis que las instituciones realizan con criterios propios y que suele limitar el monto financiable.
Preguntas Frecuentes
¿El sistema de amortización constante es siempre mejor?
No. Reduce el total nominal de intereses porque amortiza más rápido, pero exige cuotas iniciales mayores. A igual tasa, los dos sistemas tienen un costo financiero equivalente a valor presente, y la elección depende de la capacidad de pago al comienzo del contrato.
¿Por qué la cuota de la tabla Price es fija?
Porque el sistema distribuye intereses y amortización de modo que la suma permanezca constante. Al comienzo, la mayor parte de la cuota corresponde a intereses y la amortización es pequeña; a lo largo del contrato esa proporción se invierte, manteniendo inalterado el valor total.
¿La cuota calculada es la que se debitará?
No. La simulación cubre intereses y amortización, y la cuota efectiva incluye además los seguros obligatorios y la tasa de administración, como advierte el propio pie del resultado. Para comparar propuestas, el indicador adecuado es el costo efectivo total.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


