
Price与SAC计算器:对比使用教程
在利率相同的情况下,30年期贷款中,等额本金制(SAC)比Price表(等额本息)少付R$ 135.000的利息,但首期还款额要高出26%。网站上的计算器可以直观呈现这种取舍。
Price与SAC计算器能解决什么问题
办理房贷的人,在比较利率之前,首先要选定一种摊还方式。Price表(等额本息)的每期还款额从头到尾固定不变;等额本金制(SAC)的每期还款额则逐期递减,开头高、末尾低。
两者的差别并非表面文章。在等额本金制下,每期偿还的本金份额始终相同,未偿余额因此下降得更快,累计利息也随之减少。在Price表下,起初偿还的本金很少,随着合同推进才逐步增加,未偿余额在较长时间内居高不下。
这种机制使两者在名义金额上的对比相当惊人。多数分析的失误,恰恰在于据此断定其中一种方式客观上优于另一种。
网站上的这款工具会同时计算两种方式,分别给出完整的还款明细表,并在界面上直接提示这一差额的正确含义。
这款工具在哪些具体情形中有用
最常见的用法,是在签署房贷合同之前比较两种摊还方式。
其他常见情形:
- 查看合同存续期间未偿余额的变化;
- 结合两种方式各自的首期还款额,评估自身的还款能力;
- 衡量不同贷款期限对利息总额的影响;
- 核对金融机构提供的摊还明细表;
- 根据未偿余额的变化,规划额外的提前还款。
对于已经签了合同的人,可展开的明细还款表最为实用,因为可以逐行核对金融机构所告知的还款构成。
在相同利率下,两种方式按现值计算的资金成本是一样的。实际的优劣取决于现金流,而不取决于名义总额。
这正是工具在对比结果旁边给出的提示,它会改变您解读结果的方式。
结合工具界面的操作步骤
这款计算器位于网站的工具区,列在各项实用工具之中,在浏览器中即可运行。
1. 打开工具,认识各个字段
界面上有四个字段:融资金额、月利率、还款期数和还款方式。通过方式选择器,您可以同时计算两种方式的对比,也可以只单独计算其中一种。
利率按月填写,这也是巴西房贷合同的通行做法。结果中,工具会换算出与之等价的年利率,方便您与按年表示的报价进行比较。
2. 填入贷款数据
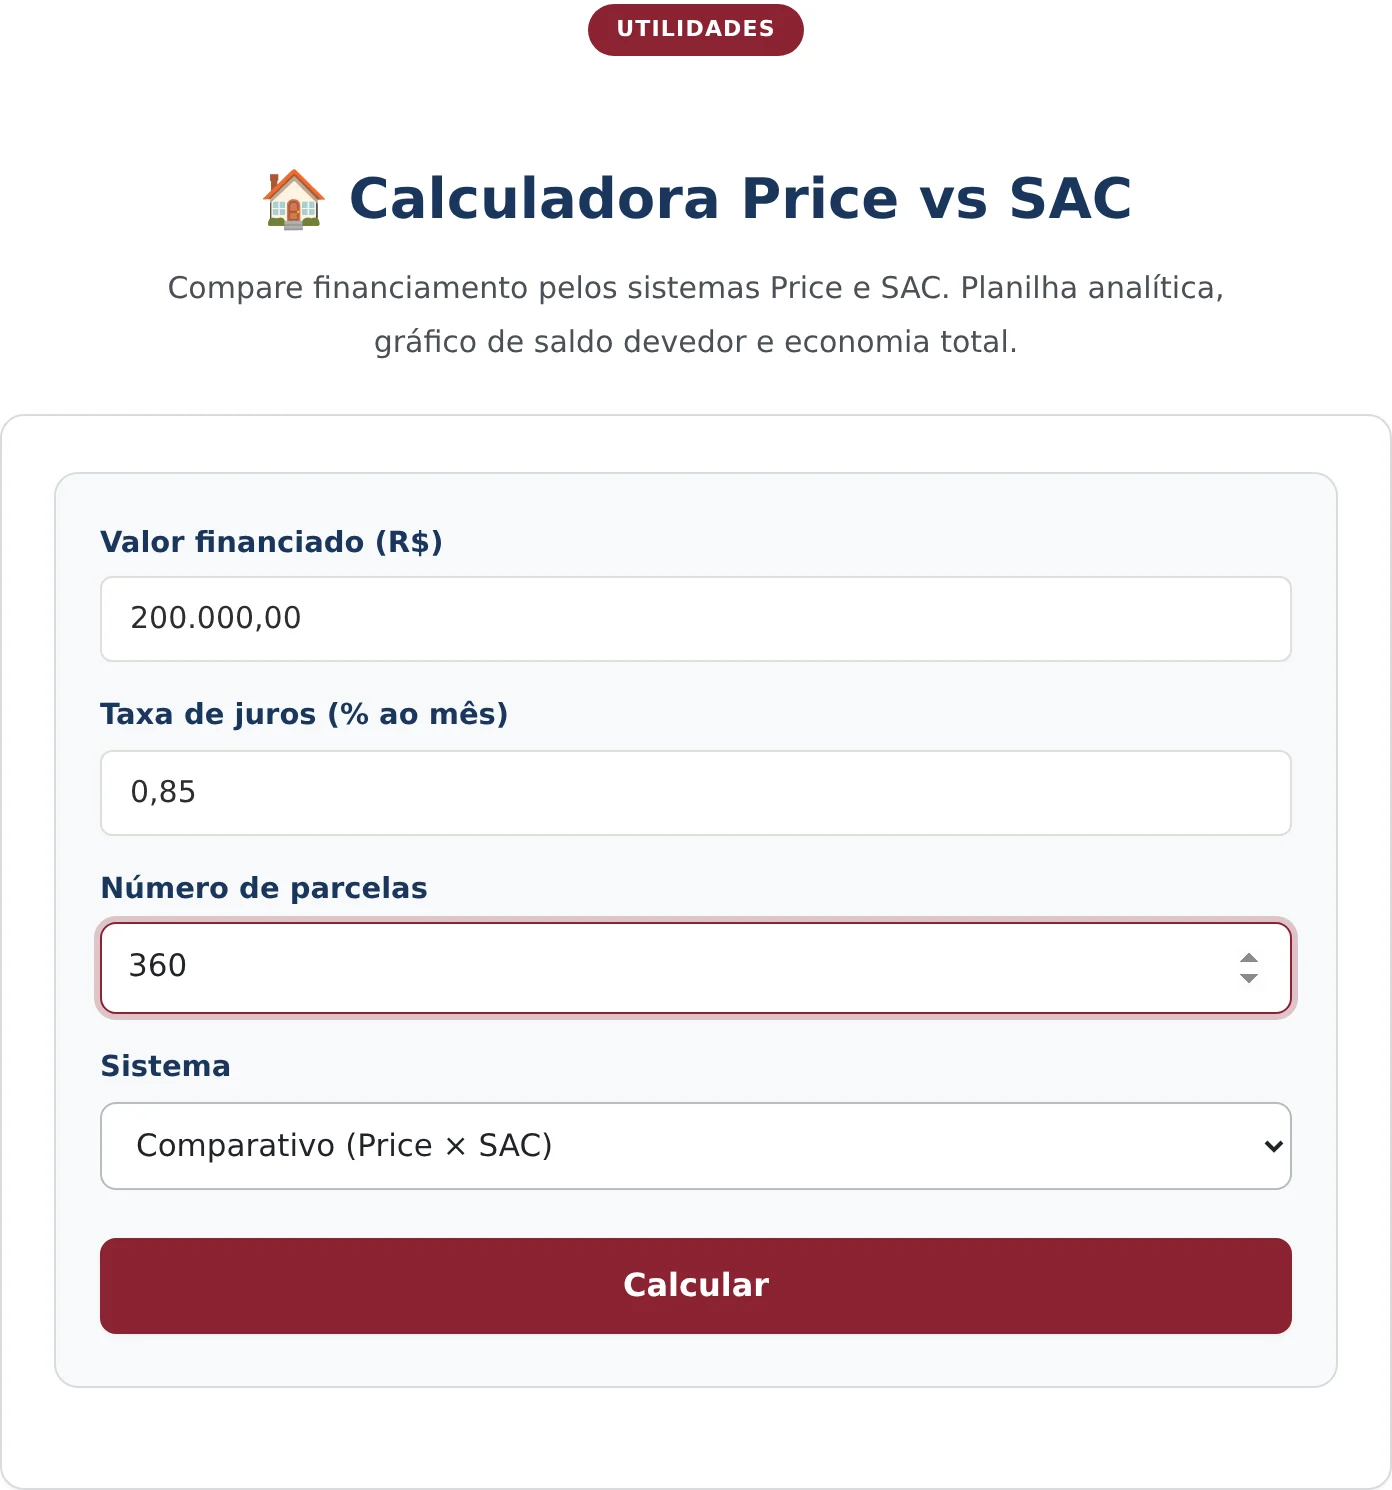
在示例中,融资金额为R$ 200.000,00,月利率为0,85%,期限为360期,所选方式为对比模式。
360个月即30年,是住房贷款中常见的期限。不妨用更短的期限重新计算几次:缩短期限对利息总额的压缩作用,远比利率的小幅变动明显得多。
3. 计算并解读对比结果
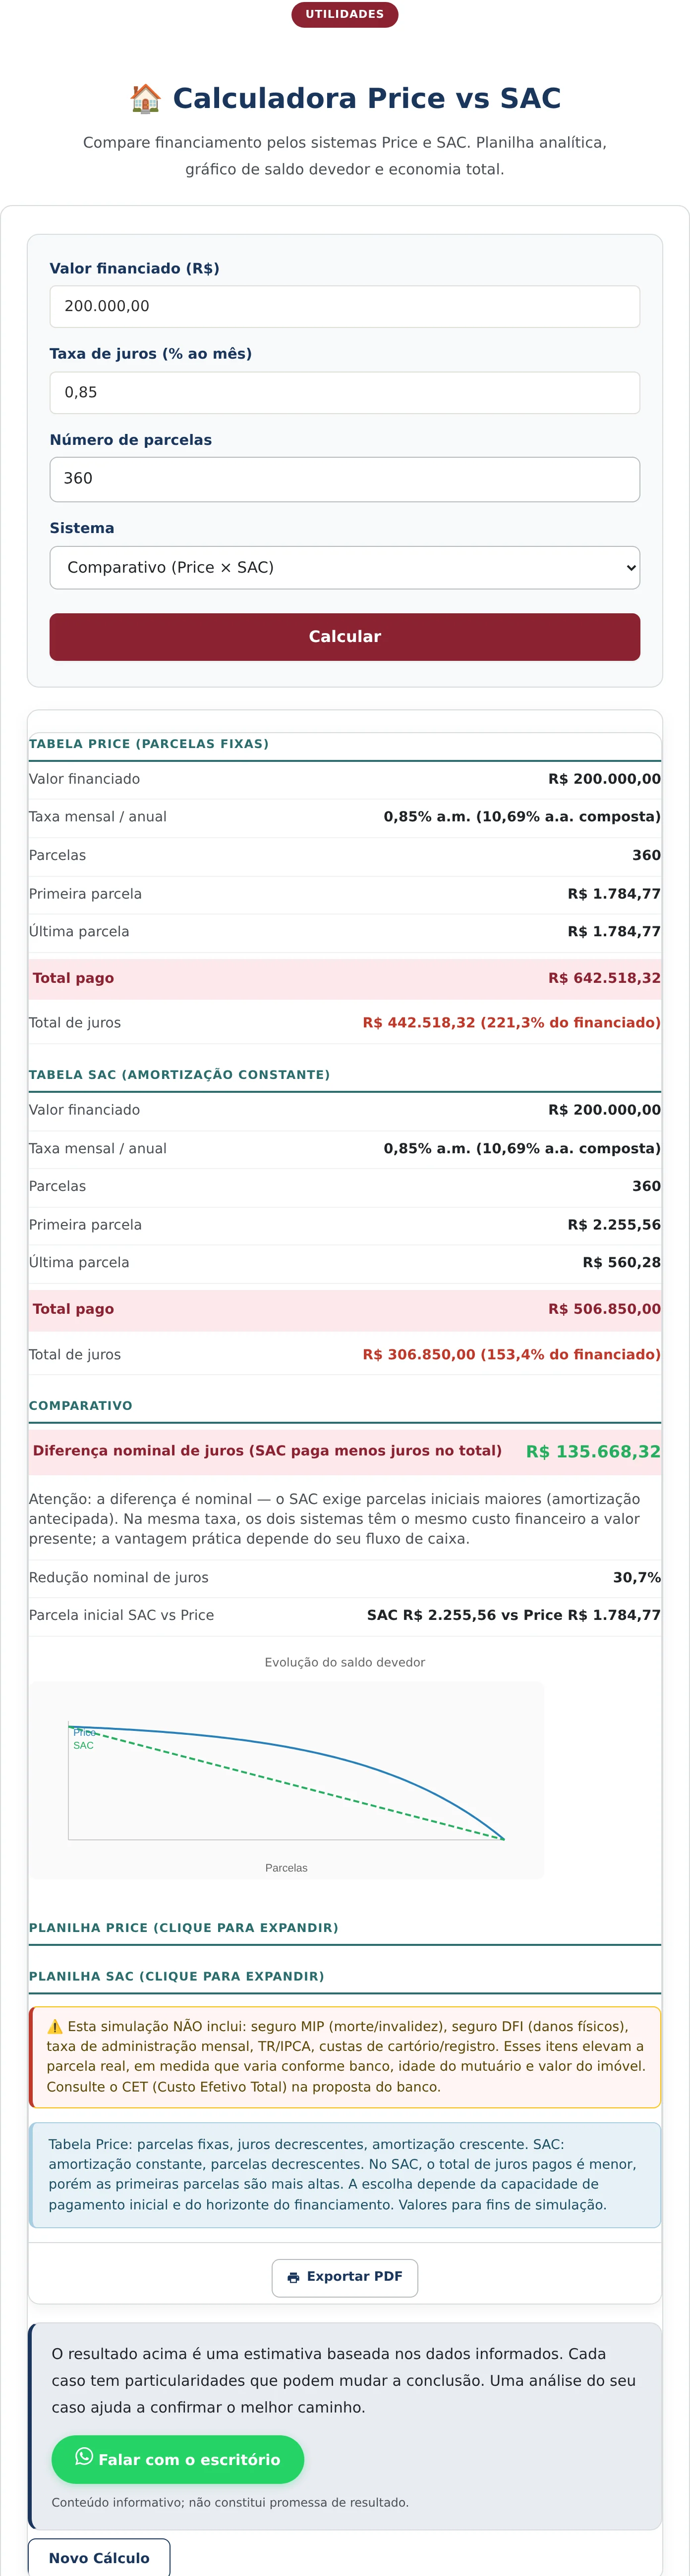
点击计算按钮后,会出现结果卡片,其中包括每种方式各自的区块、两者之间的对比、未偿余额变化图,以及可展开的明细还款表。
如何解读结果的每一行
在示例中,Price表从头到尾每期固定还款R$ 1.784,77,还款总额为R$ 642.518,32,利息总额为R$ 442.518,32,相当于融资金额的221,3%。
等额本金制的首期还款额为R$ 2.255,56,末期降至R$ 560,28,还款总额为R$ 506.850,00,利息总额为R$ 306.850,00,相当于融资金额的153,4%。
对比部分显示,利息的名义差额为R$ 135.668,32,降幅为30,7%;同时比较了两者的首期还款额:R$ 2.255,56对R$ 1.784,77,即合同初期每月多出约R$ 470,00。
紧接着,工具给出了关键的技术性提醒:这一差额只是名义上的,而且等额本金制要求更多的前期摊还。在相同利率下,两种方式按现值计算的资金成本相同,实际的优势取决于还款人的现金流。
未偿余额变化图直观地说明了一切:等额本金制的曲线呈直线下降,而Price表的曲线要在高位停留数年,之后才加速下降。
除利息外,成本还包括什么
结果页底部有一条提示,在比较报价时常被忽略:本次模拟不包含保险和管理费用。
房贷必须附带两种保险。一种承保借款人的死亡和伤残;另一种承保房产的实体损坏。两者都按月计入还款额中收取,费率随年龄、融资金额和未偿余额而变化。
此外还有按月收取的合同管理费,以及办理贷款的各项费用,包括房产评估、登记和过户税费。后一类费用不计入每期还款额,却是购房总成本的一部分。
因此,实际扣款的金额总是高于仅按利息和摊还计算出的数额。在比较各家报价时,最有用的指标是金融机构提供的总有效成本(Custo Efetivo Total),它把上述各项费用都汇总在内。
值得留意的是,明细还款表在两种方式下的表现各不相同。在Price表中,第一期还款的大部分用于支付利息,只偿还很少的本金;要过上好几年,本金偿还才逐渐占据主导。在等额本金制中,从第一期起,每期偿还的本金份额都完全相同。
这一差别在额外提前还款时会产生重要的实际影响。打算提前结清,或者动用工龄保障基金的资金冲抵余额的人会发现,在合同的同一时点上,等额本金制的未偿余额本来就更低,冲抵的效果因此更加显著。
计算器不能做什么
这款工具不包含保险和管理费,也不包含按指数对未偿余额所做的调整,而这种调整适用于部分住房贷款产品。
它同样不模拟额外的提前还款,也不模拟贷款转贷(portabilidade)。这两类操作都会改变余额的变化轨迹,需要另行专门重新计算。
它也不评估收入是否足以负担每月的还款占比。金融机构按各自的标准进行这项分析,而这往往会限制可贷款的金额。
常见问题
等额本金制总是更好吗?
不是。它因摊还更快而减少了名义利息总额,但要求更高的首期还款额。在相同利率下,两种方式按现值计算的资金成本相当,选择哪种取决于合同初期的还款能力。
为什么Price表的每期还款额是固定的?
因为这种方式对利息和摊还做了分配,使两者之和始终保持不变。起初,每期还款的大部分是利息,摊还的本金很少;随着合同推进,这一比例逐渐反转,而还款总额保持不变。
计算出的还款额就是实际扣款的金额吗?
不是。模拟结果只涵盖利息和摊还,而实际还款额还包括强制性保险和管理费,结果页底部的提示也说明了这一点。比较各家报价时,合适的指标是总有效成本。
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


