
Simulador de sobreendeudamiento: tutorial
No todas las deudas entran en el cálculo del mínimo existencial: el crédito consignado (préstamo con descuento directo en nómina o en el beneficio), la financiación inmobiliaria y los tributos quedan fuera. El simulador del sitio separa lo que cuenta de lo que no cuenta.
Qué resuelve el simulador de sobreendeudamiento
La ley que reguló el sobreendeudamiento creó un derecho nuevo: el de renegociar las deudas de consumo preservando el mínimo existencial, es decir, la parte de los ingresos necesaria para la subsistencia.
La aplicación de ese derecho depende de un cálculo, y ese cálculo tiene una regla poco intuitiva: no todas las deudas entran en él. El decreto reglamentario enumeró las modalidades de crédito excluidas del cálculo, y la lista es extensa.
Quedan fuera el crédito consignado, la financiación inmobiliaria, el crédito con garantía real, el crédito rural, el crédito para actividad productiva, los tributos y las cuotas de condominio, entre otros. Entran la tarjeta de crédito, el crédito personal, el sobregiro bancario (cheque especial) y las compras a plazos.
Esta selección cambia el resultado de forma radical. Quien tiene la totalidad de sus ingresos comprometida por un crédito consignado y una financiación inmobiliaria puede no encajar en el concepto legal, aunque se encuentre en una dificultad real.
El simulador del sitio realiza esta selección de forma automática, según el tipo informado para cada deuda.
Cuándo ayuda la herramienta en un caso concreto
El uso más importante es la evaluación previa a la solicitud de renegociación, para saber si el caso encaja.
Otras situaciones recurrentes:
- medir el porcentaje de los ingresos comprometido con deudas de consumo;
- identificar qué deudas entran en el cálculo legal;
- ordenar el cuadro de endeudamiento antes de una negociación;
- evaluar el efecto de una nueva deuda sobre el presupuesto;
- preparar la documentación para la solicitud de renegociación.
Listar las deudas por tipo es, por sí mismo, un ejercicio útil. Mucha gente desconoce la composición exacta de su propio endeudamiento, y completar el formulario obliga a enfrentarla.
El crédito consignado y la financiación inmobiliaria no entran en el cálculo del mínimo existencial. Es posible estar asfixiado y no encajar en el concepto legal.
El ejemplo de este tutorial muestra la mecánica de la evaluación, con valores ficticios elegidos para la demostración.
Paso a paso con las pantallas de la herramienta
El simulador se encuentra en el área de herramientas del sitio, entre las de materia civil y de consumo, y funciona en el navegador.
1. Abrir la herramienta y reconocer su estructura
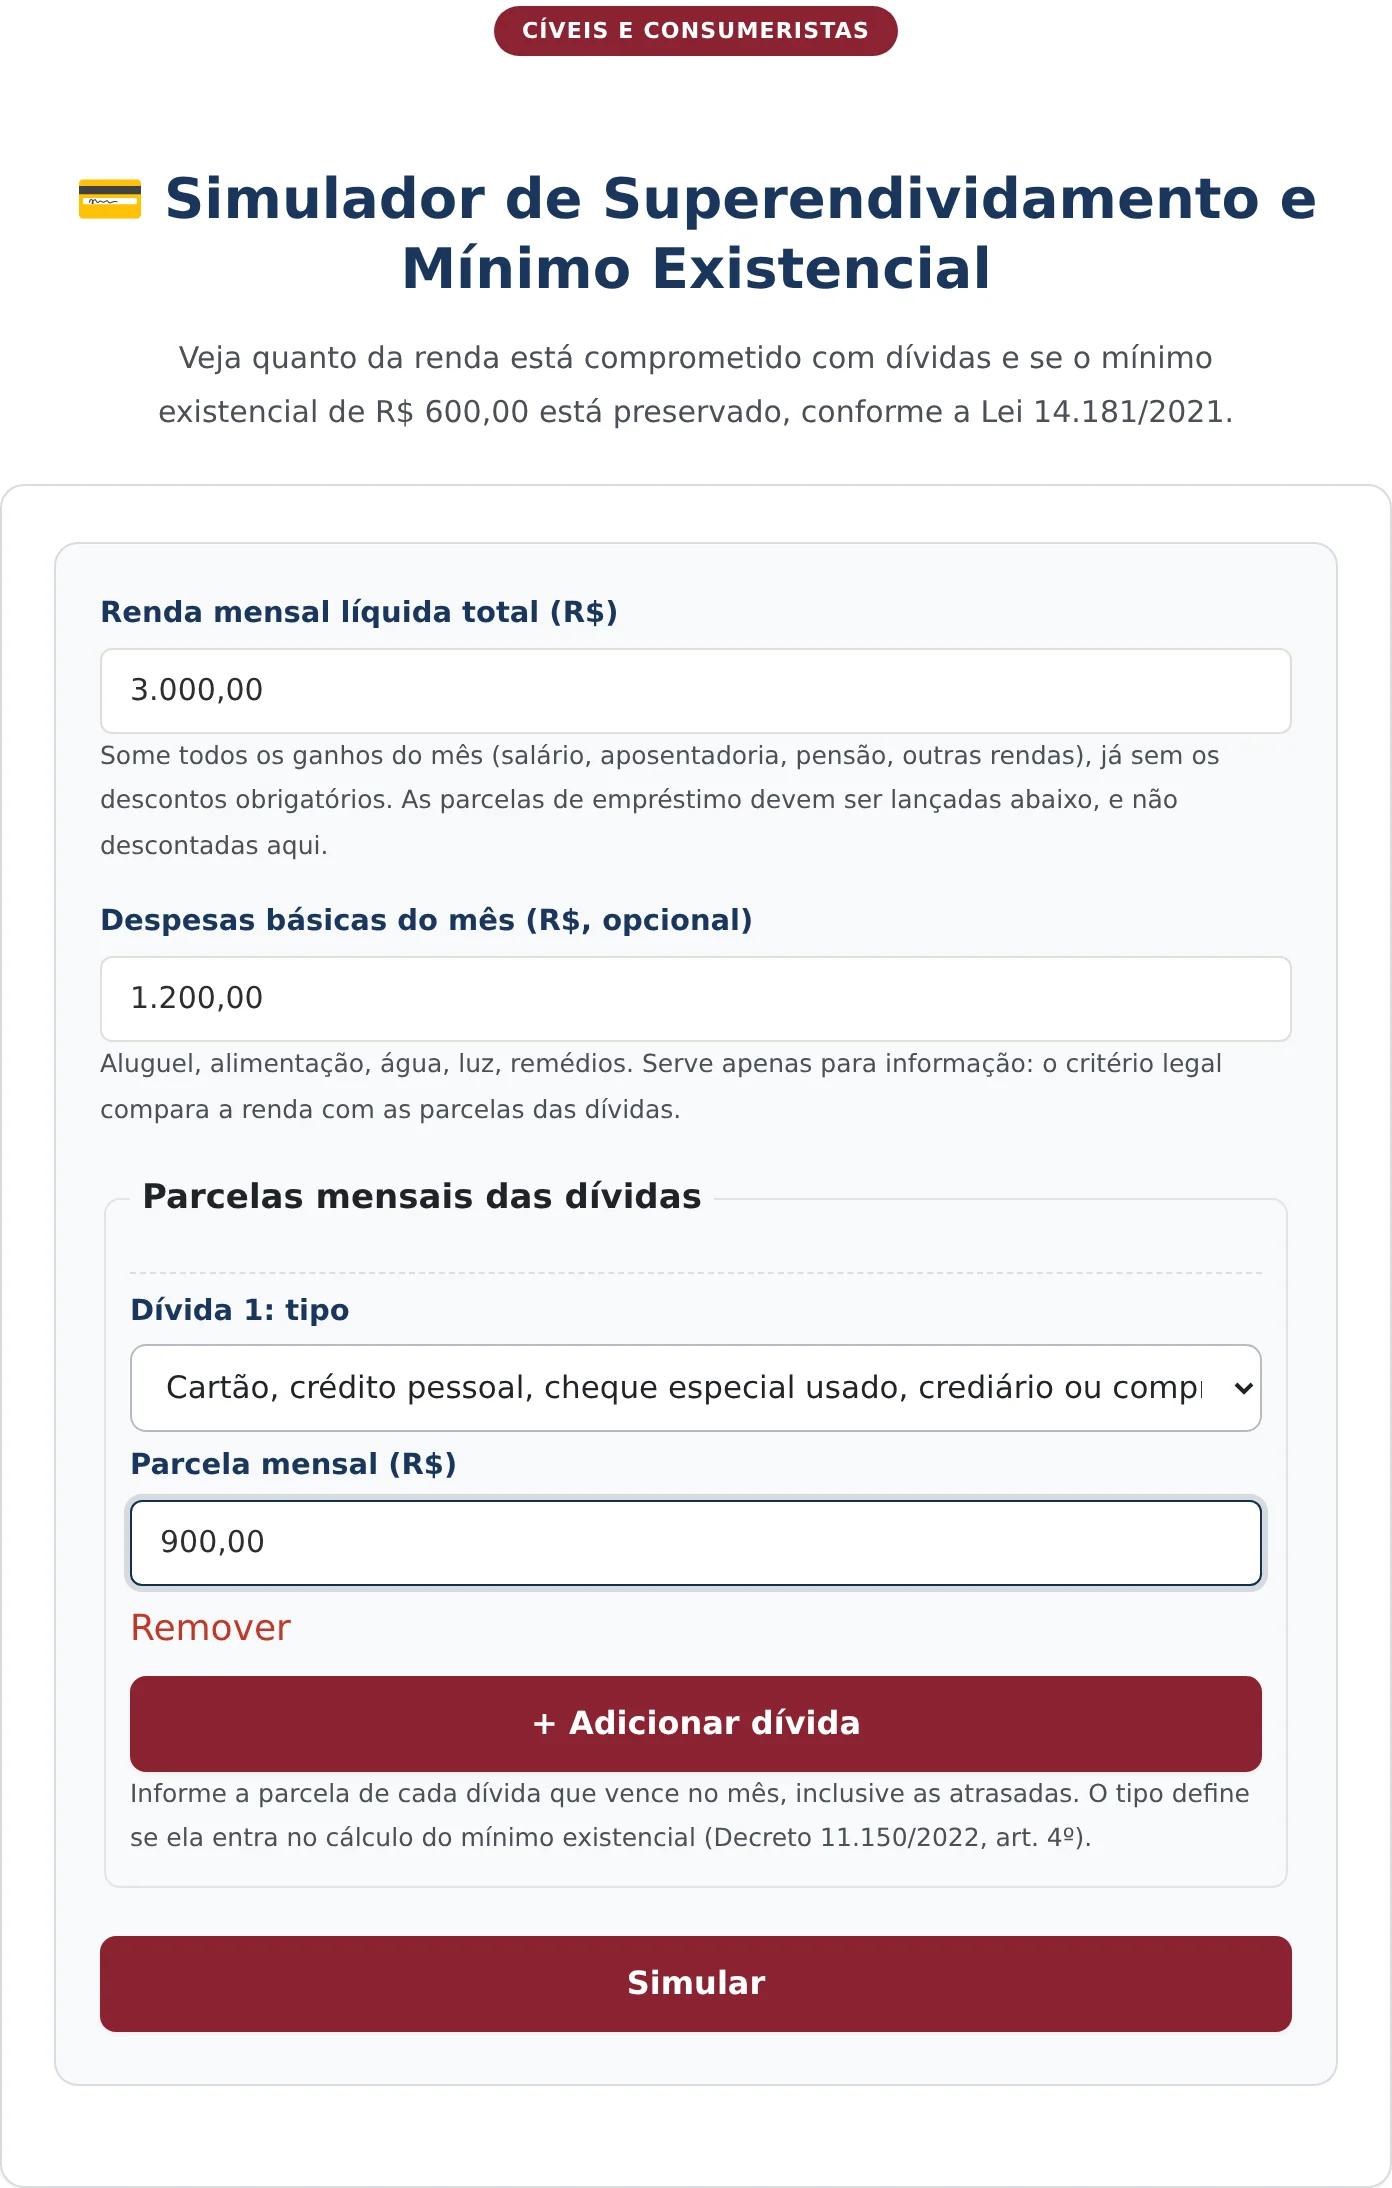
La pantalla tiene dos partes. Arriba están los ingresos mensuales netos totales y los gastos básicos del mes, un último campo opcional y meramente informativo.
Debajo está la lista de deudas, con una línea ya abierta y un botón para añadir otras. Cada línea recibe el tipo de deuda, con doce opciones, y el valor de la cuota que vence en el mes.
La indicación del campo de tipo es la más importante de la pantalla: explica que el tipo define si la deuda entra en el cálculo del mínimo existencial, con la referencia al decreto aplicable.

2. Registrar ingresos y deudas
En el ejemplo, los ingresos mensuales netos son de R$ 3.000,00, los gastos básicos informados son de R$ 1.200,00 y hay una deuda de tarjeta de crédito con una cuota mensual de R$ 900,00.
El campo de gastos básicos no influye en el criterio legal. Sirve para dar una visión del presupuesto, porque la ley compara los ingresos con las cuotas de las deudas, y no con el costo de vida.
3. Simular y leer el resultado
El botón «Simular» abre el panel con la conclusión destacada, el cálculo del mínimo existencial, el listado de las deudas con la marca de inclusión y las orientaciones sobre la renegociación.

Cómo leer cada línea del resultado
En el ejemplo, la conclusión es que el mínimo existencial está preservado, con un excedente de R$ 2.100,00 frente al nivel de referencia.
El bloque de cálculo muestra los ingresos totales de R$ 3.000,00, las cuotas que entran en el cálculo, que suman R$ 900,00 y equivalen al treinta por ciento de los ingresos, y el excedente resultante.
La comparación final se hace con el mínimo existencial fijado en el decreto. El margen por encima de ese mínimo aparece en una línea propia, lo que permite ver la holgura, o la falta de ella, del presupuesto.
El bloque de deudas informadas repite cada registro con su tipo y señala si entra en el cálculo. Esa marca es el corazón de la herramienta, porque explica por qué una deuda elevada puede no alterar la conclusión.
Hay, además, una línea informativa con el saldo tras todas las cuotas y los gastos básicos, útil para percibir el presupuesto real, aunque no forme parte del criterio legal.
El panel termina recordando que la renegociación es una solicitud propia, dirigida al juez, y no una consecuencia automática de la conclusión mostrada.
El procedimiento de renegociación y sus límites
Conviene detallar lo que viene después de la evaluación, porque el simulador es solo la puerta de entrada.
El consumidor sobreendeudado puede solicitar al juez la apertura de un proceso de renegociación, con la presencia de todos los acreedores en una audiencia de conciliación. La propuesta de plan de pago abarca un plazo de hasta cinco años, preservando el mínimo existencial.
El acreedor que no comparece a la audiencia ve suspendido su crédito en lo relativo a los cargos, y puede ser incluido en un plan compulsorio en la segunda fase del procedimiento, si la conciliación no prospera.
La ley alcanza únicamente las deudas de consumo contraídas de buena fe. Las deudas derivadas de fraude, de contratos de lujo y las expresamente excluidas por el decreto quedan fuera del plan.
Existe además la dimensión preventiva, con frecuencia olvidada: la ley impuso deberes de información y prohibió las prácticas de acoso de consumo, especialmente en el crédito consignado dirigido a personas mayores y a beneficiarios de programas sociales.
Este conjunto explica por qué importa la evaluación inicial: el procedimiento es ventajoso, pero tiene una puerta de entrada delimitada.
Conviene precisar el concepto legal, porque es más estrecho de lo que sugiere el uso común de la palabra.
El sobreendeudamiento, en la ley, es la imposibilidad manifiesta de que el consumidor persona física, de buena fe, pague la totalidad de sus deudas de consumo, exigibles y por vencer, sin comprometer el mínimo existencial.
De esta definición se desprenden tres elementos. El primero es la persona física: las empresas no encajan. El segundo es la buena fe: las deudas contraídas con la intención de no pagar quedan fuera. El tercero es la naturaleza de consumo de las deudas.
La definición abarca tanto las deudas ya vencidas como las que aún van a vencer, lo que permite actuar antes del colapso y no solo después de él.
Esta amplitud temporal es la parte menos explorada de la figura. Quien percibe la trayectoria de compromiso de sus ingresos puede buscar la renegociación de forma preventiva, con un margen de negociación mucho mayor que el de quien ya acumuló incumplimientos.
Lo que el simulador no hace
La herramienta no solicita la renegociación ni elabora un plan de pago, gestiones que dependen de una solicitud judicial con asistencia jurídica.
Tampoco evalúa la buena fe en la contratación ni el eventual carácter abusivo de los contratos, materias que exigen el examen de los instrumentos.
Y no sustituye la negociación directa con los acreedores, que con frecuencia resuelve el problema sin necesidad de un proceso.
Preguntas frecuentes
¿Qué deudas entran en el cálculo del mínimo existencial?
Entran las de consumo en sentido estricto, como la tarjeta de crédito, el crédito personal, el sobregiro bancario (cheque especial) y las compras a plazos. Quedan fuera el crédito consignado, la financiación inmobiliaria, el crédito con garantía real, el crédito rural, el crédito productivo, los tributos y las cuotas de condominio.
¿Tener los ingresos comprometidos garantiza la renegociación?
No la garantiza. El encuadramiento depende de la composición de las deudas, y no todas las modalidades entran en el cálculo legal. Es posible estar en una dificultad real y, aun así, no cumplir el concepto previsto en la legislación.
¿La renegociación es automática después de la simulación?
No lo es. La renegociación depende de una solicitud dirigida al juez, con audiencia de conciliación y participación de todos los acreedores. El simulador solo ordena las cifras que sustentan esa solicitud.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


