
继承质量核查器:使用教程
遗产清算程序(inventário)须在两个月内启动,遗产转移税则有自被继承人死亡之日起计算的专门期限。网站上的核查器会把这些期限与适用的程序路径及继承风险一并核对。
继承质量核查器能解决什么问题
继承一开始,就是一场与期限赛跑的过程,而很少有人了解这些期限。《民事诉讼法典》规定,遗产清算程序应自被继承人死亡之日起两个月内启动;各州立法则另行规定了缴纳遗产转移税的期限。
逾期并不会妨碍继承的进行,但会推高成本。税款罚金按税款本身计算,并与利息叠加,拖延因此会把一笔可预见的费用变成不断增长的费用。
此外还要选择办理路径。通过公证书(escritura pública)办理的庭外遗产清算,速度更快、费用更低,但要求继承人均为完全民事行为能力人、彼此达成一致,且不存在遗嘱。arrolamento(简化遗产清算程序)的程序较为简易,对遗产价值或各方共识另有要求。完整的司法遗产清算则是兜底的路径。
网站上的核查器只需您提供五项信息,就会生成一份报告,列明各项期限、建议采用的程序路径、税款估算以及识别出的风险。
这款工具在具体案件中何时有用
它最重要的用途,是在被继承人去世后立即进行初步筛查,因为在这个时间点上及时做出的决定,可以避免那些事后无法挽回的成本。
其他常见的使用场景包括:
- 查看距离免罚启动遗产清算程序还剩多少时间;
- 根据遗产的构成确定适用的程序路径;
- 估算应缴的遗产转移税;
- 评估唯一住宅是否可能享受免税;
- 判断生前赠与是否需要进行归扣(colação)。
归扣问题最容易被忽略,却也最容易引发诉讼。被继承人向直系卑亲属或配偶所作的赠与,推定为提前给付的遗产,除非有明确的免除表示,否则应当归入遗产分割一并处理。
迟延启动遗产清算程序的罚金按税款计算,而不是按遗产计算。拖延付出的是一个百分比,而不是固定金额。
正因如此,报告首先列出的是各项期限,然后才是其他信息。
结合工具界面的操作步骤
核查器位于网站的工具区,归在继承类工具之下,可直接在浏览器中使用。
1. 打开工具并认识各个字段
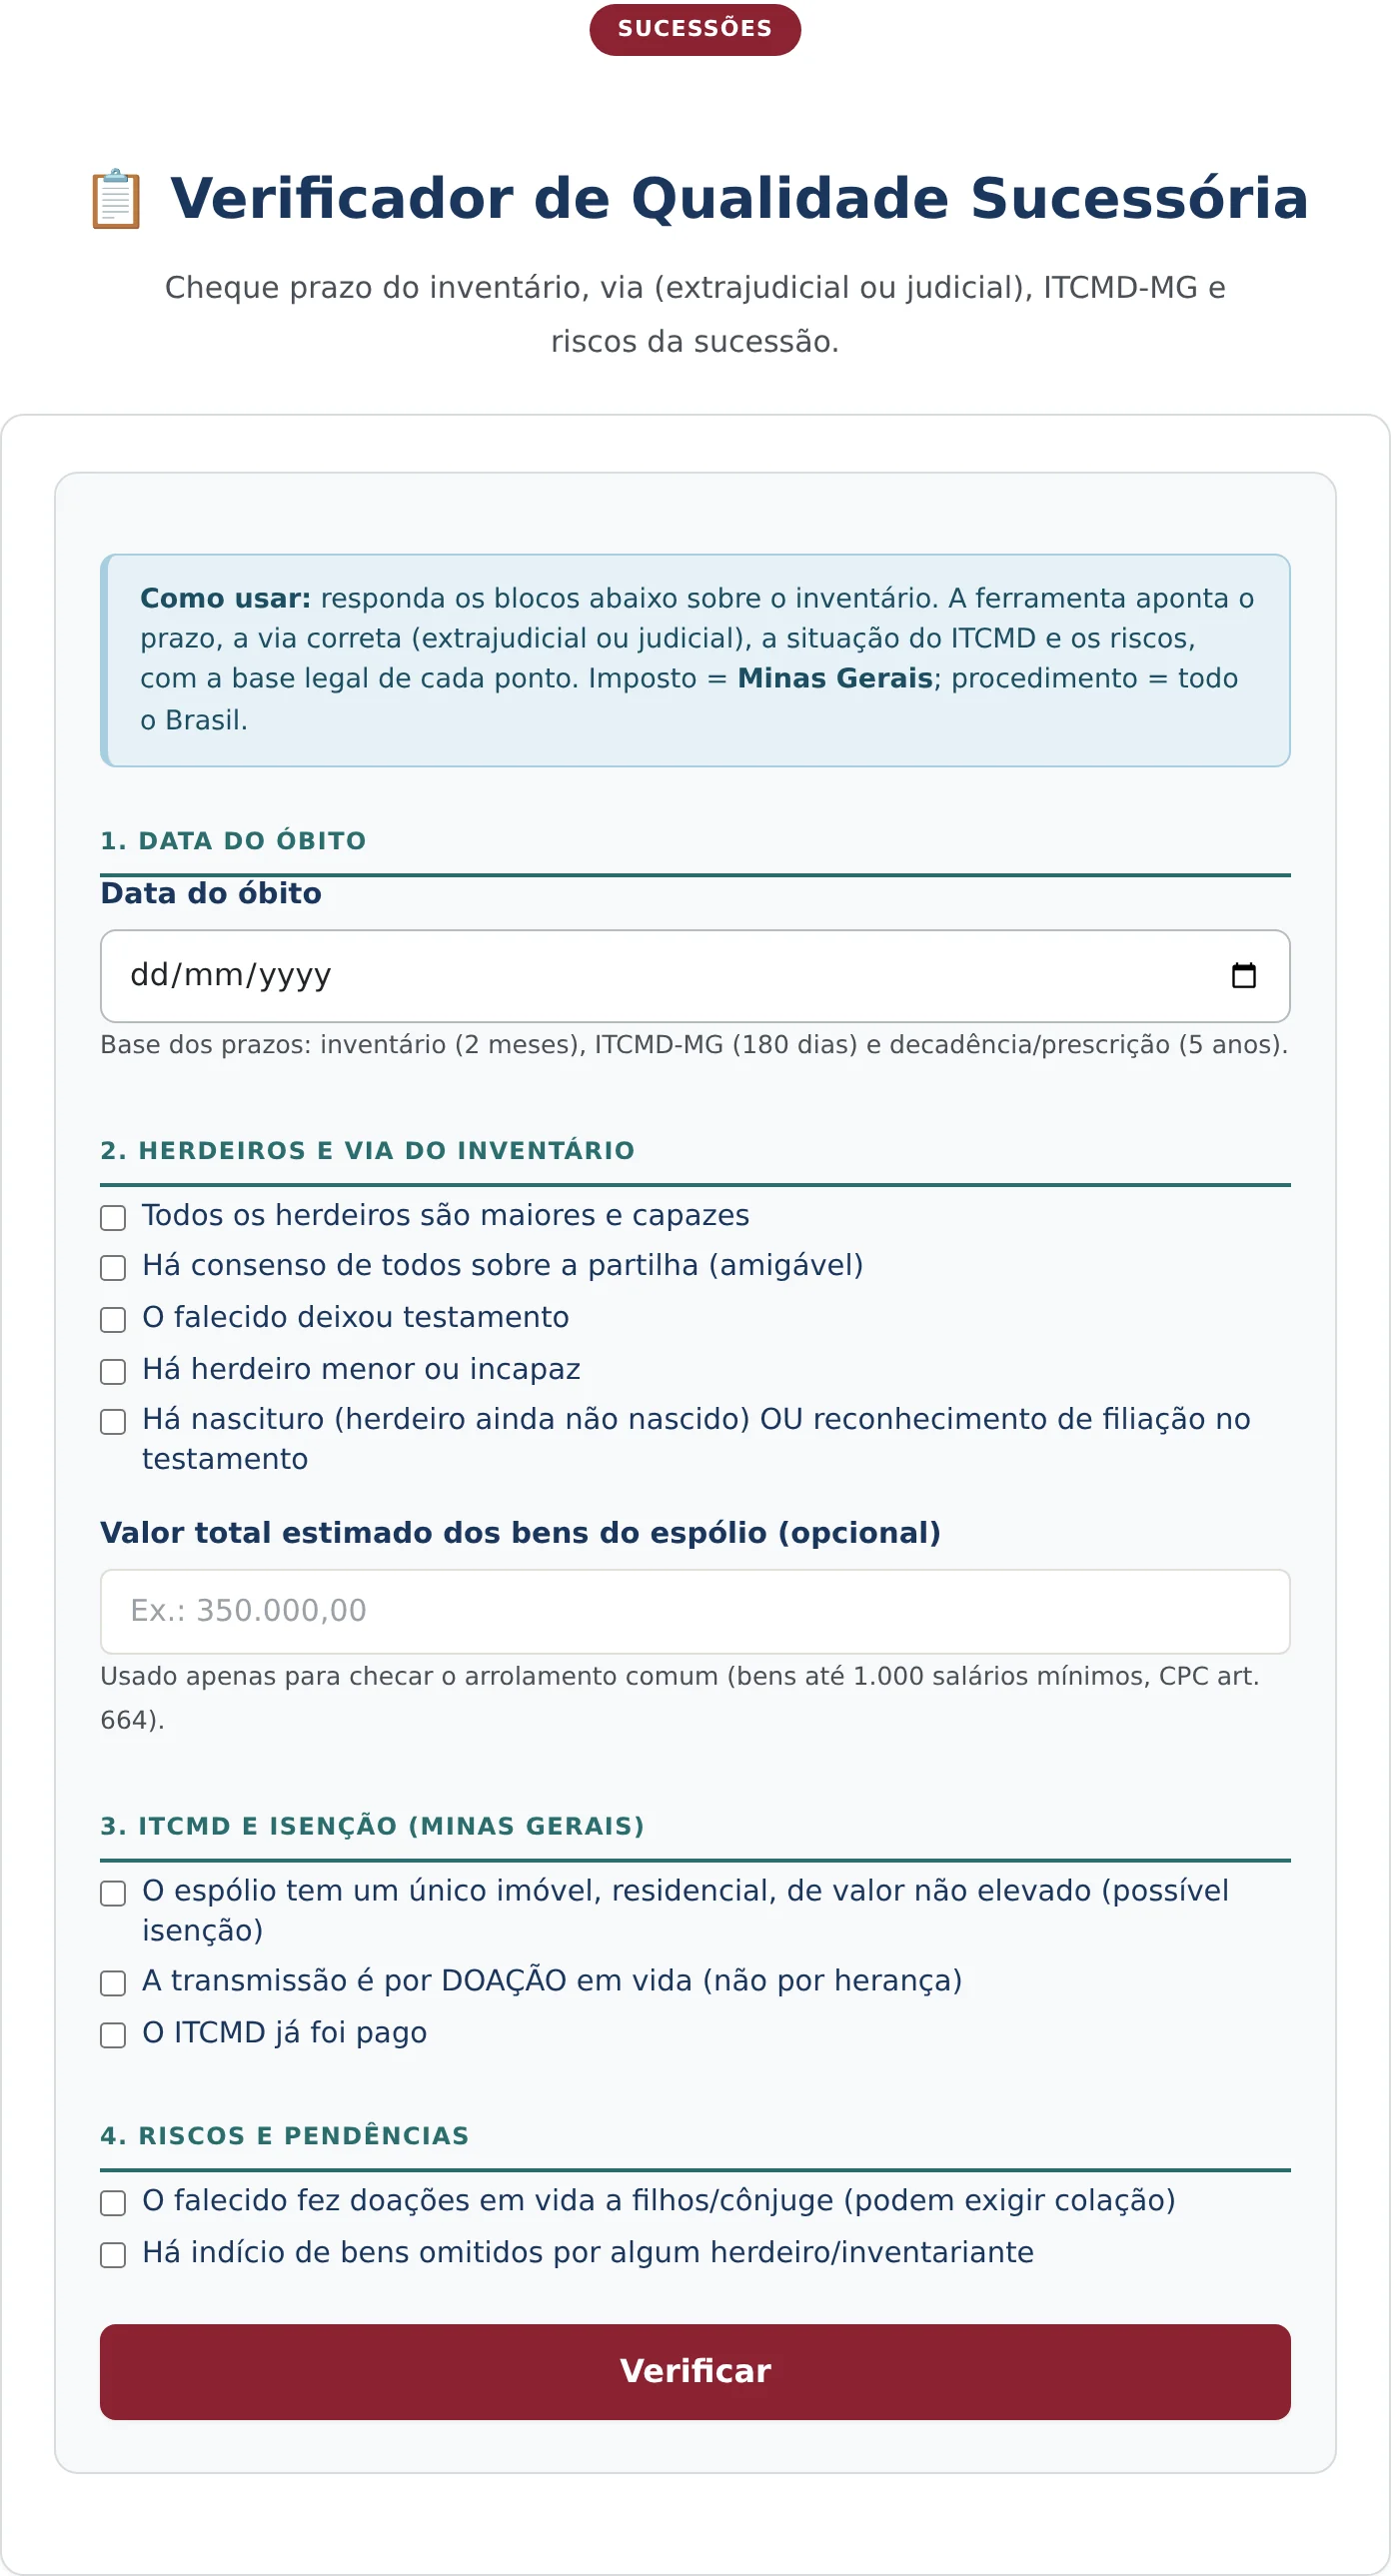
界面上共有五个字段。第一个是死亡日期,它是所有期限计算的基准。第二个是一个勾选框,用于确认全部继承人是否均为成年且具有完全行为能力。
第三个字段填写遗产的预估总价值,用来判断是否适用 arrolamento。第四个字段用于标明是否存在价值不高的唯一住宅,这种情形下有可能享受免税。第五个字段登记生前赠与情况。
2. 填写继承的相关数据
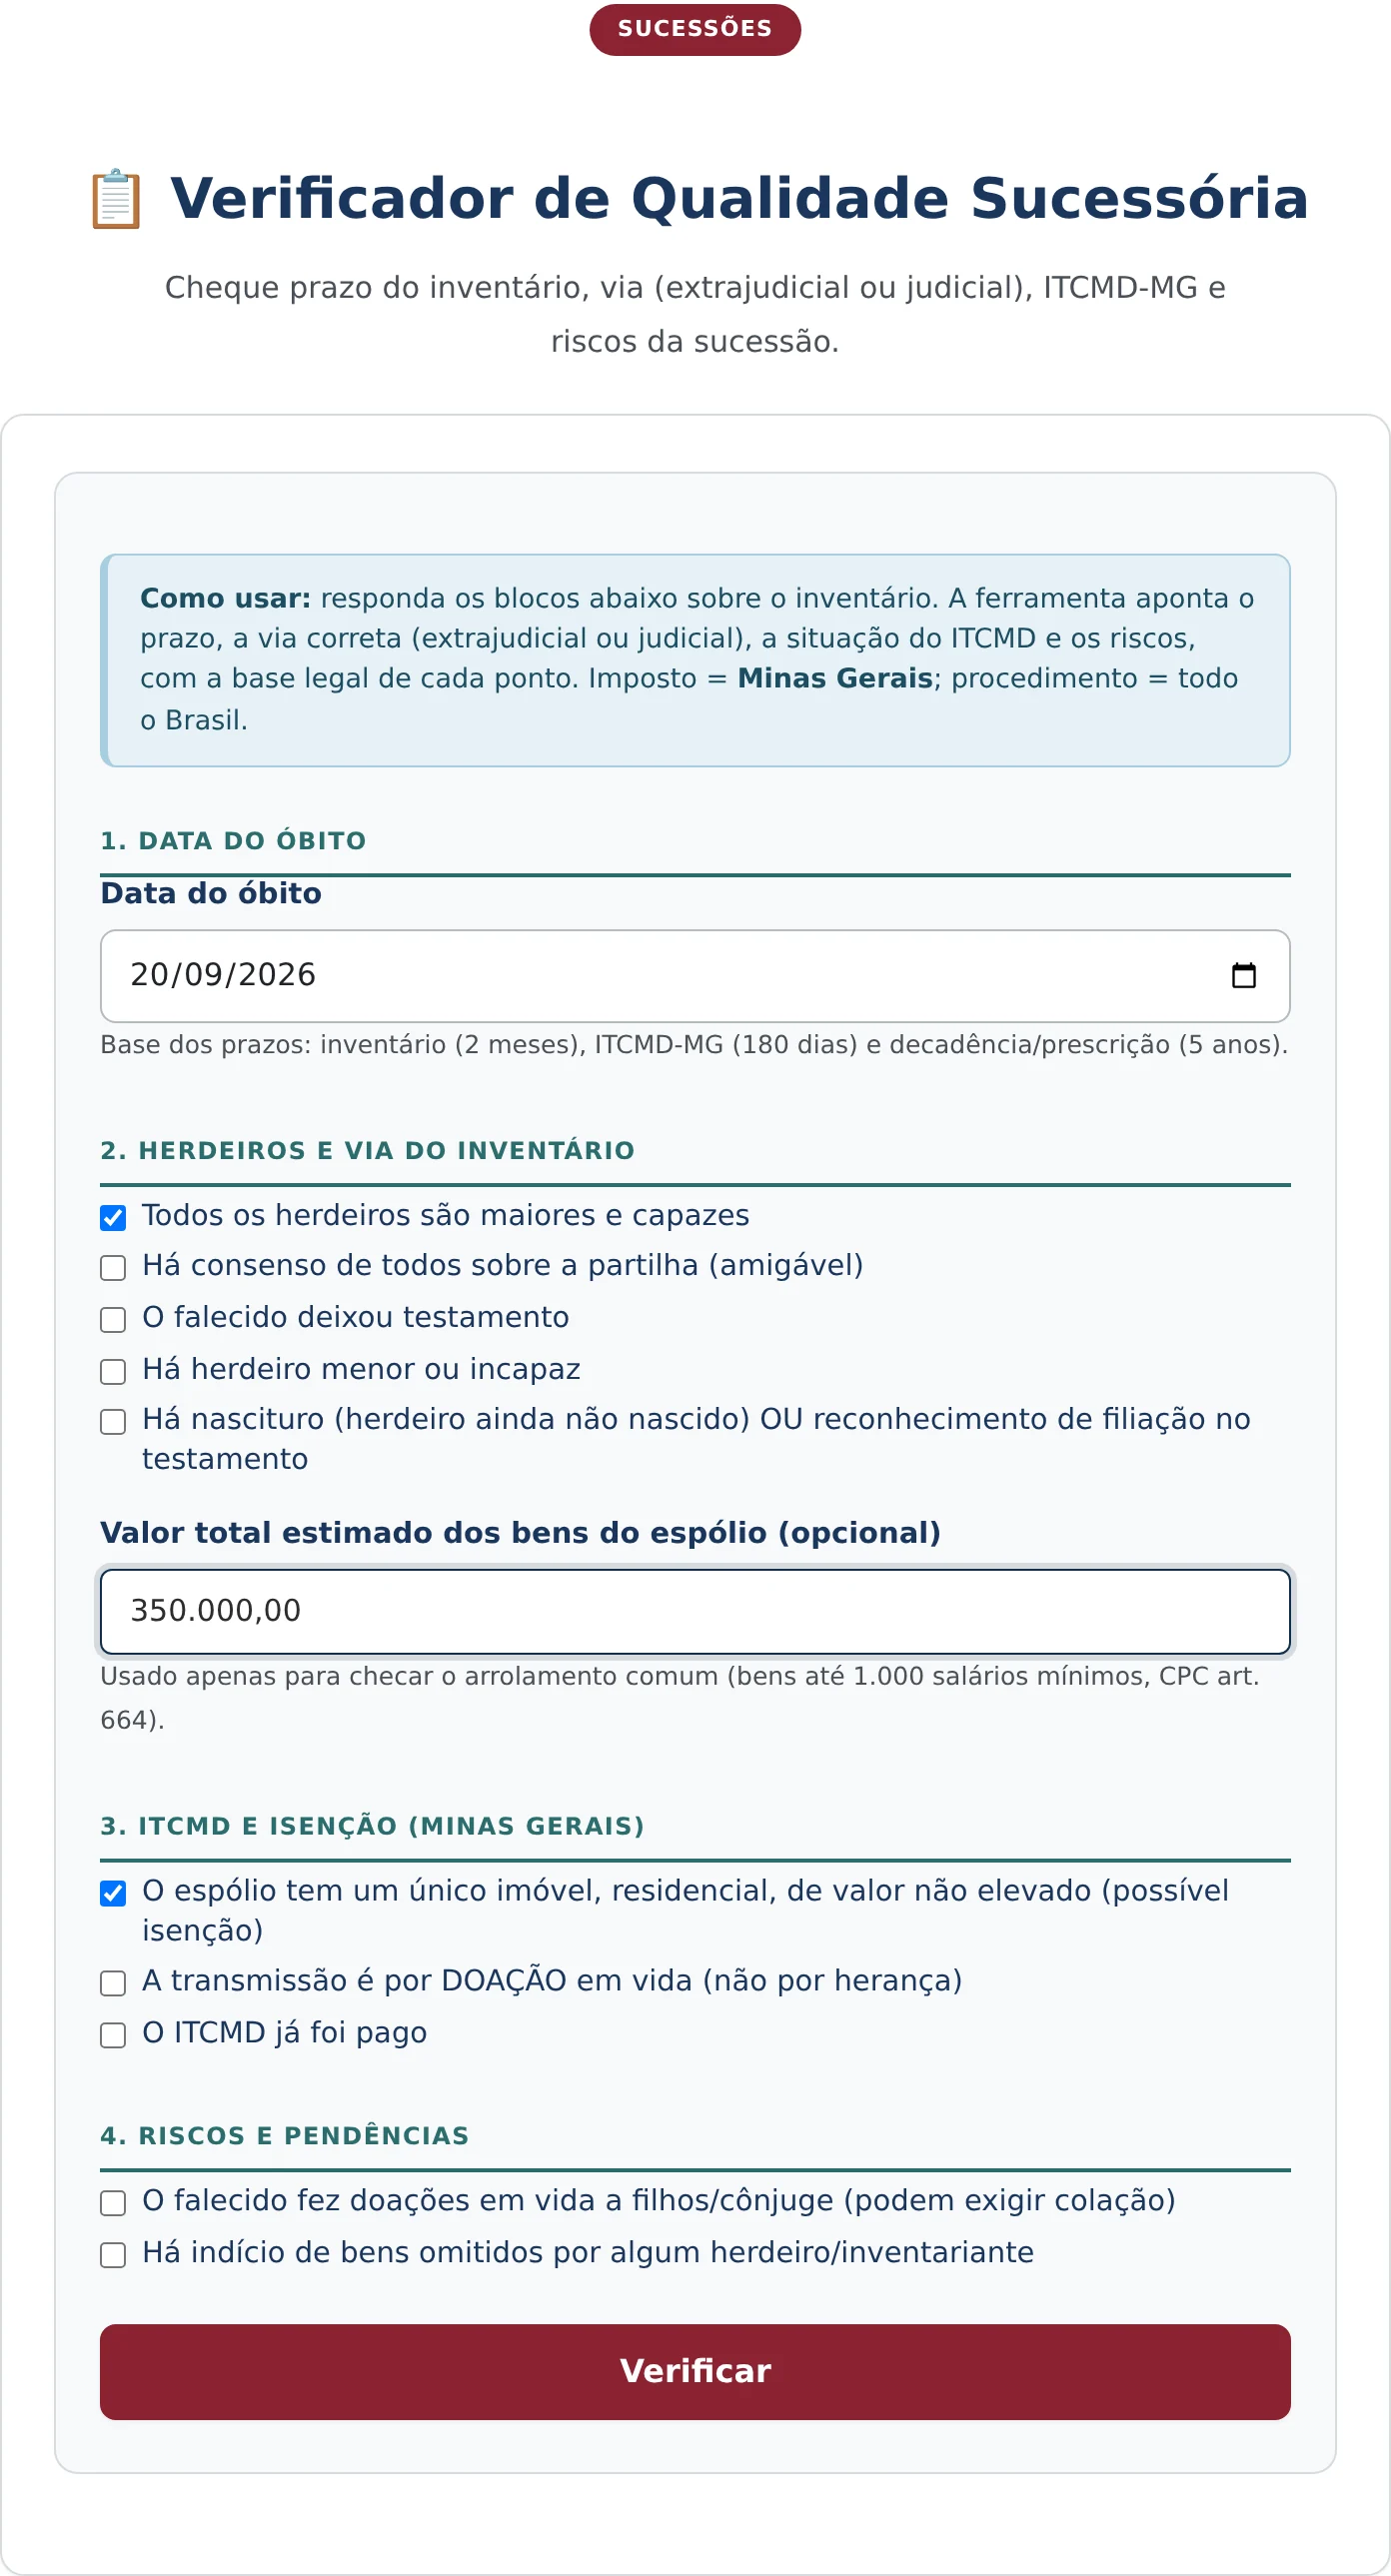
在本例中,被继承人于2026年9月去世,全部继承人均为成年且具有完全行为能力,遗产估值为R$ 350.000,00,另有一处价值不高的唯一住宅,且生前没有赠与。
继承人是否具有行为能力这一勾选项,对程序路径起决定作用。只要有无行为能力的继承人,就不能采用庭外遗产清算,司法程序中还须有检察院介入。
3. 点击核查并阅读报告
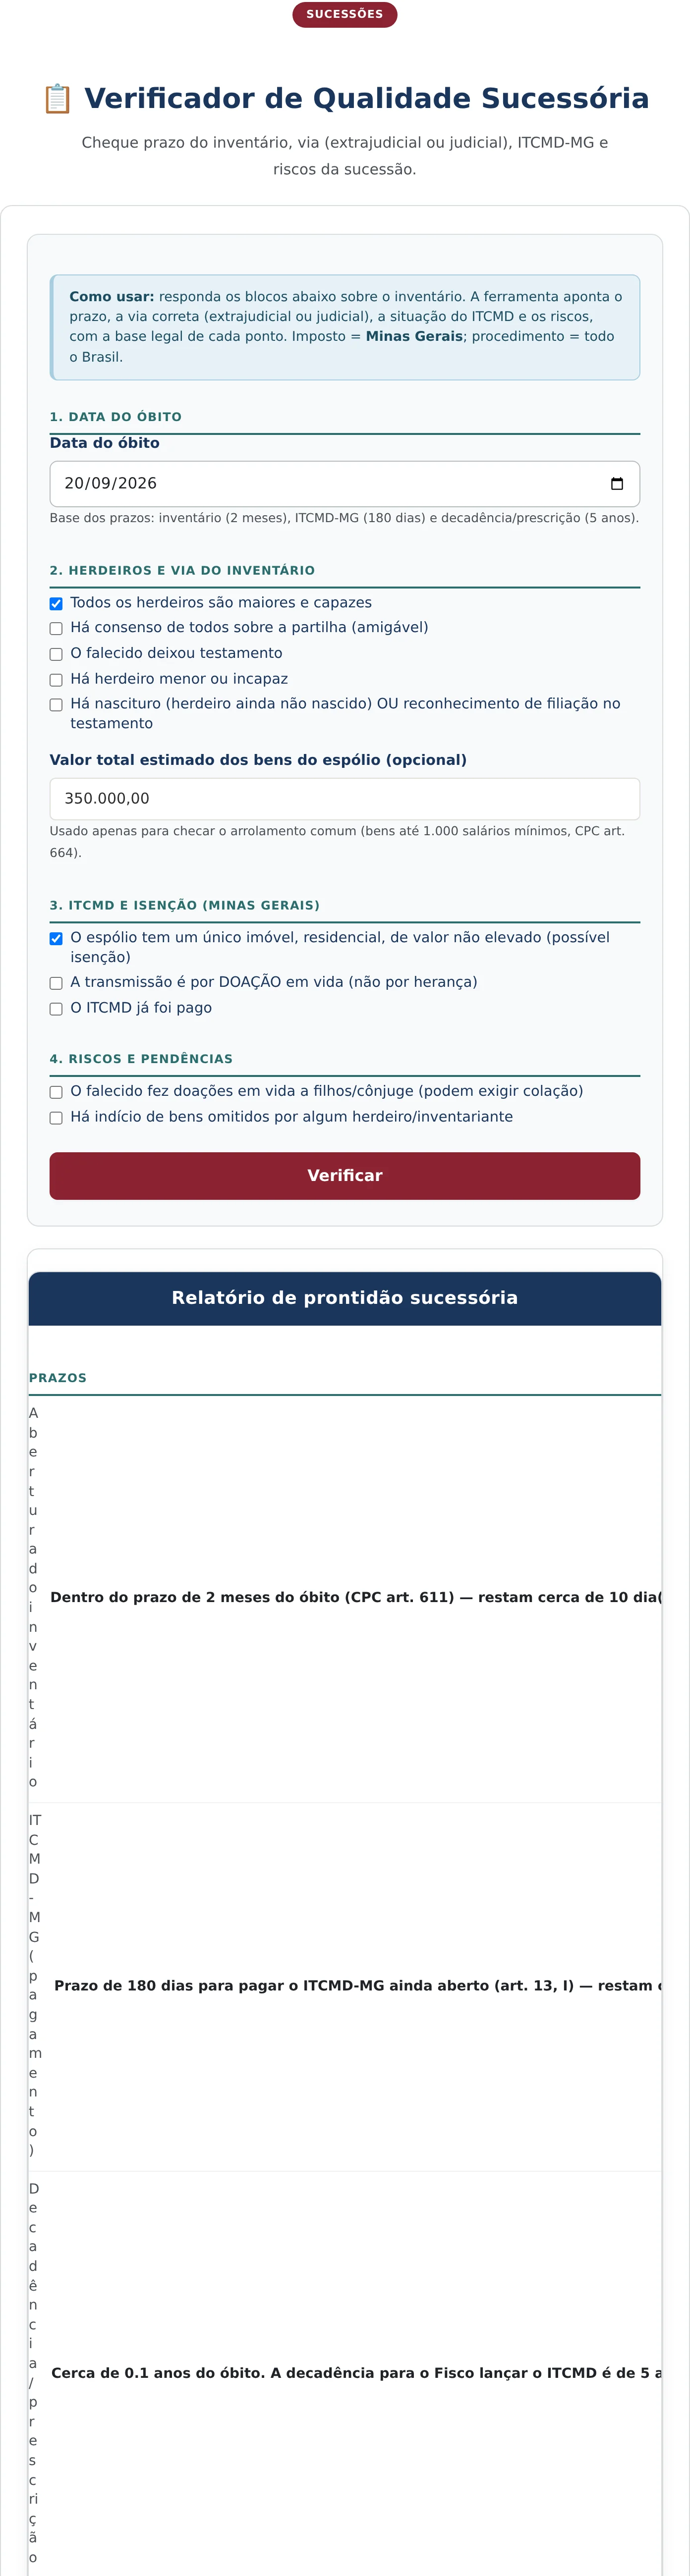
点击“核查”按钮,即可打开继承准备度报告,其中包含期限、建议程序路径、税款和已识别风险等几个板块。
如何阅读报告的每个板块
在本例中,期限板块首先列出遗产清算程序的启动期限,说明目前仍在两个月的期限之内,并标明还剩多少天。
接着是遗产转移税的缴纳期限,给出一百八十天的缴纳期及剩余天数,并提示在期限内缴纳可避免逾期罚金。
第三项涉及除斥期间与诉讼时效,说明自被继承人死亡以来已经过的时间,并注明税务机关核定征收该税款的期限为五年。
建议路径板块最为直截了当。在本例中,它推荐普通的 arrolamento,理由是:所填报的遗产未超过一千个最低工资的限额,而这一程序甚至允许存在无行为能力的继承人,或各方未能完全达成一致的情形。
税款板块会按照工具中载入的州立法给出适用税率,并注明具体的法律条文。这项数据因州而异,报告会声明所依据的是哪一部立法。
报告的页眉明确记载了这一界定:所处理的程序属于全国性程序,而税务部分对应的是某一特定州的立法。
遗产清算的三种路径及其区别
有必要把这几条路径讲清楚,因为选择哪一条,决定了所需时间、费用和复杂程度。
庭外遗产清算通过公证处出具的公证书办理。它要求继承人均为成年且具有完全行为能力,对遗产分割达成一致,不存在遗嘱,并且有律师协助。这是最快的路径,只要材料齐全,几周内即可办结。
Arrolamento 是一种简化的司法程序,分为两种形式:简易型(sumário),适用于具有行为能力且意见一致的继承人;普通型(comum),适用于遗产价值未超过法定限额的情形,甚至允许存在无行为能力的继承人。
完整的司法遗产清算是普通程序,适用于继承人之间存在争议、有遗嘱需要执行,或存在其他不宜采用简化程序的情形。这是耗时最长、费用最高的一种。
无论走哪条路径,遗产转移税都必须缴清,而完税是办结程序的前提条件。选择何种路径,影响的是所需时间,而不是纳税义务。
此外,在某些特定情形下,还可以采用部分分割或法院许可令(alvará judicial),例如提取小额款项,这类情形无需走完整个程序。
还有一点,报告会特别提示,却常被低估,那就是遗产所负的债务。
遗产要用于清偿被继承人留下的债务,遗产分割只涉及清偿债权人之后所剩的部分。继承人不以自己的个人财产承担责任,因为责任仅限于遗产的价值范围之内;但若分割时没有考虑债务,该分割有可能被撤销。
因此,正确的顺序是:先查明积极财产,再清点债务,清偿债务后,再分割剩余部分。如果颠倒这一顺序,在查明债务之前就进行分割,往往会在继承人与债权人之间引发后续纠纷。
这款工具不能做什么
核查器不会审查材料,也不会确定继承人。法定继承顺序以及可能存在的遗嘱内容,都需要具体分析。
它也不计算遗产分割,这项运算由工具库中的另一款工具负责;它同样不核查遗产所负的债务,而这些债务应先于继承人之间的分割得到处理。
此外,税务部分对应的是某一特定州的立法,报告中对此有明确声明。如果继承适用的是其他州的立法,则税率和免税规定须对照所适用的法规另行核实。
常见问题
启动遗产清算程序的期限是多久?
依据《民事诉讼法典》,自被继承人死亡之日起两个月。逾期并不妨碍之后再行启动,但遗产将面临遗产转移税的州立法所规定的罚金,该罚金按税款本身计算。
遗产清算何时可以在公证处办理?
当全部继承人均为成年且具有完全行为能力、对遗产分割达成一致且不存在遗嘱时,并且始终须有律师协助。只要有无行为能力的继承人或存在争议,就不能采用庭外途径,而须走司法程序。
什么是赠与归扣?
这是指把被继承人生前赠与直系卑亲属或配偶的财产归入遗产分割的义务,因为此类赠与被推定为提前给付的遗产。要免除归扣,须有赠与人的明确声明;而遗漏这一点,是引发纠纷的常见原因。
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


