Calculadora de salario 13.º: tutorial paso a paso
El salario 13.º se paga en dos cuotas con regímenes de descuentos distintos: la primera se abona íntegramente, y todas las cotizaciones al INSS (Instituto Nacional del Seguro Social de Brasil) y el impuesto sobre la renta recaen sobre la segunda. La calculadora del sitio separa ambas y muestra dónde se aplica cada descuento.
Qué resuelve la calculadora de salario 13.º
La gratificación navideña tiene una particularidad que confunde a quienes la reciben. La primera cuota, pagada hasta el 30 de noviembre, corresponde a la mitad del importe y no sufre ningún descuento. La segunda, pagada hasta el 20 de diciembre, es la cuota sobre la que se aplican la cotización previsional y el impuesto sobre la renta, calculados sobre el valor total de la gratificación.
El efecto práctico es contraintuitivo. Quien recibe la mitad en noviembre y espera la misma cantidad en diciembre recibe menos, porque todos los descuentos del año se concentran en la segunda cuota. La diferencia sorprende cada mes de diciembre.
También existe la proporcionalidad. El salario 13.º se debe a razón de una doceava parte por cada mes trabajado, y los meses con 15 días o más de trabajo cuentan como mes completo. Quien fue contratado o desvinculado a mitad de año debe saber a cuántas doceavas partes tiene derecho antes de verificar el importe.
La herramienta del sitio recibe el salario bruto, los meses trabajados y los dependientes, y devuelve las dos cuotas por separado, con los descuentos exactamente donde se aplican.
Cuándo ayuda la herramienta en el caso concreto
El uso más común es verificar el importe recibido en diciembre. Cuando el importe neto de la segunda cuota parece demasiado bajo, la composición mostrada en pantalla permite comprobar si el descuento es correcto o si hay algo fuera de lugar.
Otras situaciones recurrentes:
- cálculo del salario 13.º proporcional de quien fue contratado durante el año;
- verificación del salario 13.º proporcional pagado al finalizar la relación laboral;
- planificación financiera de diciembre, con el importe neto real de las dos cuotas;
- verificación del impacto de los dependientes en la retención del impuesto sobre la renta;
- verificación del importe en contratos con salario recientemente reajustado.
En todas ellas, el punto decisivo es entender que el descuento no se divide entre las cuotas. Se aplica una sola vez, sobre el total, y se cobra en la segunda.
La primera cuota del salario 13.º se abona sin ningún descuento. Toda la cotización previsional y todo el impuesto sobre la renta quedan para la segunda.
El ejemplo de este tutorial hace visible esa concentración, con valores ficticios elegidos para la demostración.
Paso a paso con las pantallas de la herramienta
La calculadora se encuentra en el área de herramientas del sitio, entre las laborales, y funciona íntegramente en el navegador.
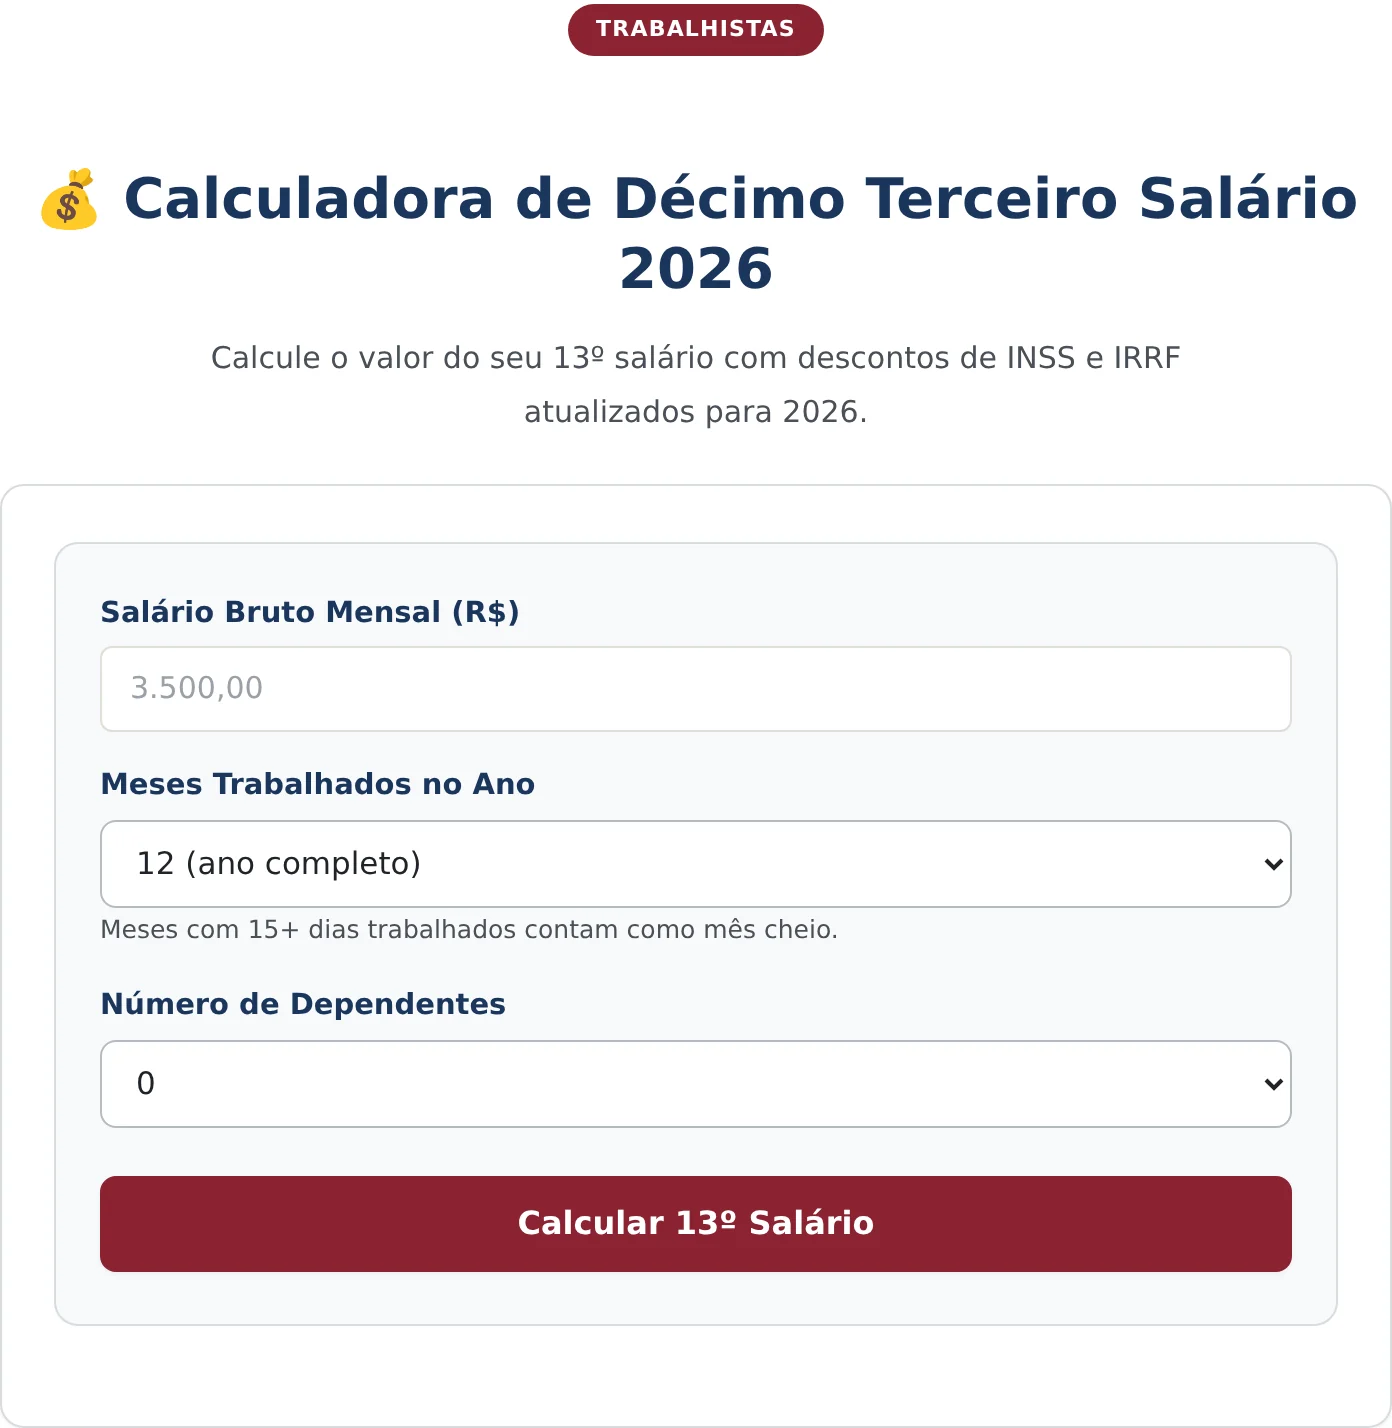
1. Abrir la herramienta e identificar los campos
La pantalla presenta tres campos. El primero es el salario bruto mensual. El segundo es la cantidad de meses trabajados en el año, de 1 a 12. El tercero es el número de dependientes, utilizado únicamente para el cálculo del impuesto sobre la renta retenido.
Debajo del campo de meses hay una orientación breve y decisiva: los meses con 15 días o más trabajados cuentan como mes completo. Quien fue contratado el 10 de mayo, por ejemplo, tiene mayo contabilizado íntegramente, y no a la mitad.
2. Completar con los datos del contrato
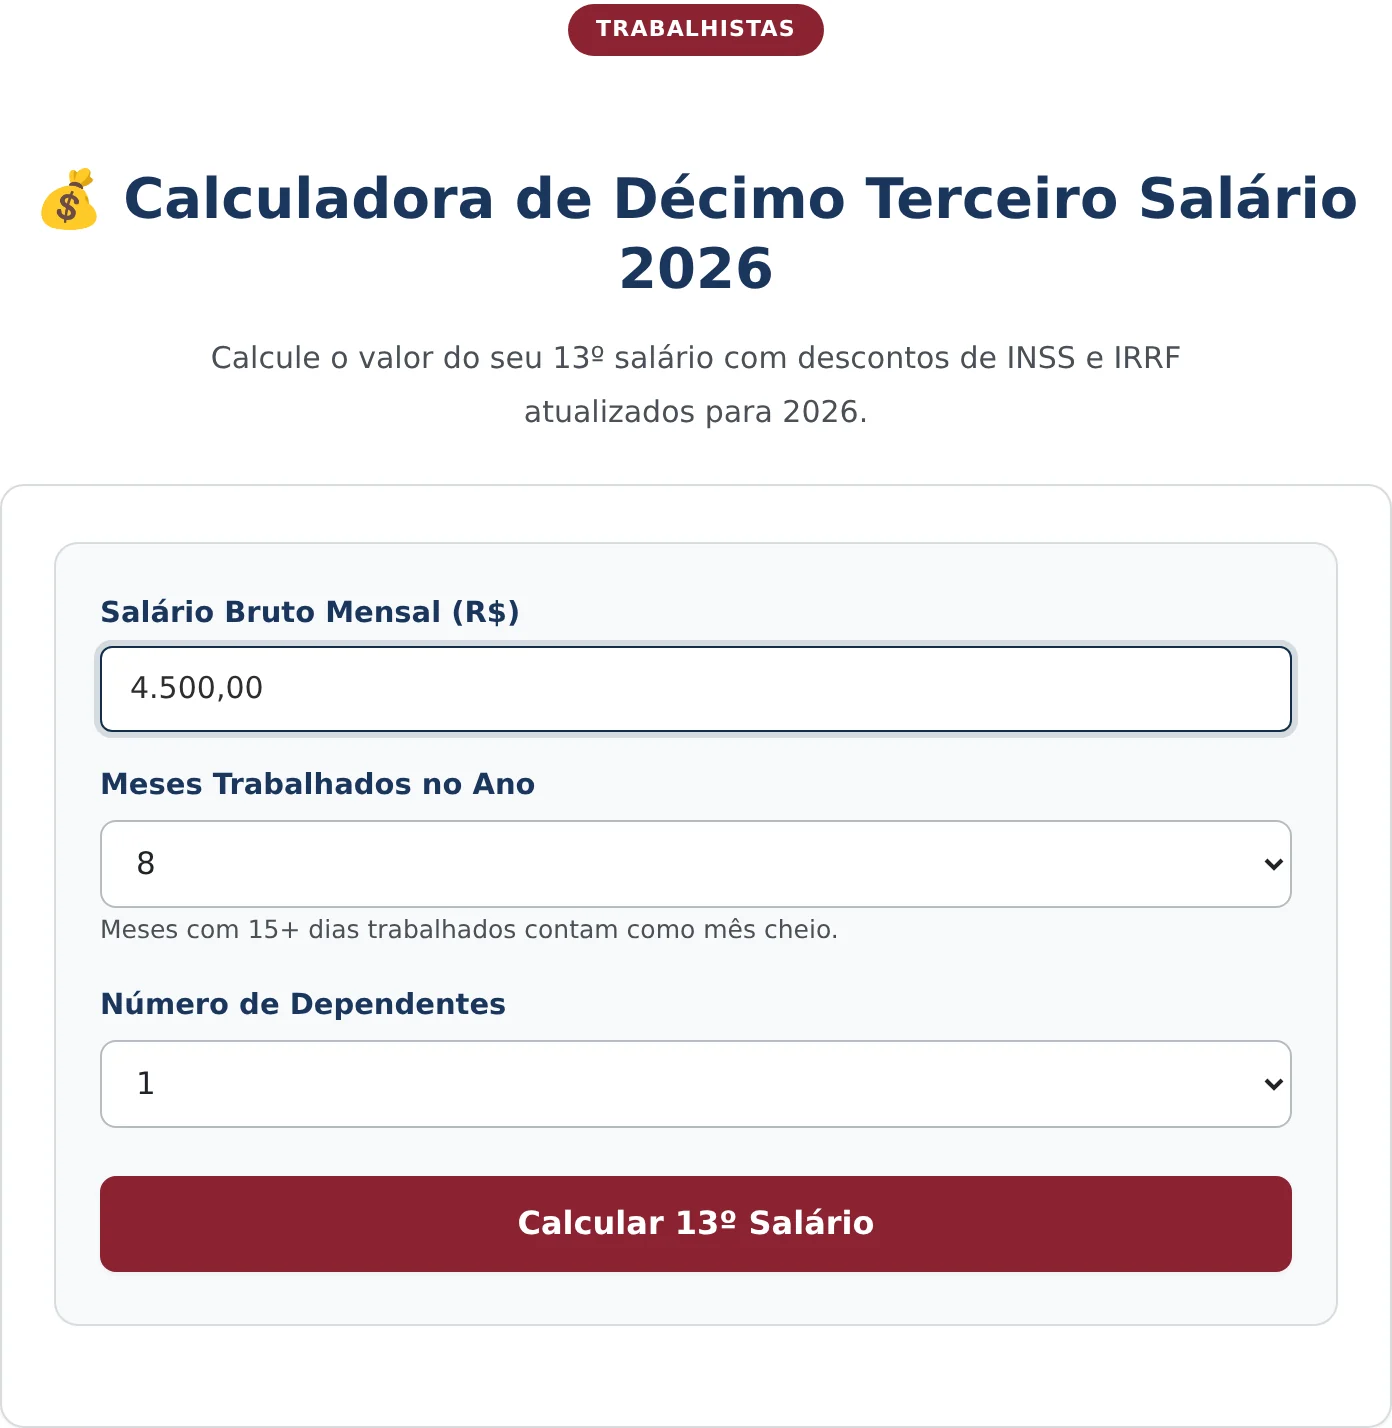
En el ejemplo, el salario bruto es de R$ 4.500,00, se trabajaron 8 meses en el año y hay un dependiente declarado.
La elección de 8 meses no es aleatoria: muestra el funcionamiento de la proporcionalidad. El trabajador con ocho doceavas partes recibe dos tercios de la gratificación completa, y la herramienta etiqueta el resultado con esa información, para que no haya dudas sobre la base utilizada.
3. Calcular y leer el resultado
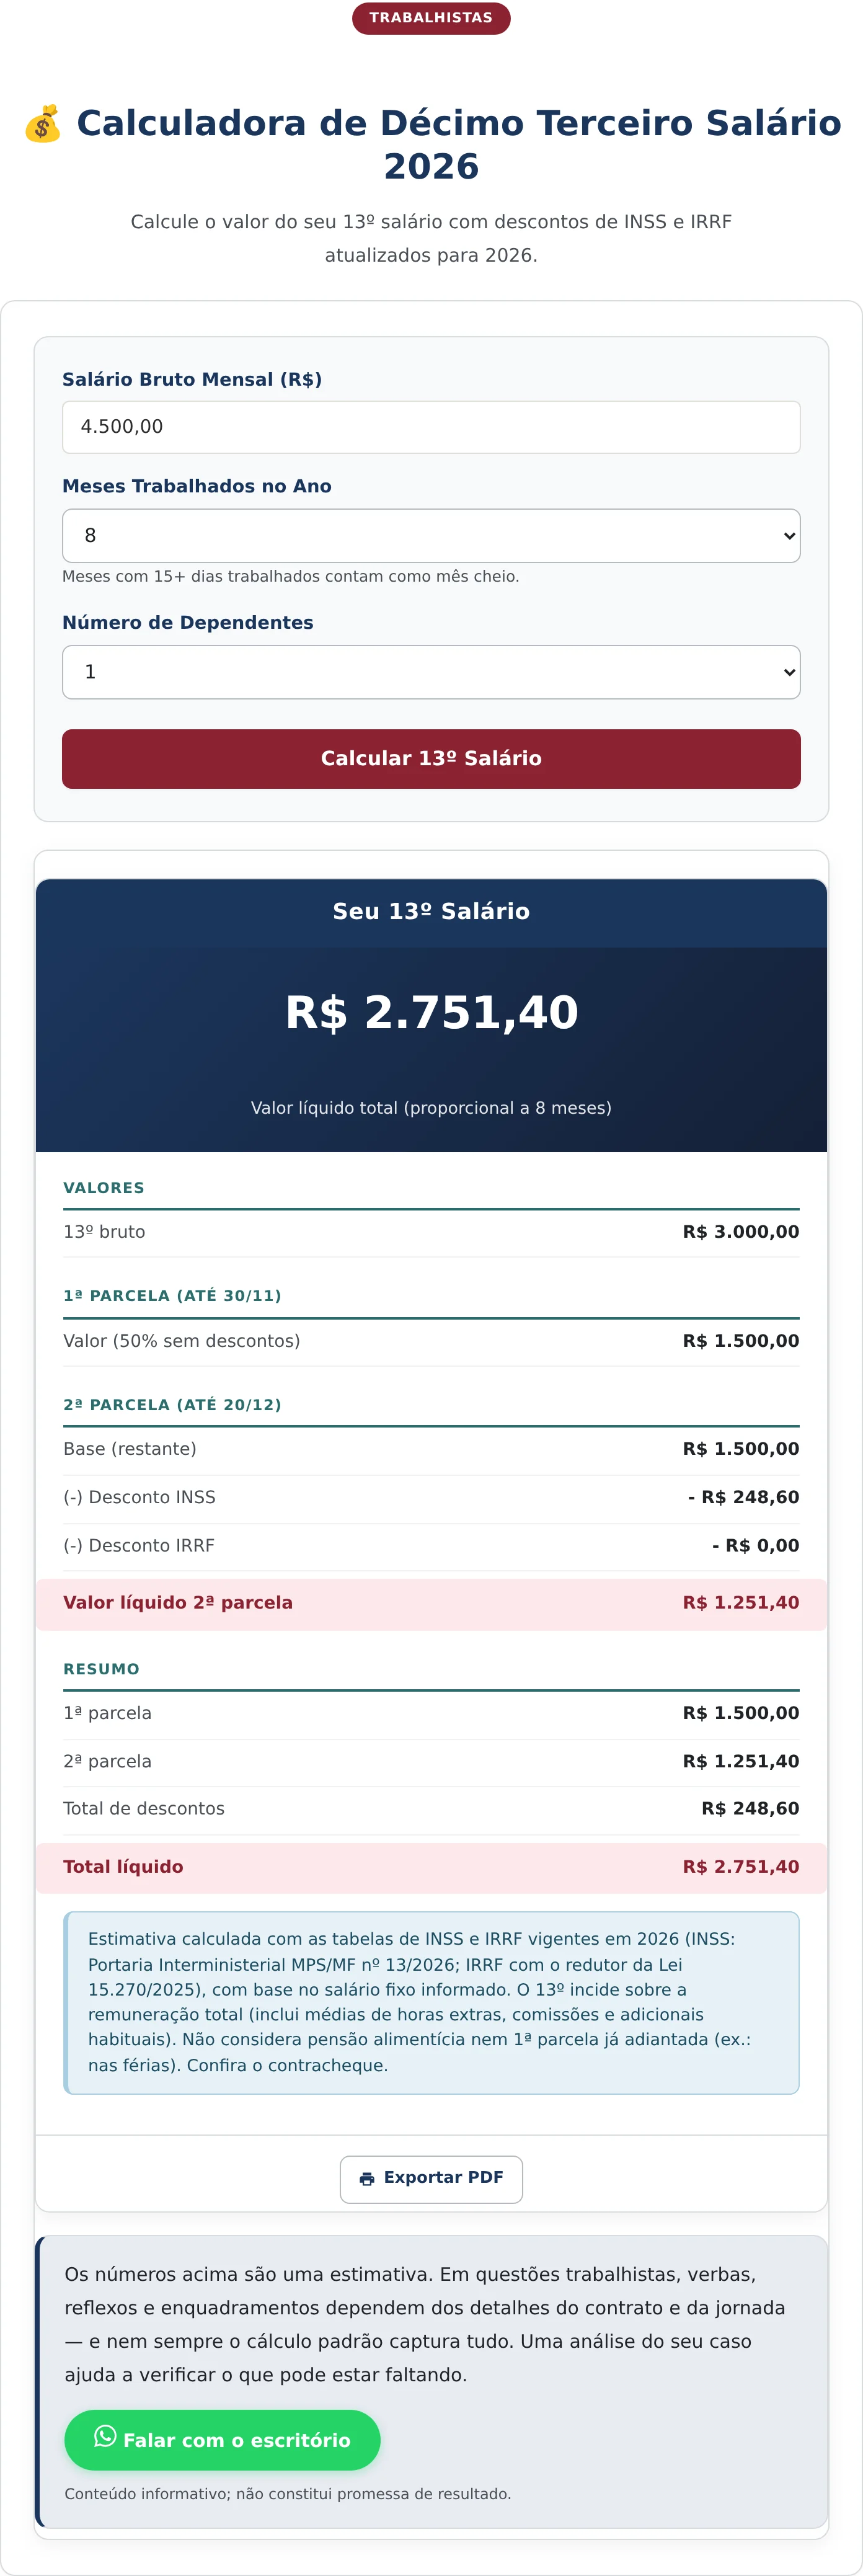
El botón «Calcular Salario 13.º» abre la tarjeta de resultado con cuatro bloques: el importe neto destacado, los importes brutos, la composición de cada cuota y el resumen final.
Cómo leer cada línea del resultado
En el ejemplo, el importe neto total es de R$ 2.751,40, correspondiente a ocho meses trabajados. El salario 13.º bruto es de R$ 3.000,00, resultado de ocho doceavas partes sobre el salario de R$ 4.500,00.
La primera cuota, con vencimiento hasta el 30 de noviembre, aparece como R$ 1.500,00, etiquetada como la mitad del importe sin descuentos. Es exactamente lo que determina la ley: anticipo de la mitad de la gratificación, sin retención.
La segunda cuota, con vencimiento hasta el 20 de diciembre, parte de la misma base de R$ 1.500,00, pero está sujeta a retenciones. La cotización previsional es de R$ 248,60 y el impuesto sobre la renta retenido quedó en cero en este ejemplo, por la combinación de la base con la deducción por dependiente y la tabla vigente. El importe neto de la segunda cuota baja a R$ 1.251,40.
El resumen cierra la cuenta: R$ 1.500,00 en la primera cuota, R$ 1.251,40 en la segunda y R$ 248,60 de descuentos totales. La diferencia entre las dos cuotas, de casi R$ 250,00, corresponde íntegramente a descuentos, y no a un error de cálculo de la empresa.
En el pie de la tarjeta, la herramienta indica qué tablas aplicó y deja constancia de una advertencia relevante: el salario 13.º se aplica sobre la remuneración total, lo que incluye promedios de horas extras, comisiones y complementos habituales. Quien tenga remuneración variable debe esperar un importe mayor que el estimado a partir del salario fijo.
Los plazos de pago que presupone el cálculo
Las dos cuotas que separa la herramienta corresponden a plazos legales distintos. La primera puede pagarse a partir de febrero y tiene como límite el 30 de noviembre. La segunda vence el 20 de diciembre, fecha que no se prorroga, sea o no el último día hábil.
Existe una alternativa poco utilizada y perfectamente legal: el empleado puede solicitar que la primera cuota se pague junto con las vacaciones, siempre que la solicitud se realice durante el mes de enero del año correspondiente. Quien ejerce esta opción recibe el anticipo antes y, en diciembre, recibe únicamente la segunda cuota, ya neta de descuentos.
Esta posibilidad explica una diferencia común al verificar los importes. El trabajador que solicitó el anticipo durante las vacaciones y luego compara lo recibido en diciembre con el resultado de la calculadora encuentra un importe menor, porque la herramienta no sabe que la primera cuota ya fue pagada meses antes. El propio pie del resultado advierte sobre ello.
Al finalizar la relación laboral, la lógica cambia una vez más. El salario 13.º proporcional se calcula dentro de las partidas de liquidación y se paga en el plazo de la liquidación, y no en las fechas de noviembre y diciembre. El preaviso indemnizado proyecta el contrato y se incluye en el cómputo de las doceavas partes, lo que suele añadir una doceava parte al total adeudado.
Qué no hace la calculadora
La herramienta trabaja con el salario fijo informado. No calcula los promedios de partidas variables, no descuenta pensión alimenticia y no considera anticipos ya recibidos, como el anticipo de la primera cuota junto con las vacaciones, práctica permitida y bastante común.
Tampoco trata el salario 13.º de quien recibe una prestación previsional, cuya gratificación sigue un calendario y reglas propias del Instituto Nacional del Seguro Social.
Para verificar el salario 13.º proporcional dentro de una liquidación, junto con las demás partidas, el sitio mantiene una calculadora de liquidación específica, que calcula el conjunto de las cuotas adeudadas al finalizar la relación laboral.
Preguntas frecuentes
¿Por qué la segunda cuota del salario 13.º es menor que la primera?
Porque la primera cuota es un anticipo pagado sin descuentos, y toda la cotización previsional y todo el impuesto sobre la renta del salario 13.º se aplican sobre la segunda. La diferencia entre las dos cuotas corresponde exactamente al total retenido, como demuestra el resumen del resultado.
¿Cuántos meses necesito trabajar para tener salario 13.º proporcional?
Cada mes con 15 días o más de trabajo genera una doceava parte de la gratificación. Quien trabajó menos de 15 días en un determinado mes no suma esa doceava parte. El campo de meses de la calculadora debe completarse ya con ese cómputo, y no con el número bruto de meses en el empleo.
¿Las horas extras aumentan el importe del salario 13.º?
Lo aumentan cuando se pagan habitualmente, porque el salario 13.º se aplica sobre la remuneración y no solo sobre el salario base. La calculadora trabaja con el importe fijo informado, de modo que el resultado real tiende a ser superior al estimado en contratos con horas extras frecuentes, comisiones o complementos permanentes.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.