
Calculadora de FGTS: tutorial passo a passo
O saldo do fundo de garantia não é apenas a soma dos depósitos: há rendimento, multa rescisória e regras de saque que mudam conforme a modalidade de desligamento. A calculadora do site separa cada parcela.
O que a calculadora de FGTS resolve
O depósito mensal de 8% sobre a remuneração é a parte simples da conta. O que confunde é o que vem depois: o rendimento aplicado à conta vinculada, a multa rescisória e, principalmente, o direito de sacar.
O direito ao saque é a variável que mais muda o resultado. Na dispensa sem justa causa, o trabalhador saca o saldo integral e recebe a multa de 40%. No pedido de demissão, não saca o saldo nem recebe multa. Na extinção por acordo, saca parte do saldo e recebe multa reduzida.
Há ainda a adesão ao saque-aniversário, que altera tudo. Quem aderiu não saca o saldo na demissão: recebe apenas a multa rescisória, e o saldo permanece na conta, acessível apenas na janela anual do aniversário.
A ferramenta do site recebe quatro dados e devolve o saldo estimado, o rendimento, a multa e o total efetivamente sacável na modalidade escolhida.
Quando a ferramenta ajuda no caso concreto
O uso mais comum é estimar quanto há na conta vinculada antes de uma rescisão, para planejar o período de transição.
Outras situações recorrentes:
- comparar o efeito de cada modalidade de desligamento sobre o saque;
- avaliar as consequências da adesão ao saque-aniversário;
- conferir a multa rescisória informada no termo de rescisão;
- estimar o saldo para uso em financiamento imobiliário;
- verificar o depósito mensal devido sobre determinado salário.
A comparação entre modalidades é especialmente útil antes de aceitar uma extinção por acordo, porque a diferença no saque costuma superar o que se ganha na negociação do aviso.
Quem aderiu ao saque-aniversário não saca o saldo na demissão. Recebe só a multa, e o restante fica retido até a janela anual.
Essa consequência é a menos conhecida da adesão, e aparece como linha própria no resultado da ferramenta.
Passo a passo com as telas da ferramenta
A calculadora fica na área de ferramentas do site, entre as trabalhistas, e funciona no navegador.
1. Abrir a ferramenta e reconhecer os campos
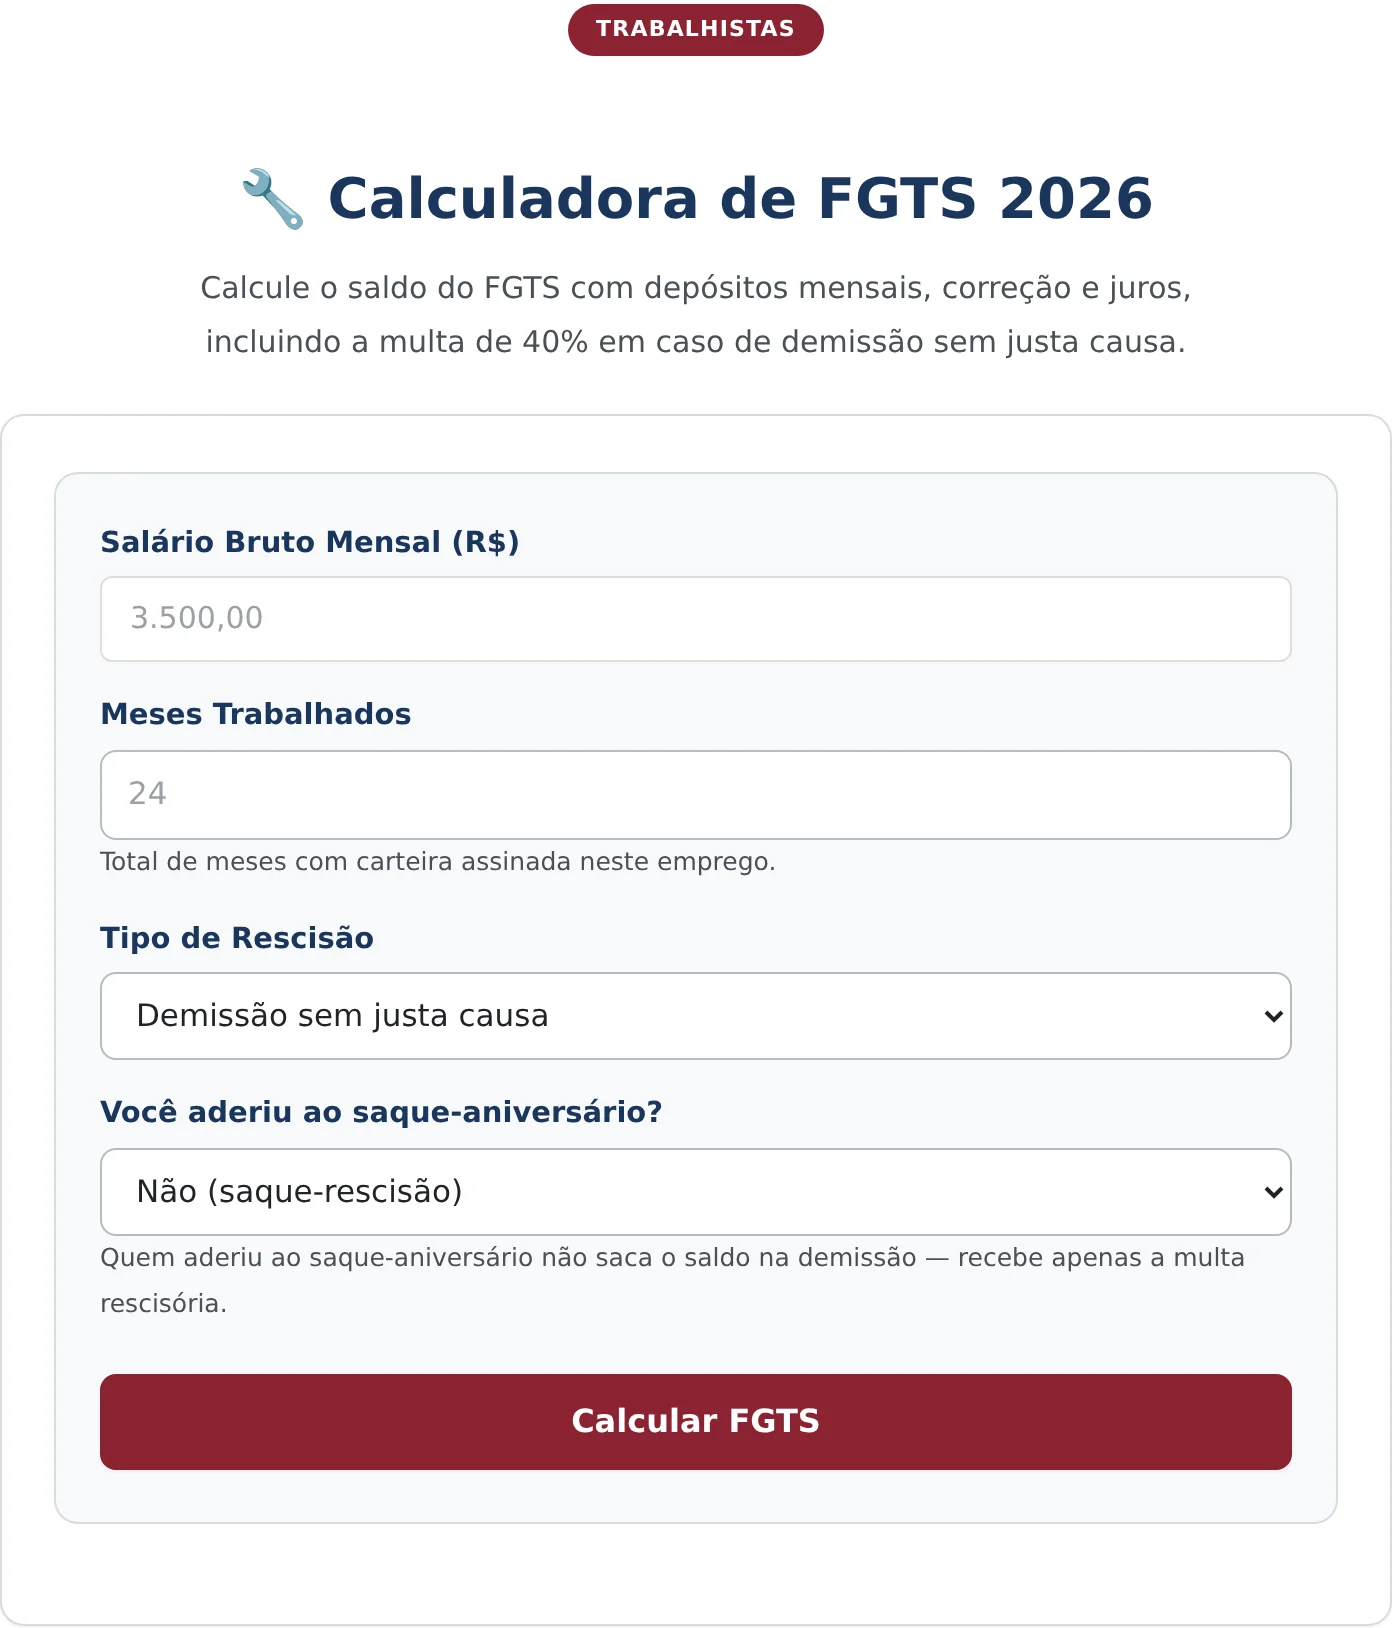
A tela reúne quatro campos. O primeiro é o salário bruto mensal. O segundo é a quantidade de meses trabalhados no vínculo. O terceiro é a modalidade de rescisão, com quatro opções.
O quarto campo pergunta sobre a adesão ao saque-aniversário e traz a orientação que explica sua importância: quem aderiu não saca o saldo na demissão, recebendo apenas a multa rescisória.
2. Preencher com os dados do vínculo
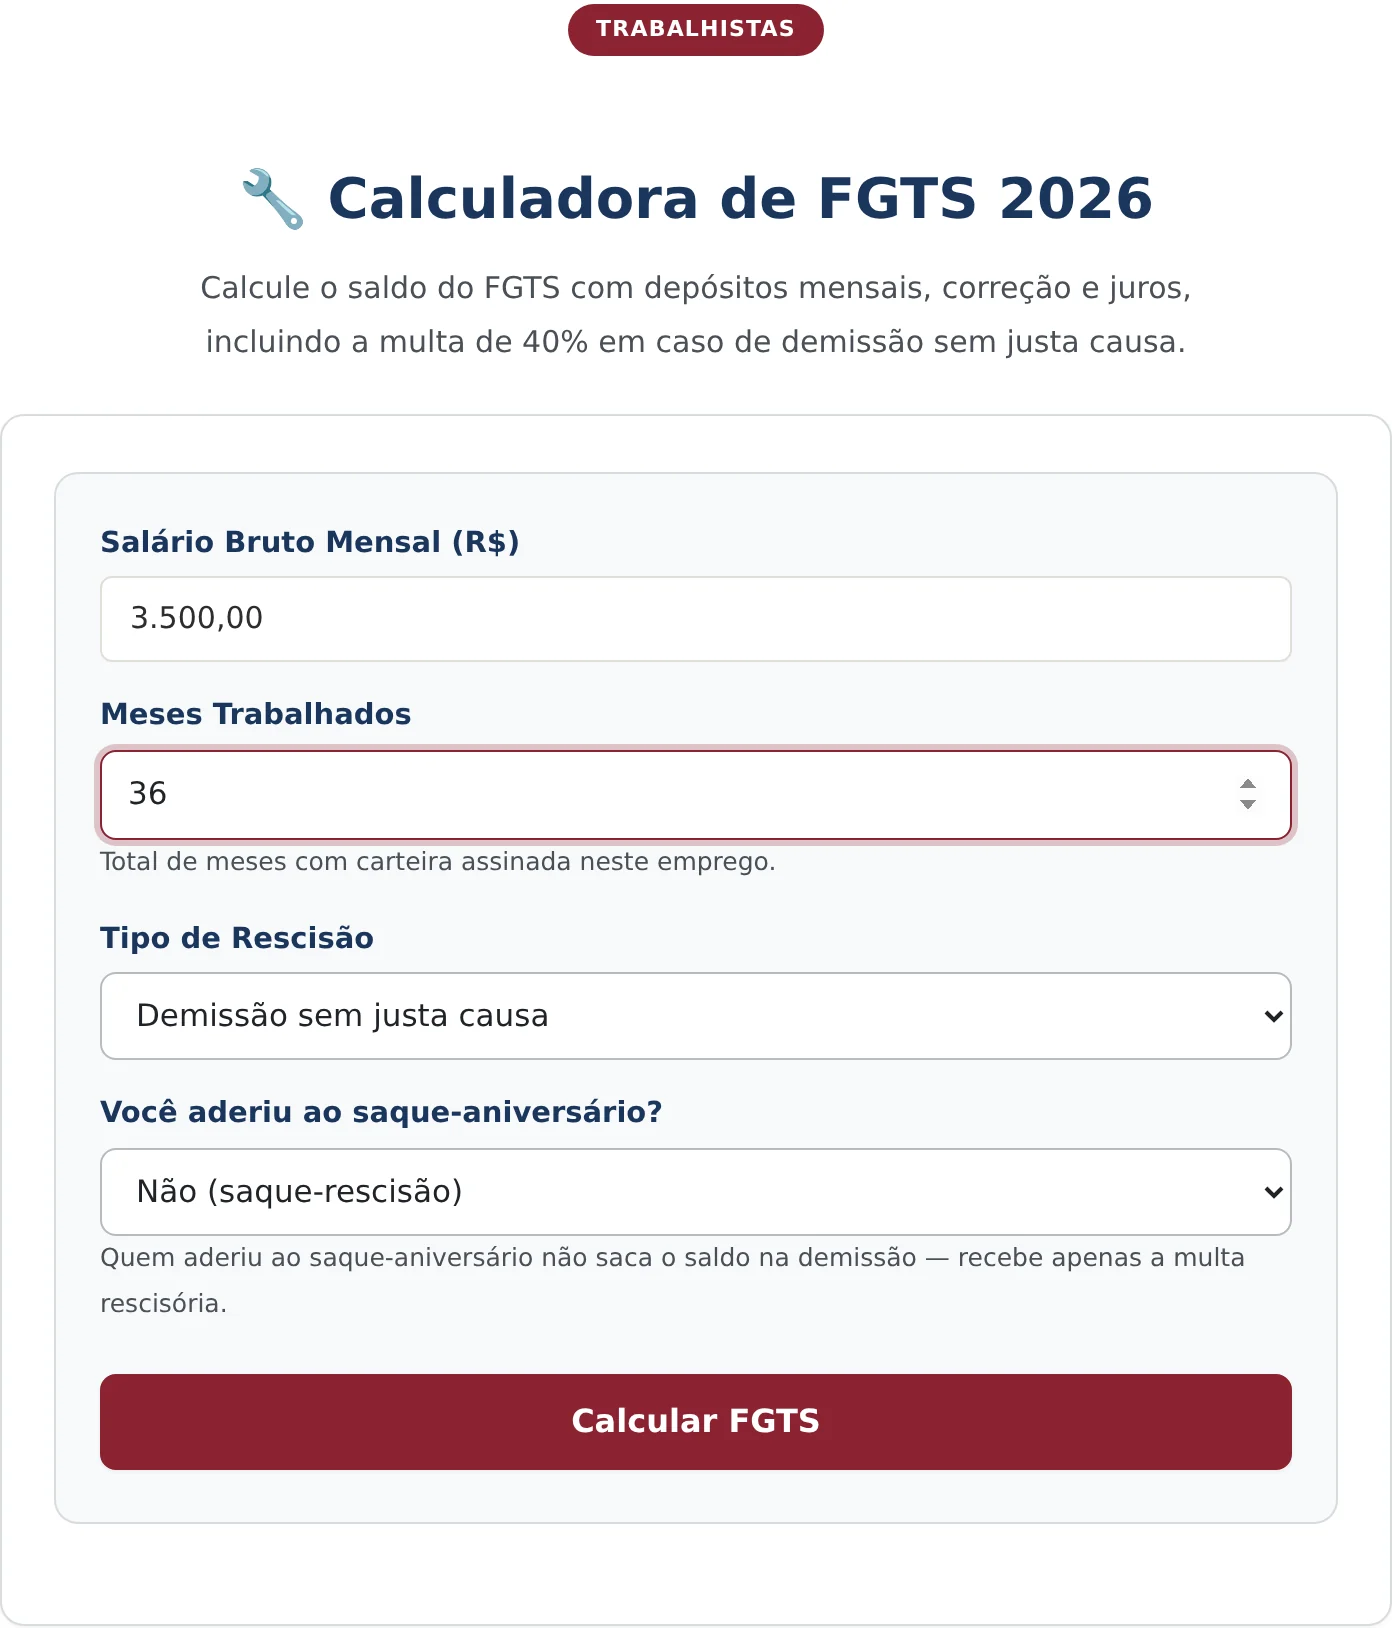
No exemplo, o salário bruto é de R$ 3.500,00, foram trabalhados 36 meses, a modalidade é dispensa sem justa causa e não houve adesão ao saque-aniversário.
Vale repetir o cálculo alternando a modalidade. A diferença entre a dispensa sem justa causa e o pedido de demissão, mantidos os demais dados, mostra de forma direta o que está em jogo na escolha de quem encerra o contrato.
3. Calcular e ler o resultado
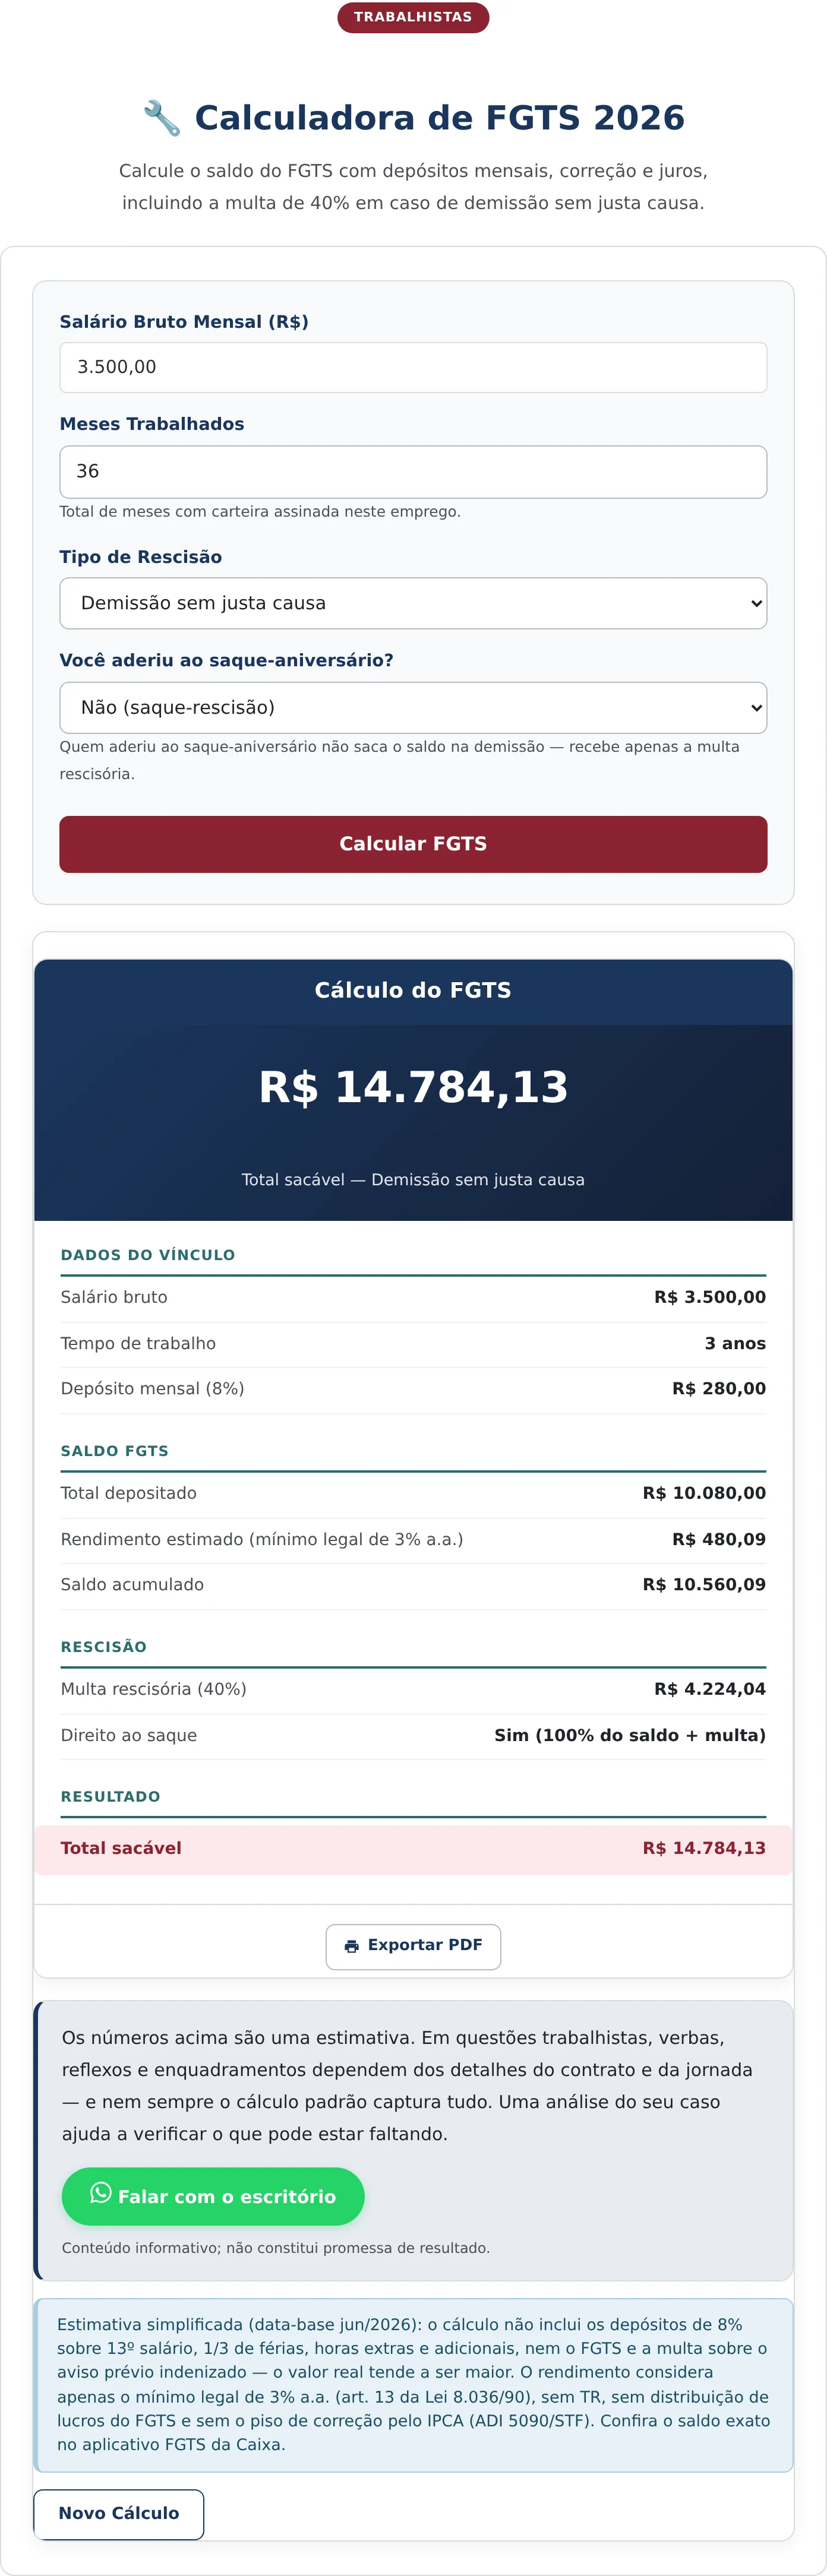
O botão “Calcular FGTS” abre o cartão com o total sacável em destaque, os dados do vínculo, a composição do saldo, o bloco de rescisão e o resultado.
Como ler cada linha do resultado
No exemplo, o total sacável é de R$ 14.784,13. Os dados do vínculo confirmam o depósito mensal de R$ 280,00, equivalente a 8% do salário de R$ 3.500,00.
O bloco do saldo abre a conta em três linhas. O total depositado é de R$ 10.080,00, resultado de 36 depósitos mensais. O rendimento estimado é de R$ 480,09, e o saldo acumulado chega a R$ 10.560,09.
A linha do rendimento traz uma informação técnica relevante, declarada no rodapé: a estimativa considera apenas o rendimento mínimo legal de 3% ao ano, sem a taxa referencial e sem eventual distribuição de resultados do fundo. É uma estimativa conservadora, portanto.
O bloco de rescisão apresenta a multa de 40% sobre o saldo acumulado, equivalente a R$ 4.224,04, e confirma o direito ao saque integral na modalidade escolhida. O resultado soma saldo e multa no total sacável.
O rodapé registra ainda as parcelas não incluídas na estimativa: os depósitos de 8% sobre o décimo terceiro, sobre o terço de férias, sobre horas extras e adicionais, e o depósito com a multa sobre o aviso prévio indenizado. O valor real, portanto, tende a ser maior que o estimado.
O que muda em cada modalidade de desligamento
A escolha da modalidade no formulário não é formalidade: ela reescreve o resultado.
Na dispensa sem justa causa, o trabalhador saca o saldo integral e recebe a multa de 40%, que é depositada na conta vinculada e sacada junto com o restante. É a hipótese mais favorável.
No pedido de demissão, não há saque do saldo nem multa. Os depósitos permanecem na conta e só podem ser movimentados nas hipóteses legais, como aquisição de imóvel, aposentadoria ou doenças graves previstas em lei.
Na extinção por acordo, a multa cai para 20% e o saque fica limitado a 80% do saldo. É uma modalidade que interessa a ambas as partes em certas circunstâncias, mas que custa ao trabalhador parte relevante do fundo.
Na dispensa por justa causa, não há multa nem saque do saldo, situação equivalente à do pedido de demissão quanto ao fundo de garantia.
Há um aspecto do fundo que costuma ser ignorado e que a estimativa conservadora da ferramenta ajuda a enxergar: o rendimento. A conta vinculada rende, por lei, três por cento ao ano acrescidos da taxa referencial, patamar historicamente inferior ao da inflação em diversos períodos.
A consequência prática é que o fundo tende a perder poder de compra ao longo de contratos longos, o que explica por que o saldo acumulado em vinte anos costuma ser inferior ao que a soma corrigida dos depósitos indicaria. A distribuição de resultados do fundo, quando ocorre, mitiga parcialmente esse efeito, mas não é garantida nem previsível.
Esse dado importa na decisão sobre o saque-aniversário. Deixar o saldo retido em uma conta de baixo rendimento tem custo, e a comparação precisa considerar tanto a perda do saque na demissão quanto o rendimento efetivo do período.
O que a calculadora não faz
A ferramenta não consulta a conta vinculada. O saldo é estimado a partir do salário e do tempo informados, e o valor oficial está disponível nos canais da instituição gestora do fundo.
Também não considera períodos com salários diferentes, afastamentos, nem contratos anteriores com saldo remanescente, situações que alteram a composição real da conta.
E não calcula o fundo devido sobre verbas não pagas em discussão judicial, matéria que depende do reconhecimento das parcelas principais.
Perguntas Frequentes
Quem pede demissão recebe a multa de 40%?
Não recebe. A multa rescisória é devida na dispensa sem justa causa e, em percentual reduzido de 20%, na extinção por acordo. No pedido de demissão e na justa causa não há multa, e o saldo permanece na conta vinculada.
O que muda com o saque-aniversário na demissão?
Quem aderiu não saca o saldo ao ser dispensado: recebe apenas a multa rescisória. O saldo continua na conta e só pode ser movimentado na janela anual do mês de aniversário, o que costuma surpreender quem aderiu sem avaliar essa consequência.
O valor estimado pela calculadora é o valor real da conta?
É uma estimativa conservadora. O cálculo usa apenas o rendimento mínimo legal e não inclui os depósitos sobre décimo terceiro, terço de férias, horas extras e aviso prévio indenizado, de modo que o saldo real tende a ser superior ao apresentado.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


