
Simulador de Partilha de Bens: tutorial completo
Na comunhão parcial, o que foi comprado antes do casamento não se divide, e o que foi comprado durante se divide ainda que esteja no nome de um só. O simulador do site separa as duas massas e calcula a partilha.
O que o simulador de partilha resolve
A partilha depende do regime de bens, e o regime decide antes de qualquer conta. Na comunhão parcial, que é o regime legal quando não há pacto antenupcial, comunicam-se os bens adquiridos onerosamente durante o casamento, e permanecem particulares os anteriores e os recebidos por doação ou herança.
O detalhe que mais surpreende é a irrelevância da titularidade. Um imóvel comprado na constância do casamento e registrado apenas no nome de um dos cônjuges é bem comum, e entra na divisão. O nome na matrícula não define a comunicação.
Há também a sub-rogação, que preserva a natureza do bem. O automóvel comprado com o dinheiro da venda de um imóvel anterior ao casamento continua particular, porque apenas substituiu um bem que já era particular.
O simulador do site recebe o regime e a lista de bens, com classificação e titularidade, e devolve as duas massas separadas e o resultado da divisão.
Quando a ferramenta ajuda no caso concreto
O uso mais comum é organizar o patrimônio antes de uma conversa sobre divórcio consensual, quando as partes querem saber com o que cada uma fica.
Outras situações recorrentes:
- comparar o efeito de regimes diferentes sobre o mesmo patrimônio;
- separar bens particulares de bens comuns em uma lista longa;
- dimensionar eventual compensação em dinheiro na divisão;
- verificar o tratamento de bens recebidos por herança durante o casamento;
- preparar a minuta de partilha para formalização.
A comparação entre regimes tem valor pedagógico forte. O mesmo conjunto de bens produz resultados bem distintos na comunhão parcial, na universal e na separação total, e ver os três lado a lado esclarece o que o pacto antenupcial realmente decide.
Imóvel comprado durante o casamento é bem comum mesmo registrado no nome de um só. A titularidade não governa a comunicação.
O exemplo deste tutorial mostra exatamente isso, com bens fictícios escolhidos para a demonstração.
Passo a passo com as telas da ferramenta
O simulador fica na área de ferramentas do site, entre as de família, e funciona no navegador.
1. Abrir a ferramenta e reconhecer a estrutura
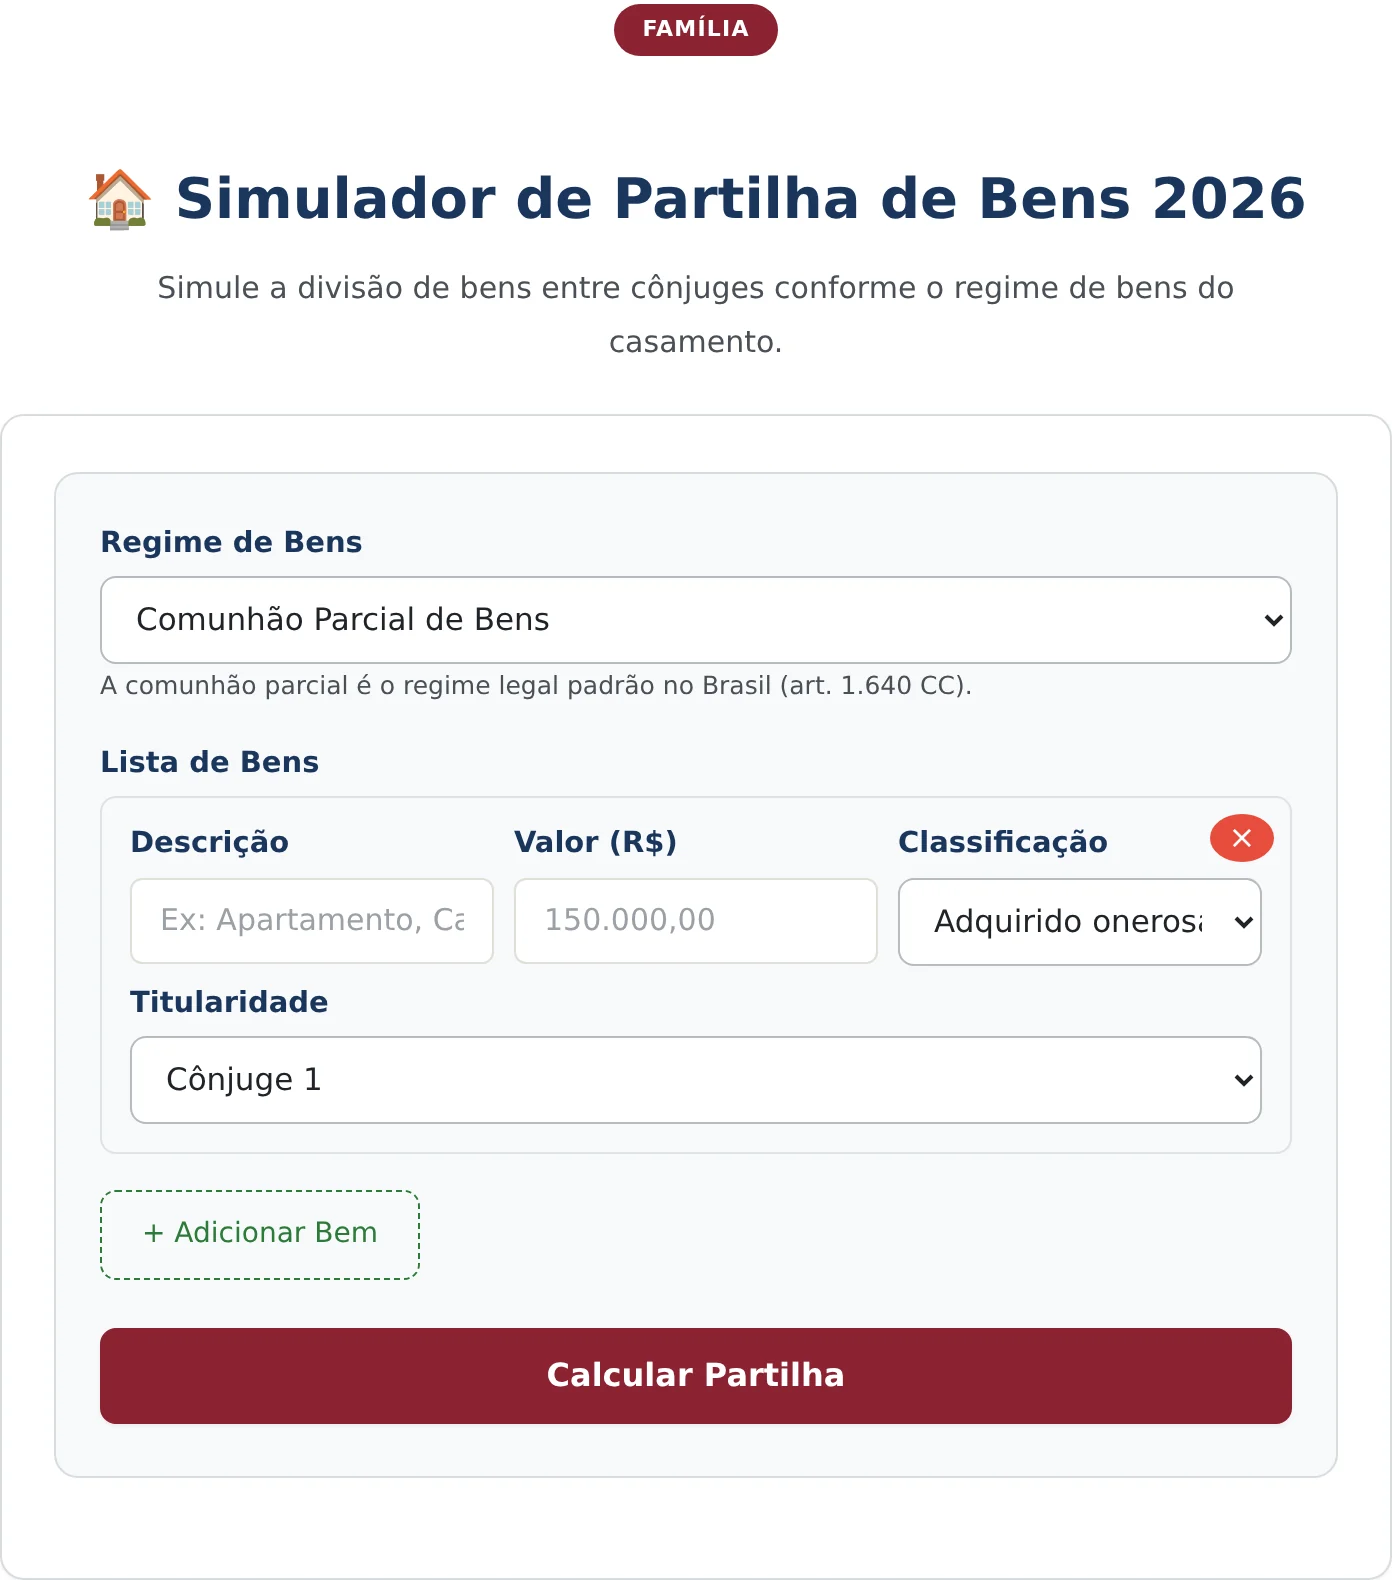
A tela tem duas partes. Em cima fica o seletor de regime de bens, com quatro opções: comunhão parcial, comunhão universal, separação total e participação final nos aquestos. A orientação abaixo do campo lembra que a comunhão parcial é o regime legal padrão.
Abaixo fica a lista de bens, com uma linha já aberta. Cada linha tem descrição, valor, classificação temporal e titularidade, além de um botão para acrescentar novas linhas.
2. Lançar os bens
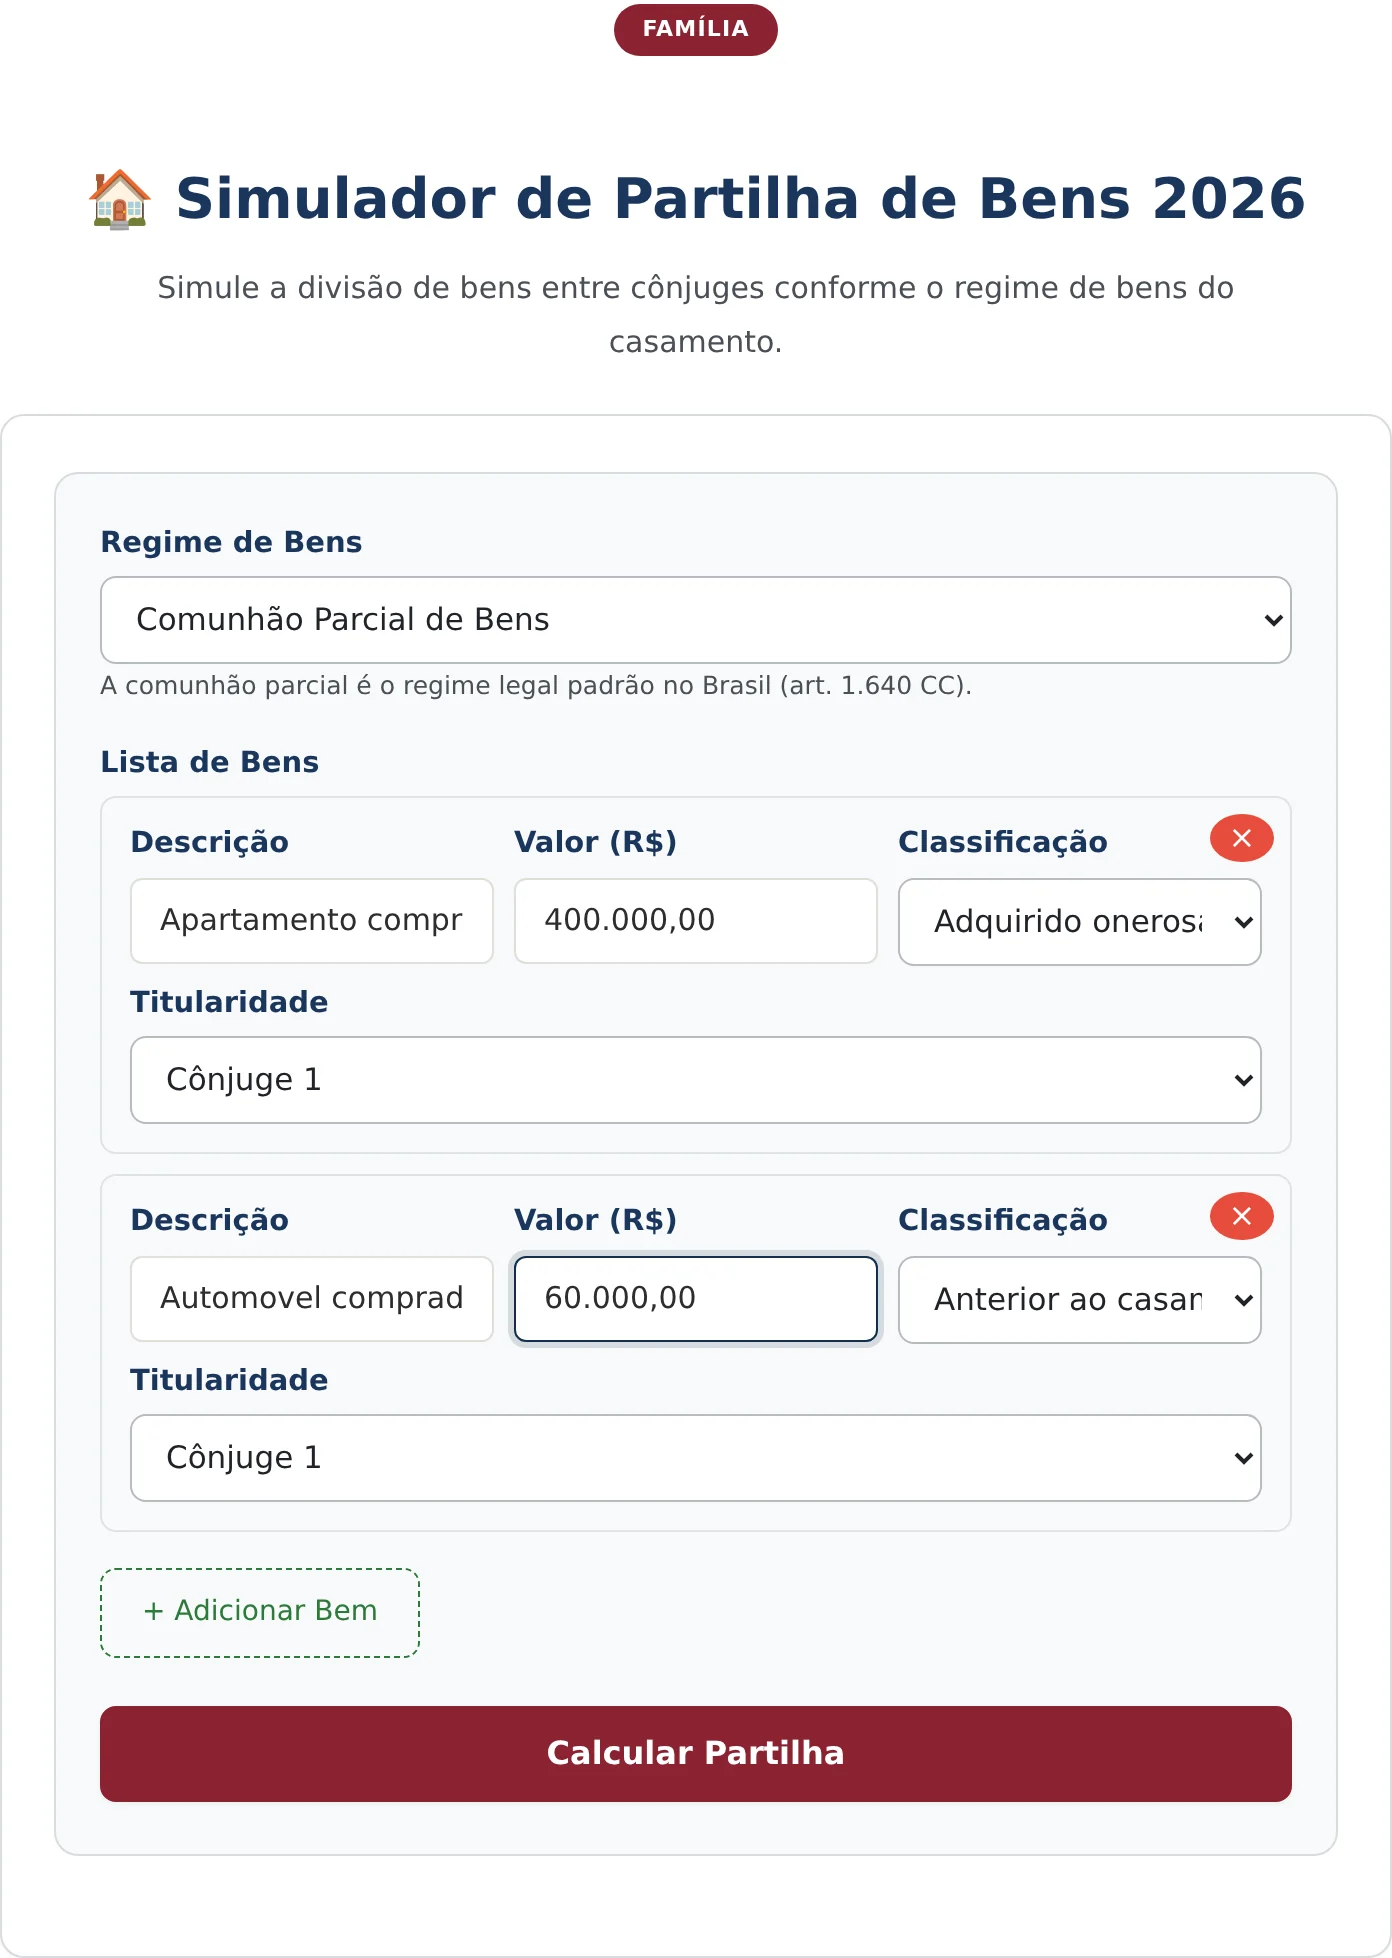
No exemplo, o regime é a comunhão parcial. O primeiro bem é um apartamento comprado durante o casamento, no valor de R$ 400.000,00, classificado como posterior e atribuído ao primeiro cônjuge. O segundo é um automóvel comprado antes do casamento, no valor de R$ 60.000,00, classificado como anterior.
A classificação temporal é o campo decisivo. Ela informa se o bem foi adquirido antes ou durante o casamento, e é ela que define a comunicação. A titularidade importa apenas para os bens particulares, que ficam com quem é titular.
3. Calcular e ler a partilha
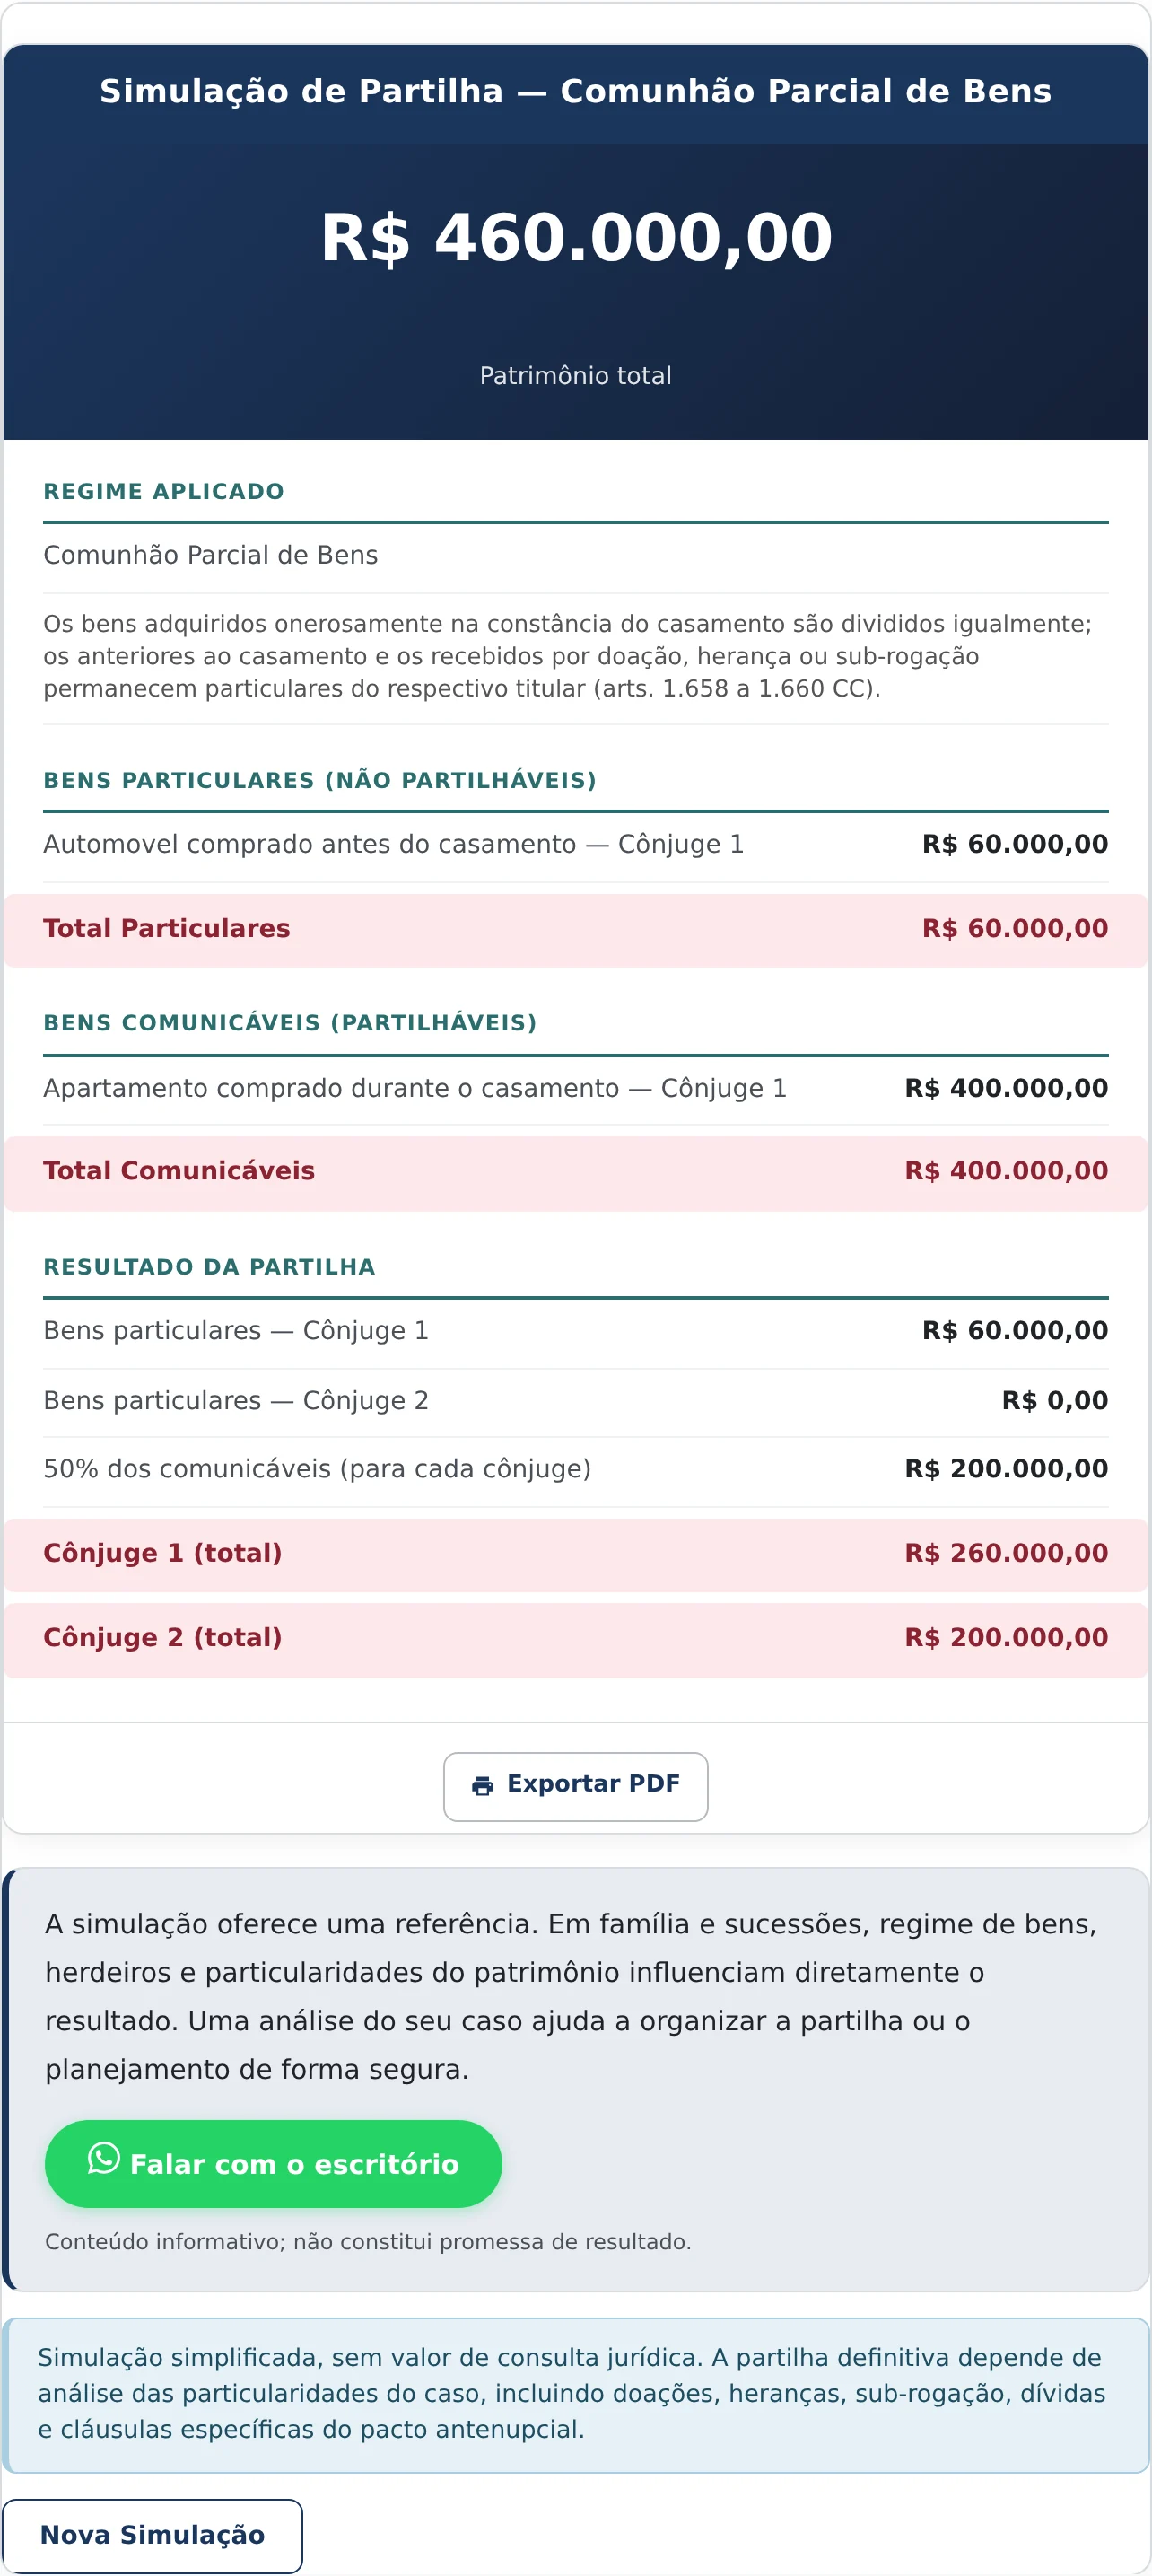
O botão “Calcular Partilha” abre o cartão com o patrimônio total em destaque, a explicação do regime aplicado, as duas massas separadas e o resultado para cada cônjuge.
Como ler cada linha do resultado
No exemplo, o patrimônio total é de R$ 460.000,00. Logo abaixo, a ferramenta explica o regime aplicado em uma frase que resume os artigos pertinentes do Código Civil, o que serve de conferência imediata.
O bloco de bens particulares lista o automóvel de R$ 60.000,00, atribuído ao primeiro cônjuge, com total de R$ 60.000,00. Esses bens não entram na divisão.
O bloco de bens comunicáveis lista o apartamento de R$ 400.000,00. Note que ele aparece com a indicação de titularidade do primeiro cônjuge e, ainda assim, integra a massa partilhável. É a demonstração prática de que o registro não afasta a comunicação.
O resultado da partilha fecha a conta: o primeiro cônjuge fica com R$ 60.000,00 de bens particulares mais R$ 200.000,00 da metade dos comunicáveis, totalizando R$ 260.000,00. O segundo cônjuge fica com R$ 200.000,00, correspondentes à sua metade dos bens comuns.
A diferença entre os dois totais não é desigualdade na partilha: é a consequência de um deles ter patrimônio particular. A divisão dos bens comuns foi rigorosamente igual.
O que muda em cada regime de bens
Trocar o seletor de regime reescreve o resultado, e vale conhecer a lógica de cada um.
Na comunhão universal, comunicam-se praticamente todos os bens, anteriores e posteriores ao casamento, com as exceções previstas em lei, como os bens gravados com cláusula de incomunicabilidade e os recebidos por doação com essa restrição.
Na separação total convencional, cada cônjuge conserva o seu patrimônio, sem comunicação, e a partilha se resume a identificar a titularidade de cada bem.
Na participação final nos aquestos, cada cônjuge administra o seu patrimônio durante o casamento e, na dissolução, apura-se o que cada um acresceu, dividindo-se esse acréscimo. É o regime mais complexo e o menos utilizado na prática.
Há ainda a separação obrigatória, imposta por lei em certas hipóteses, cuja aplicação prática admite discussão quanto à comunicação dos bens adquiridos pelo esforço comum.
Dois pontos da partilha costumam exigir atenção além da aritmética da divisão.
O primeiro é a indivisibilidade de certos bens. Um imóvel único não se reparte fisicamente, e a solução prática passa por três caminhos: a atribuição a um dos cônjuges com compensação em dinheiro ou em outros bens, a manutenção do condomínio entre ambos, ou a venda com divisão do produto. O simulador indica o valor de cada quinhão, e a forma de realizá-lo é objeto de negociação.
O segundo é o passivo. Dívidas contraídas em proveito do casal também se comunicam, e uma partilha que divide apenas o ativo pode produzir resultado injusto. Financiamentos imobiliários em curso são o caso mais comum: o saldo devedor acompanha o imóvel, e a atribuição do bem a um dos cônjuges costuma vir acompanhada da assunção da dívida, o que depende de anuência da instituição credora.
O que o simulador não faz
A ferramenta não avalia os bens. Os valores são informados pelo usuário, e divergências de avaliação são, na prática, a principal fonte de litígio em partilhas.
Também não trata de dívidas, que também se comunicam quando contraídas em proveito do casal, nem de bens em condomínio com terceiros, situações que exigem tratamento próprio.
E não substitui a formalização. A partilha se realiza por escritura pública, quando consensual e sem incapazes, ou por via judicial, e depende do recolhimento dos tributos aplicáveis à transmissão.
Perguntas Frequentes
Imóvel no nome de um só entra na partilha?
Na comunhão parcial, entra se foi adquirido onerosamente durante o casamento, independentemente de quem consta do registro. A titularidade só é determinante para os bens particulares, que permanecem com o respectivo titular.
Herança recebida durante o casamento se divide?
Na comunhão parcial, não se divide: os bens recebidos por herança ou doação permanecem particulares do herdeiro ou donatário. Na comunhão universal, a regra é a comunicação, salvo cláusula de incomunicabilidade imposta pelo doador ou testador.
Qual é o regime quando não há pacto antenupcial?
A comunhão parcial de bens, que é o regime legal supletivo. Ela se aplica automaticamente aos casamentos celebrados sem pacto, e é também o regime que rege a união estável quando os companheiros não dispõem de forma diversa por contrato escrito.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


