
Calculadora de Fator Previdenciário: tutorial
O fator previdenciário reduziu em 18% a renda mensal no exemplo deste tutorial, e a conta que produz esse corte tem três variáveis. A calculadora do site aplica a fórmula oficial e mostra a redução em reais.
O que a calculadora de fator previdenciário resolve
O fator previdenciário é um multiplicador aplicado à média salarial para chegar à renda mensal inicial do benefício. Quando é inferior a 1, reduz o valor; quando supera 1, aumenta. Quem se aposenta cedo, com pouca idade e expectativa de sobrevida longa, recebe um fator desfavorável.
A fórmula legal combina tempo de contribuição, alíquota fixa de 0,31, idade na data do requerimento e expectativa de sobrevida apurada pela tábua de mortalidade oficial. Cada um desses elementos entra de uma forma, e o cálculo mental é impraticável.
Depois da reforma de 2019, o fator deixou de ser regra geral, mas não desapareceu. Ele continua aplicável aos requerimentos anteriores a 13 de novembro de 2019 e subsiste em uma das regras de transição, a do pedágio de 50%. Quem discute benefício concedido no passado ou se enquadra nessa transição precisa dele.
A ferramenta do site recebe cinco dados e devolve o fator, a expectativa de sobrevida utilizada, a simulação de renda com e sem o fator e a pontuação na regra que permitia afastá-lo.
Quando a ferramenta ajuda no caso concreto
O uso mais frequente é a conferência de benefício concedido antes da reforma, quando o fator era aplicado como regra.
Outras situações recorrentes:
- avaliar a regra de transição do pedágio de 50%, em que o fator permanece;
- medir quanto a antecipação da aposentadoria custaria em renda mensal;
- verificar a pontuação exigida pela regra que dispensava o fator;
- comparar o efeito de mais um ano de contribuição sobre o multiplicador;
- entender a origem de uma renda mensal inferior à média salarial.
O campo da média salarial é opcional, mas é ele que transforma um número abstrato em diferença de reais por mês, que é o dado que permite decidir.
Um fator de 0,8202 não é um detalhe técnico: é R$ 719,08 a menos por mês, todo mês, pelo resto da vida do benefício.
O exemplo deste tutorial expõe essa tradução, com valores fictícios escolhidos para a demonstração.
Passo a passo com as telas da ferramenta
A calculadora está na área de ferramentas do site, entre as previdenciárias, e funciona no navegador.
1. Abrir a ferramenta e reconhecer os campos
A tela reúne cinco campos. Os dois primeiros são idade na data do requerimento e tempo de contribuição, ambos em anos. O terceiro é o sexo, que importa porque a lei acrescenta cinco anos ao tempo da mulher na fórmula.
O quarto campo escolhe a regra aplicável, entre a regra geral anterior à reforma e a transição do pedágio de 50%. O quinto é a média dos salários de contribuição, opcional, usada para estimar a renda.
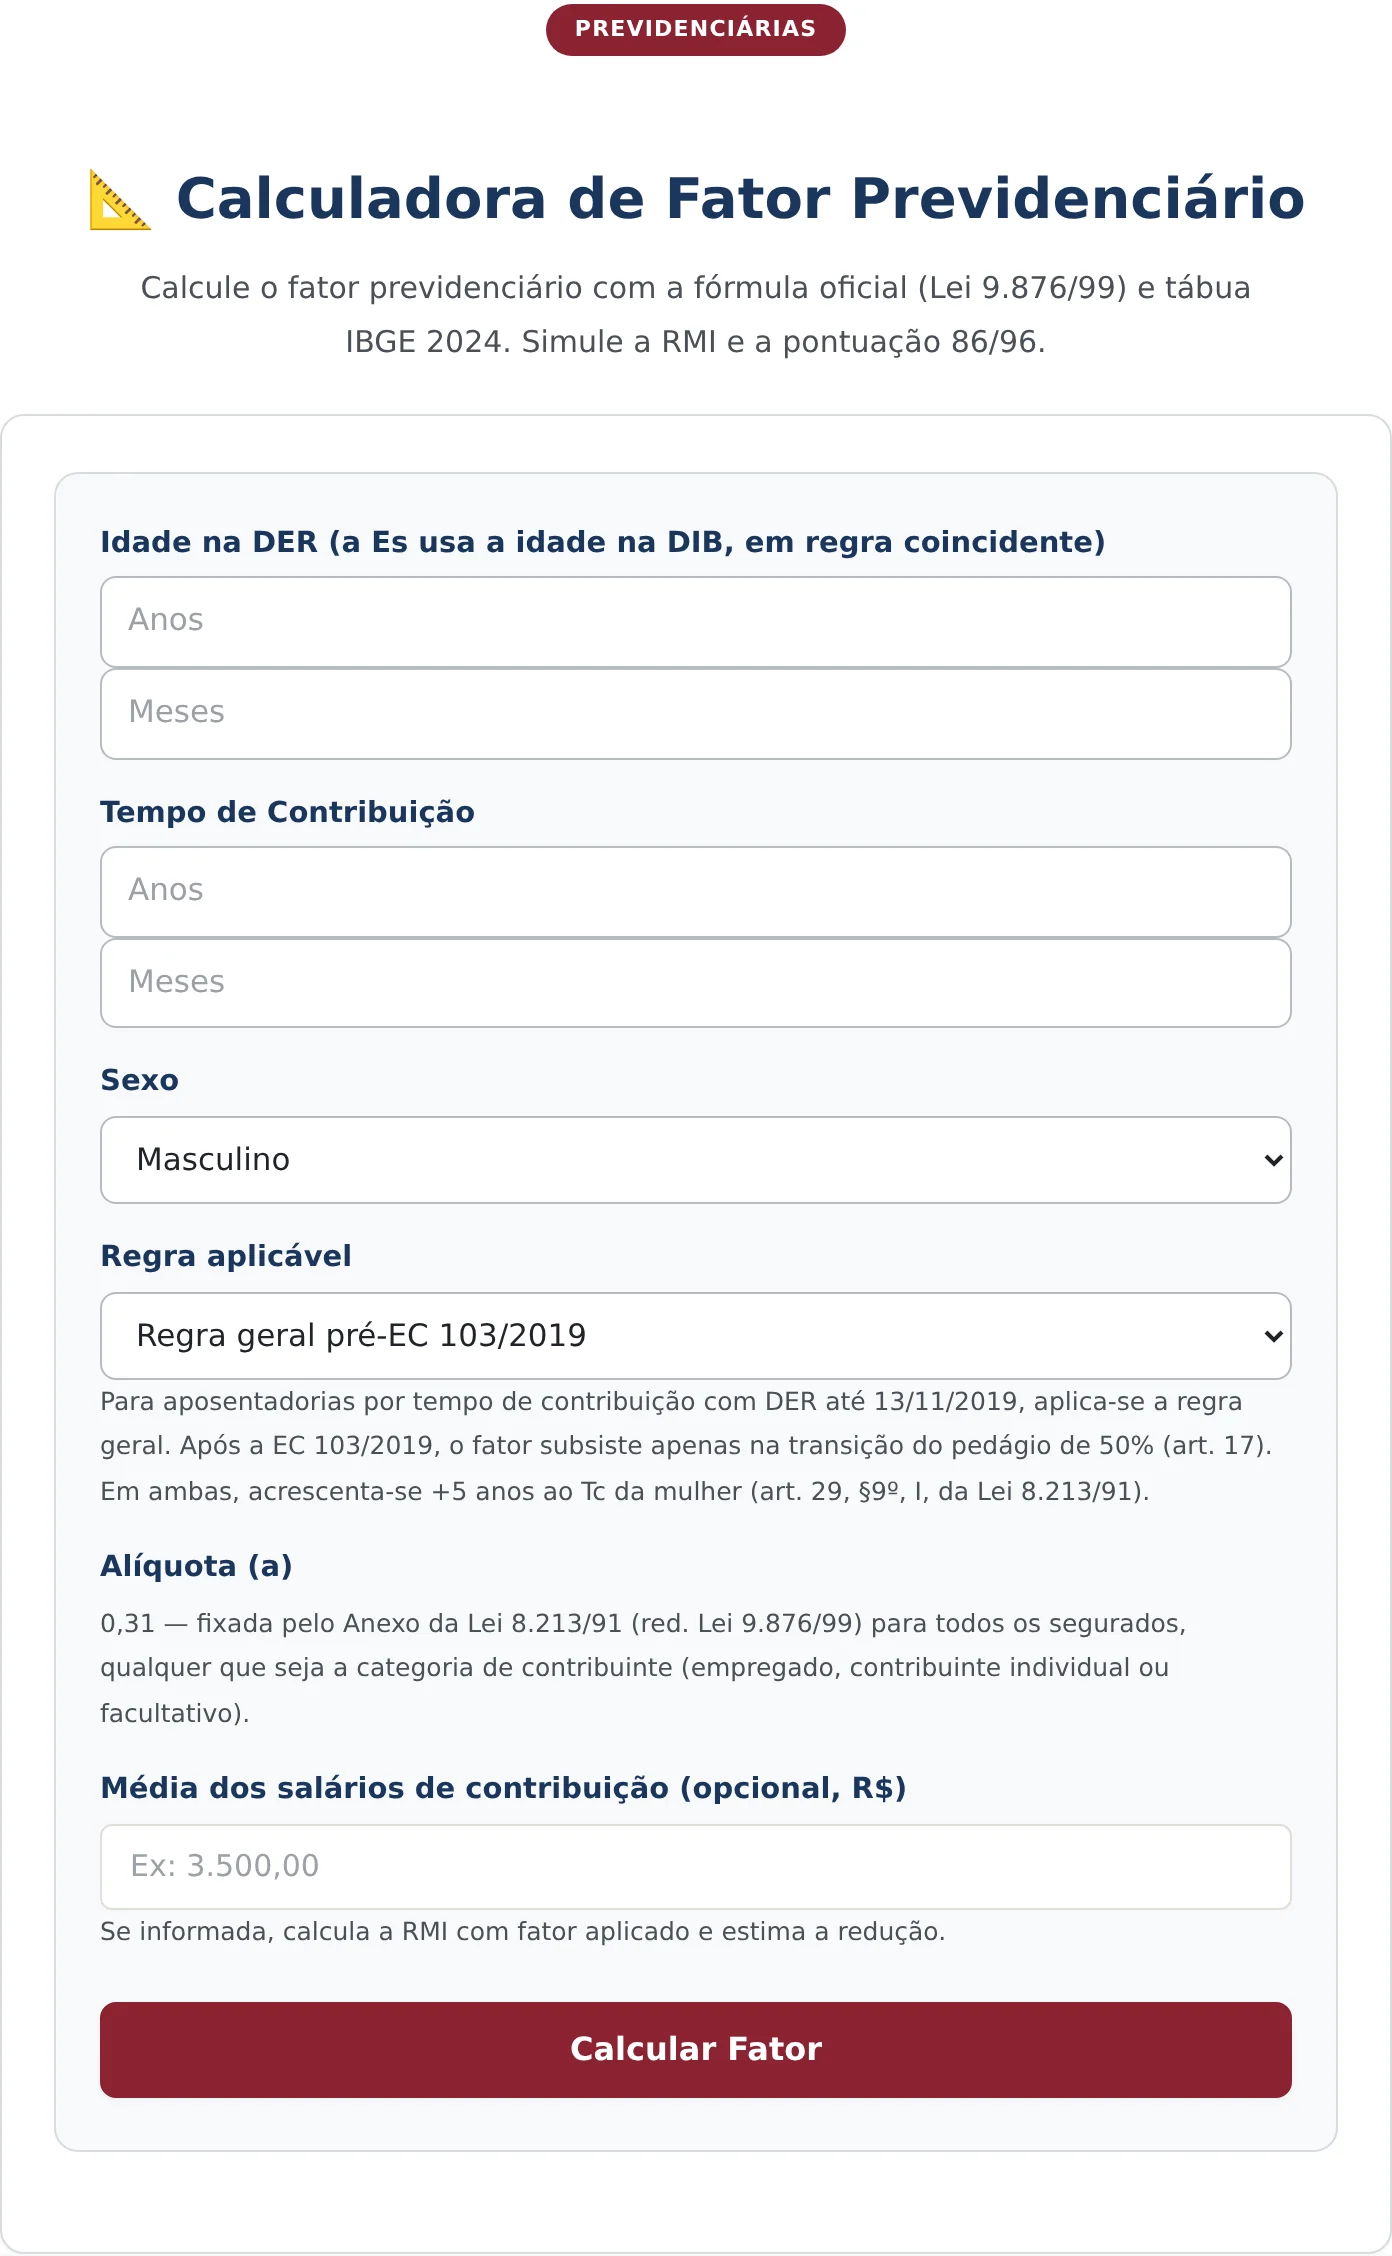
2. Preencher com os dados do caso
No exemplo, a idade na data do requerimento é de 60 anos, o tempo de contribuição é de 35 anos, o segurado é do sexo masculino, a regra escolhida é a geral anterior à reforma e a média salarial informada é de R$ 4.000,00.
Idade e tempo devem corresponder à data do requerimento, e não à data de hoje. Essa é a origem de boa parte das divergências na conferência de benefícios antigos, porque a diferença de poucos meses altera tanto a expectativa de sobrevida quanto o resultado da fórmula.
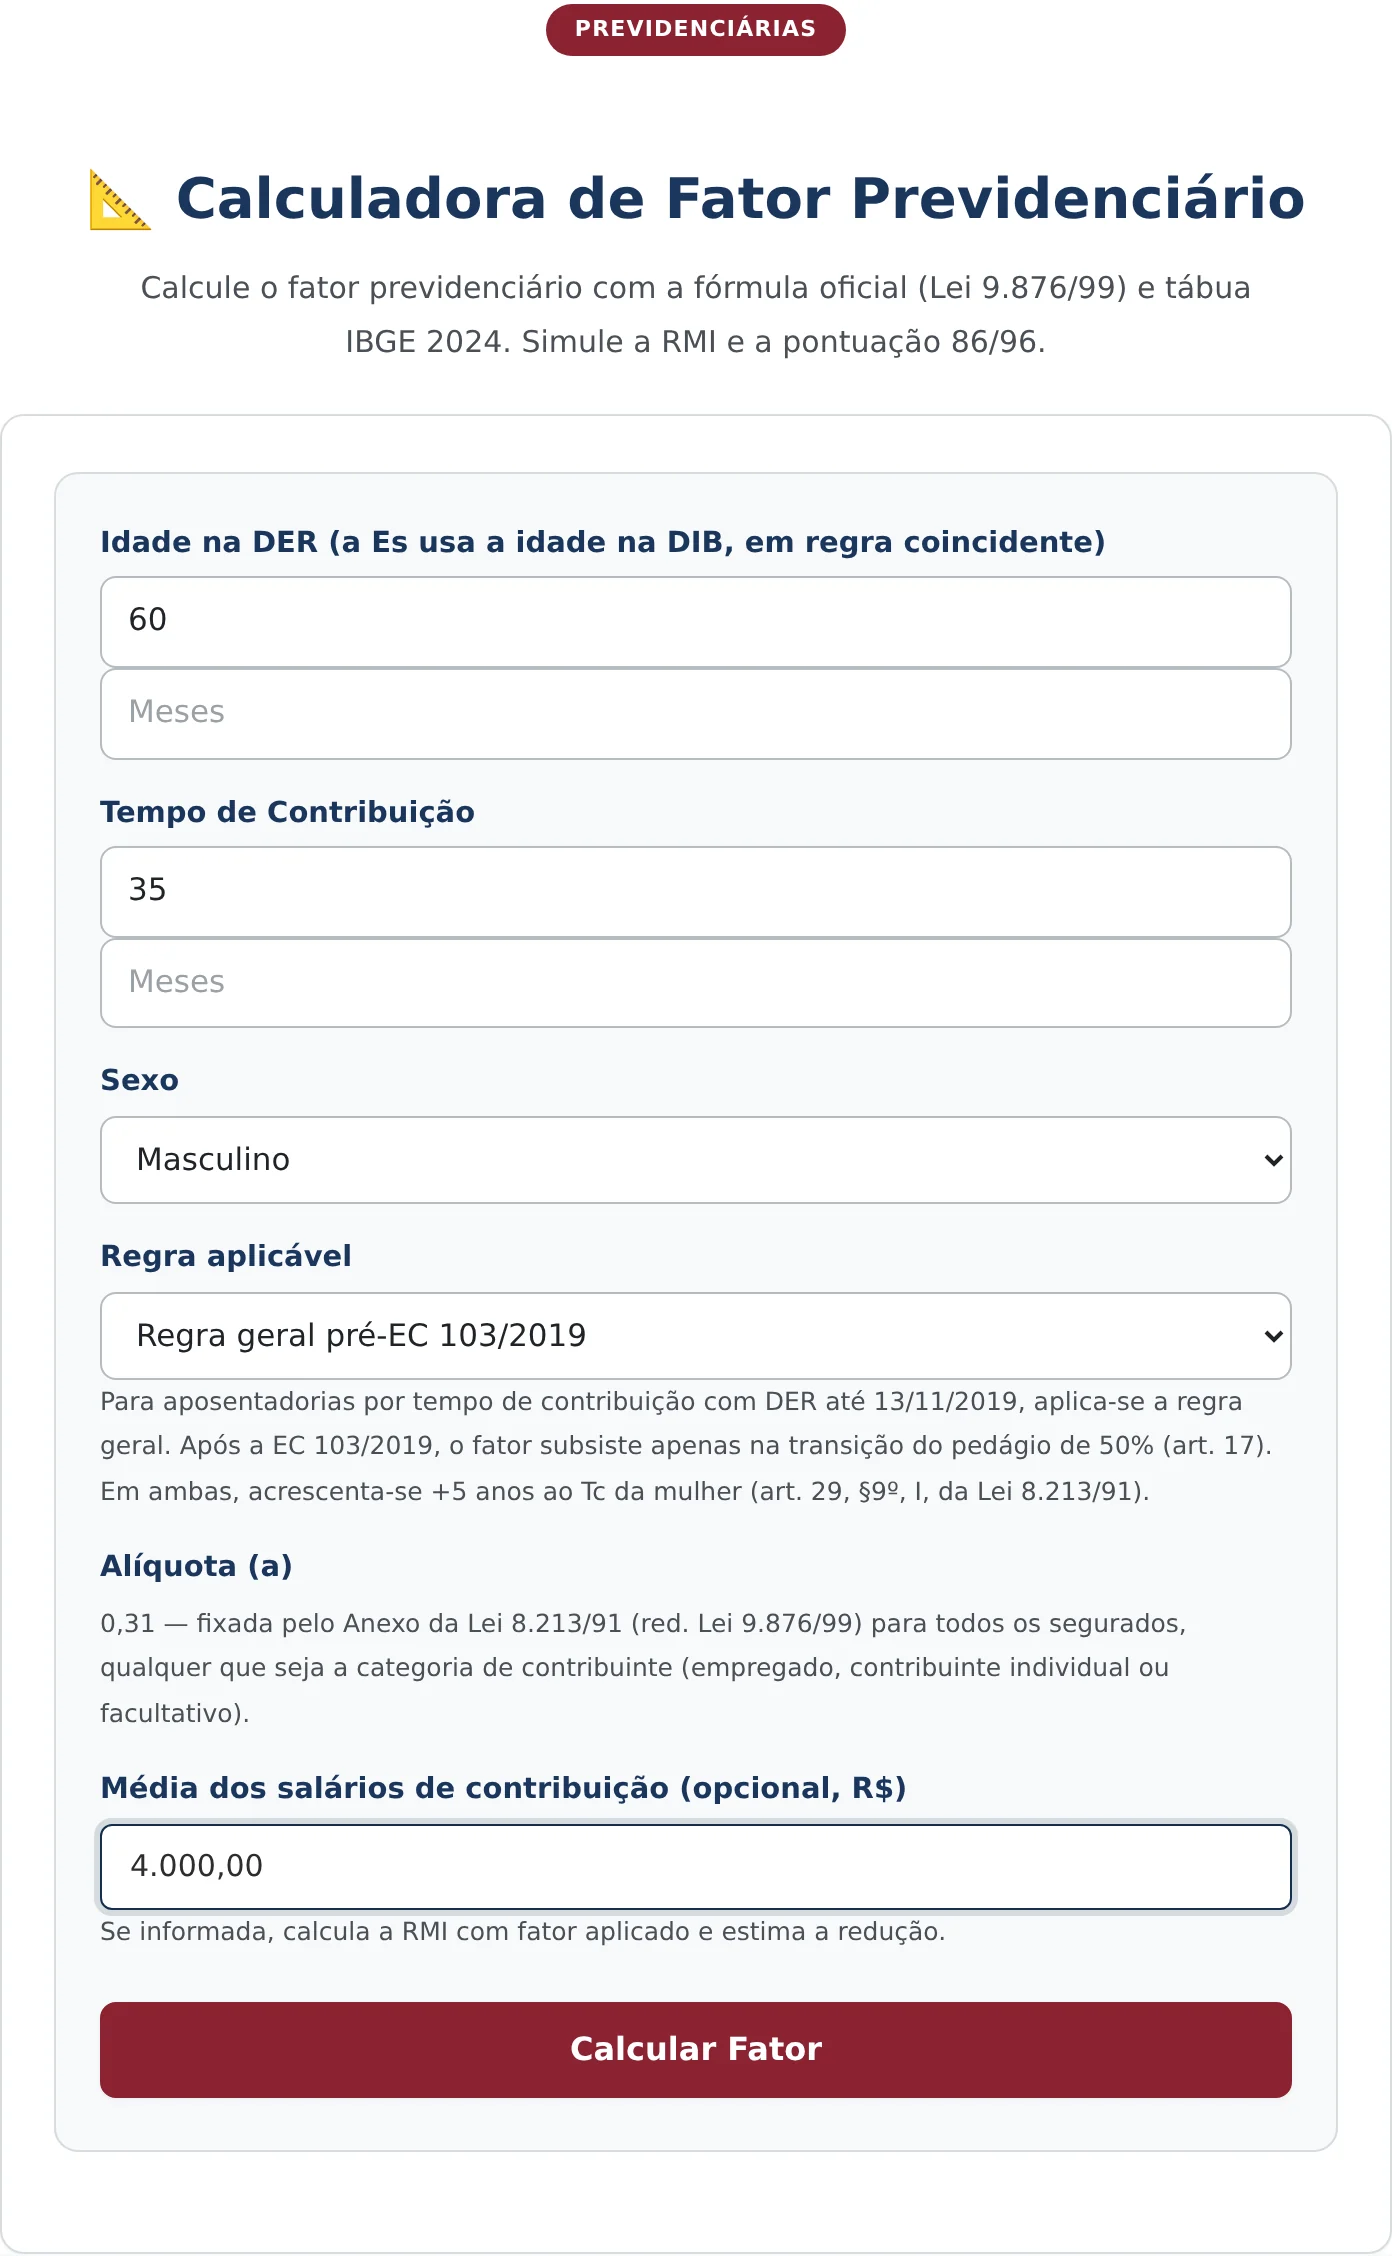
3. Calcular e ler o resultado
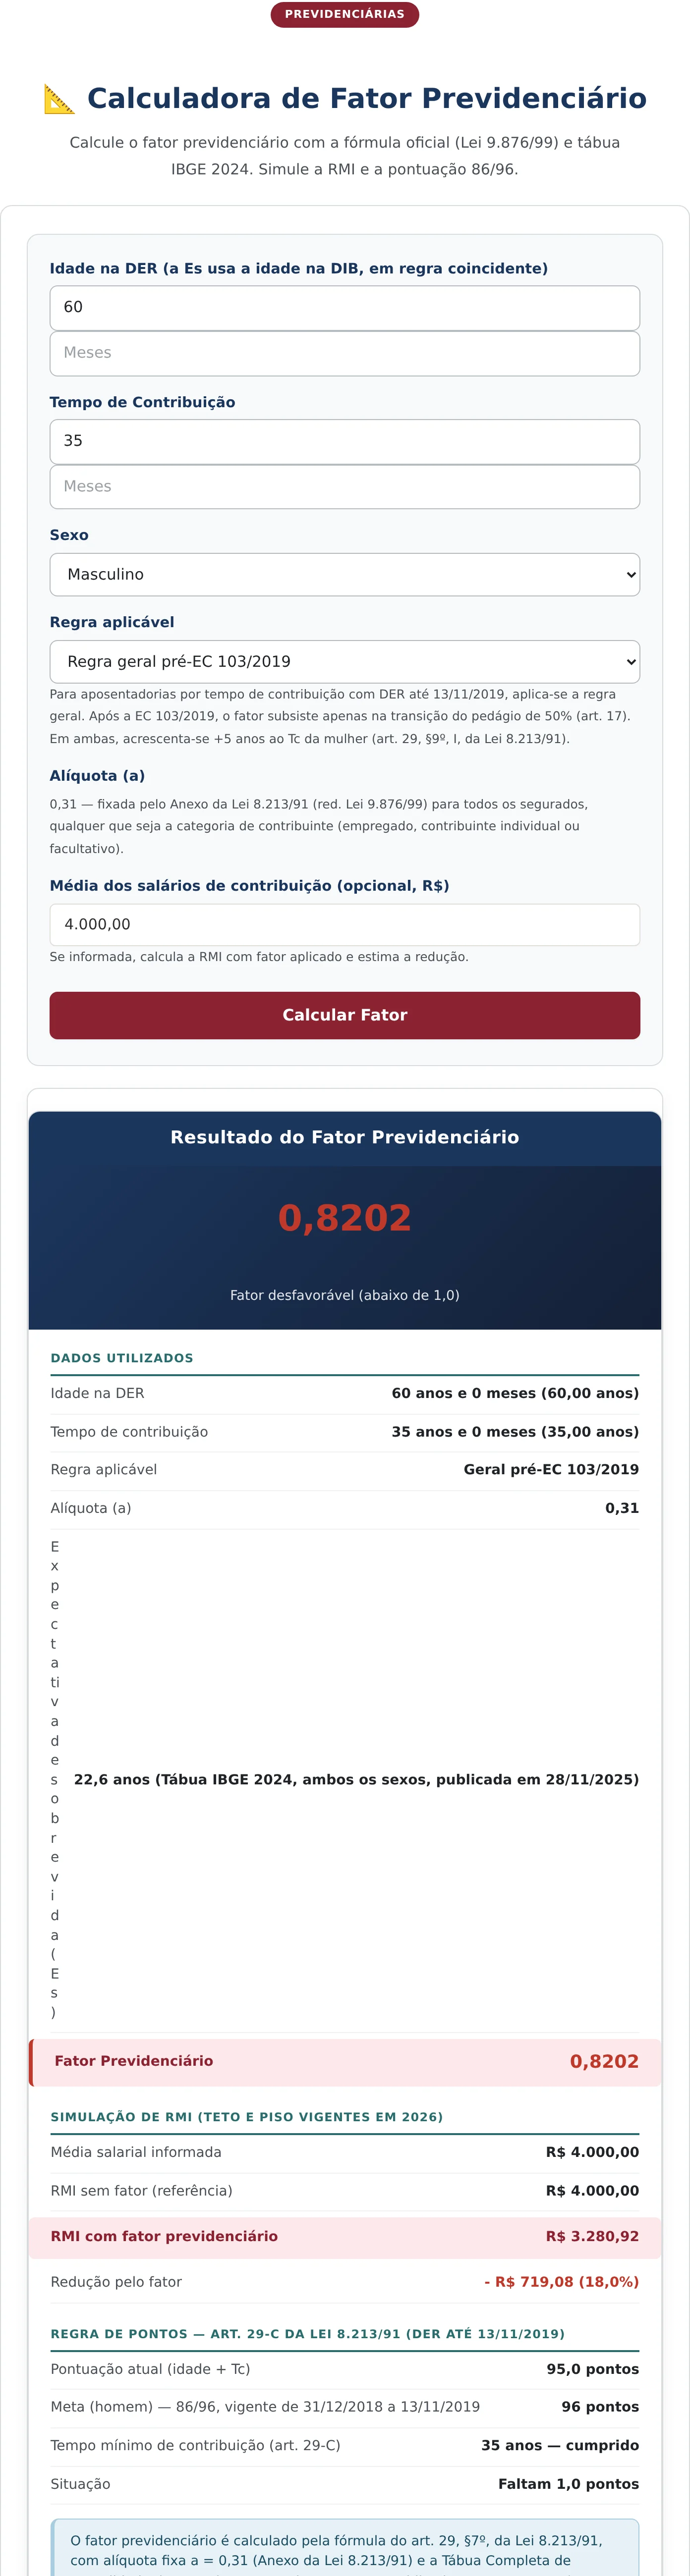
O botão “Calcular Fator” abre o cartão com o multiplicador em destaque, os dados utilizados, a simulação de renda e a análise da regra de pontos que permitia afastar o fator.
Como ler cada linha do resultado
No exemplo, o fator é de 0,8202, classificado como desfavorável por estar abaixo de 1. O bloco de dados utilizados mostra as variáveis que produziram esse número.
Duas delas são informadas pelo usuário: idade de 60 anos e tempo de contribuição de 35 anos. Uma é fixada em lei: a alíquota de 0,31. A quarta vem de fora: a expectativa de sobrevida de 22,6 anos, extraída da tábua de mortalidade oficial, com a indicação do ano e da data de publicação.
Essa última variável explica por que o fator muda de um ano para o outro sem que o segurado tenha feito nada. A tábua é atualizada anualmente, e o aumento da expectativa de sobrevida reduz o fator para quem se aposenta na mesma idade.
A simulação de renda faz a tradução decisiva. Sobre a média de R$ 4.000,00, a renda sem fator seria de R$ 4.000,00; com o fator, cai para R$ 3.280,92. A redução é de R$ 719,08 por mês, equivalente a 18% do valor.
O bloco final analisa a regra de pontos que permitia afastar o fator nos requerimentos anteriores à reforma. No exemplo, a pontuação de 95 pontos fica a 1 ponto da meta de 96 exigida para homens no período final de vigência da regra. Um ponto, nesse contexto, vale os R$ 719,08 mensais da linha anterior.
Por que o fator ainda importa depois da reforma
A reforma de 2019 extinguiu a aposentadoria por tempo de contribuição na forma anterior, e com ela a aplicação geral do fator. Isso levou muita gente a concluir que o tema havia encerrado, o que não é exato.
O fator permanece em duas frentes. A primeira é o acervo de benefícios já concedidos: toda revisão de aposentadoria anterior à reforma passa pela conferência do multiplicador aplicado, da idade considerada e da tábua utilizada.
A segunda é a regra de transição do pedágio de 50%, em que o fator continua incidindo sobre a média salarial. Quem se enquadra nessa transição precisa comparar o resultado com o das demais regras antes de escolher.
Há ainda um uso retrospectivo. Em discussões sobre o melhor momento de requerer o benefício no passado, o fator é o instrumento que mede o custo da antecipação, e a ferramenta permite reconstruir esse cálculo com os parâmetros da época.
O que a calculadora não faz
A ferramenta não apura a média salarial. Ela recebe a média como dado e estima a renda a partir dela, enquanto a média real depende de todos os salários de contribuição desde julho de 1994, extraídos do cadastro oficial.
Também não aplica teto nem piso automaticamente em todas as hipóteses, nem calcula benefícios regidos por regras posteriores à reforma, que usam coeficiente progressivo em vez de fator.
E não substitui a carta de concessão. Para conferir um benefício concedido, o documento oficial traz a média, o fator e o coeficiente efetivamente aplicados, e é contra esses números que a simulação deve ser comparada.
Perguntas Frequentes
O fator previdenciário ainda existe?
Existe, com alcance reduzido. Ele se aplica aos requerimentos anteriores a 13 de novembro de 2019 e permanece na regra de transição do pedágio de 50%. Para as demais regras posteriores à reforma, o cálculo usa coeficiente progressivo, e não o fator.
Por que o fator muda sem que eu mude de idade?
Porque a expectativa de sobrevida é atualizada anualmente pela tábua de mortalidade oficial. Como ela entra na fórmula, o aumento da longevidade média reduz o fator de quem se aposenta na mesma idade e com o mesmo tempo de contribuição.
A mulher tem tratamento diferente na fórmula?
Tem. A lei acrescenta cinco anos ao tempo de contribuição da mulher no cálculo do fator, o que eleva o multiplicador. A calculadora aplica esse acréscimo automaticamente quando o sexo feminino é selecionado no formulário.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Quer planejar sua aposentadoria da melhor forma? Converse com um especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


