
Calculadora do DAS MEI: tutorial passo a passo
O valor fixo mensal do microempreendedor independe do faturamento, mas o limite anual tem uma faixa de tolerância de vinte por cento que muda tudo. A calculadora do site mostra o valor devido e a distância até o teto.
O que a calculadora do documento de arrecadação resolve
O regime do microempreendedor individual tem uma lógica própria: a tributação é por valor fixo mensal, e não por percentual sobre a receita. Quem fatura pouco e quem fatura muito pagam o mesmo, enquanto estiverem dentro do limite.
O valor fixo é composto por três parcelas possíveis. A contribuição previdenciária, equivalente a cinco por cento do salário mínimo, é devida sempre. A parcela estadual incide sobre comércio e indústria. A parcela municipal incide sobre prestação de serviços.
Como a contribuição previdenciária acompanha o salário mínimo, o valor do documento muda todo ano, o que exige conferência anual.
O ponto que mais gera dúvida é o limite de faturamento. Ultrapassá-lo tem consequências distintas conforme o excesso fique dentro ou fora da faixa de tolerância de vinte por cento.
A calculadora do site recebe quatro dados e devolve o valor mensal, o limite aplicável e a situação do faturamento.
Quando a ferramenta ajuda no caso concreto
O uso mais frequente é o acompanhamento do faturamento ao longo do ano, para antecipar o risco de desenquadramento.
Outras situações recorrentes:
- conferir o valor mensal devido conforme a atividade;
- calcular o limite proporcional no ano de abertura;
- avaliar as consequências de ultrapassar o teto;
- verificar o tratamento do transportador autônomo de cargas;
- planejar a migração para outro regime antes do desenquadramento.
O cálculo proporcional do ano de abertura é frequentemente ignorado. Quem abre o registro em julho não tem o limite anual inteiro: tem a fração correspondente aos meses de atividade, contando o mês de início como integral.
Ultrapassar o teto dentro da tolerância de vinte por cento desenquadra no ano seguinte. Acima dela, o desenquadramento retroage ao início.
Essa diferença decide se haverá recolhimento retroativo pelo regime comum ou apenas mudança prospectiva.
Passo a passo com as telas da ferramenta
A calculadora fica na área de ferramentas do site, entre as tributárias, e funciona no navegador.
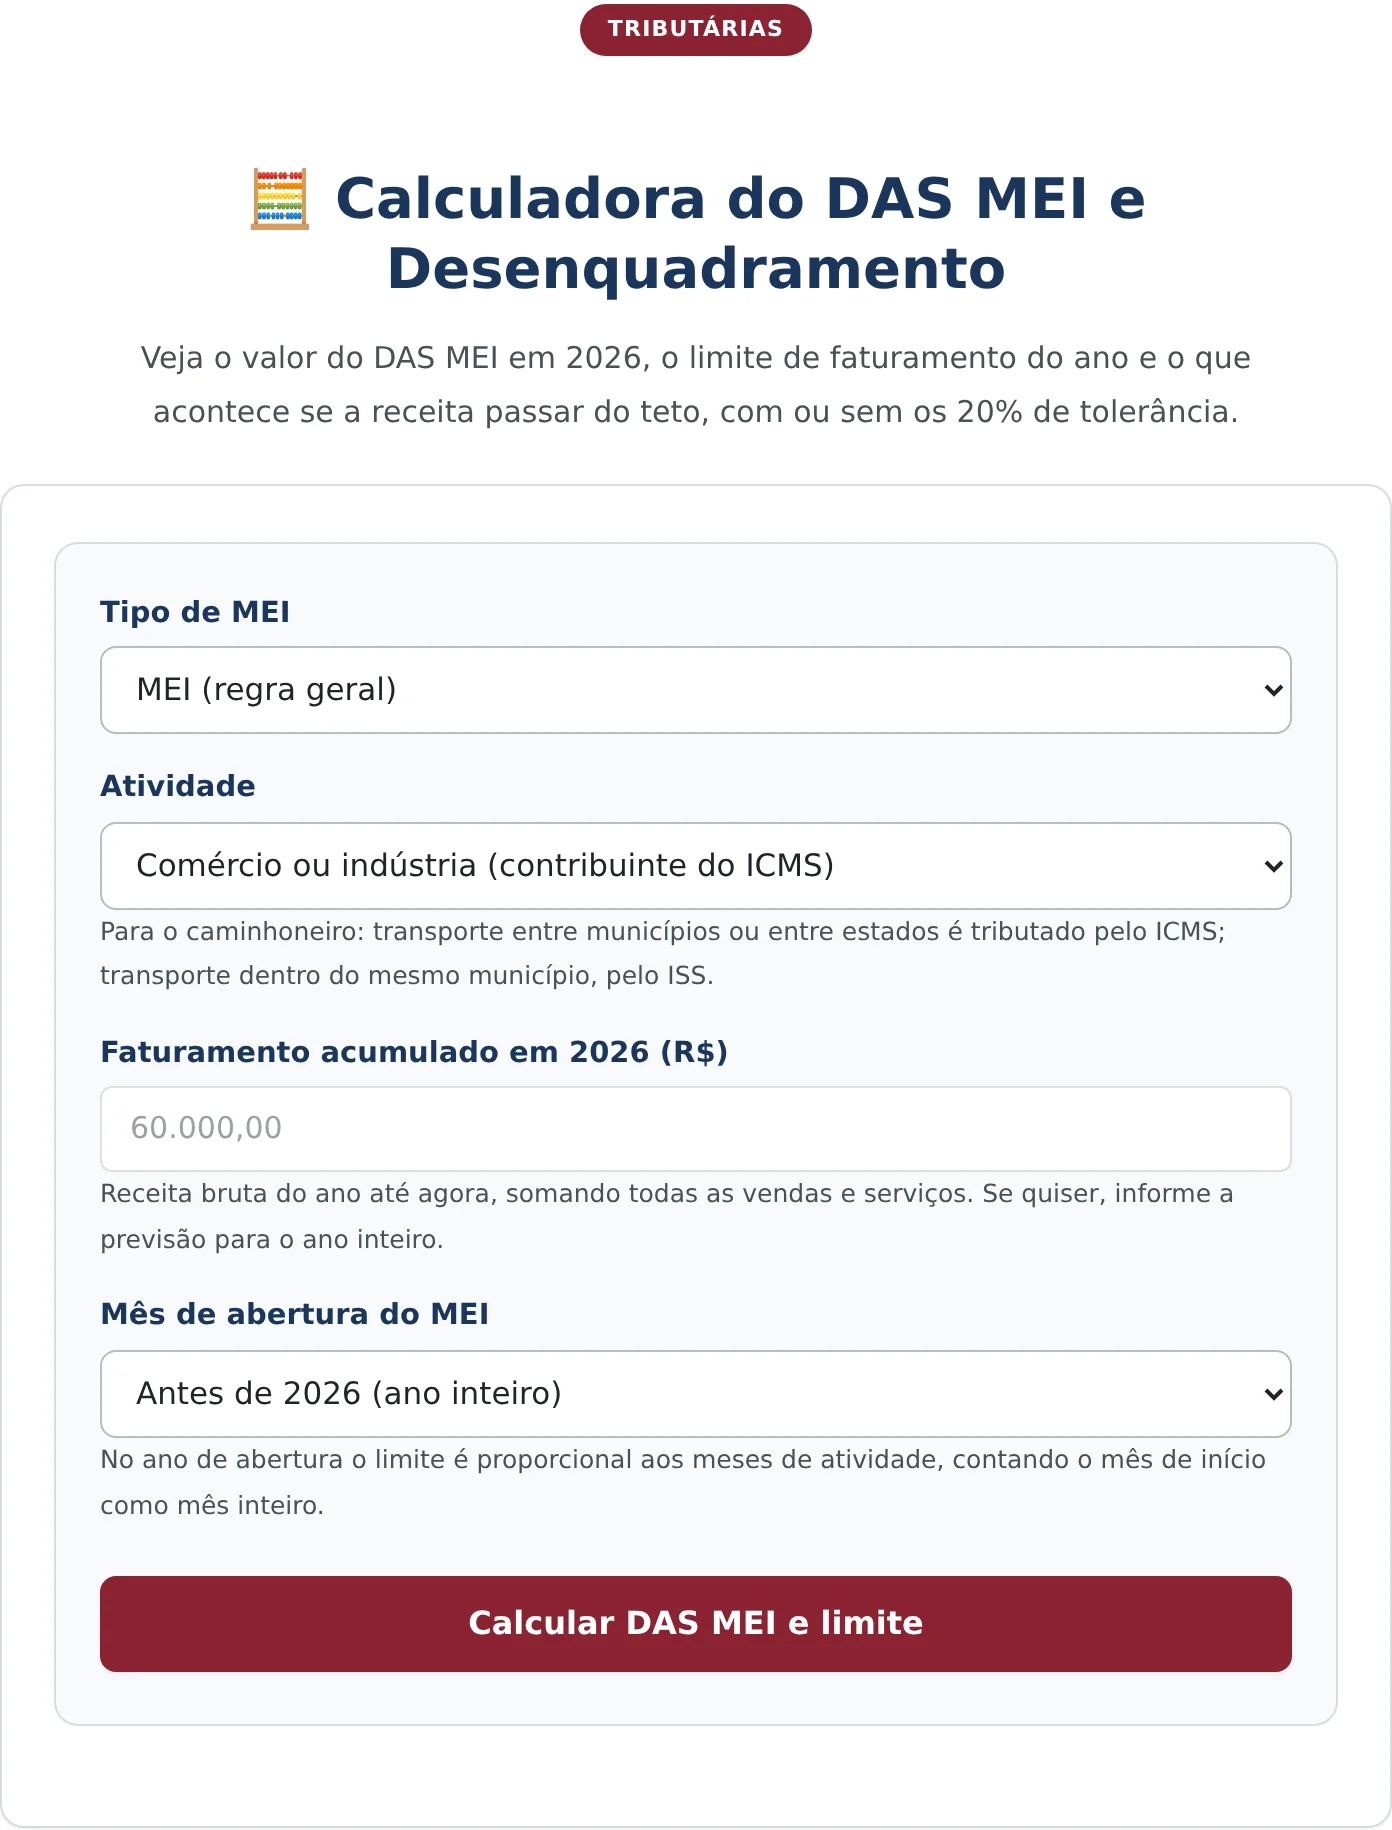
1. Abrir a ferramenta e reconhecer os campos
A tela reúne quatro campos. O primeiro distingue o microempreendedor comum do transportador autônomo de cargas, categoria com limite e valores próprios.
O segundo define a atividade entre comércio ou indústria, prestação de serviços e ambos, o que determina quais parcelas compõem o documento de arrecadação.
O terceiro recebe o faturamento acumulado no ano, e o quarto o mês de abertura, usado para calcular o limite proporcional quando o registro foi aberto no próprio ano.
2. Preencher com os dados da atividade
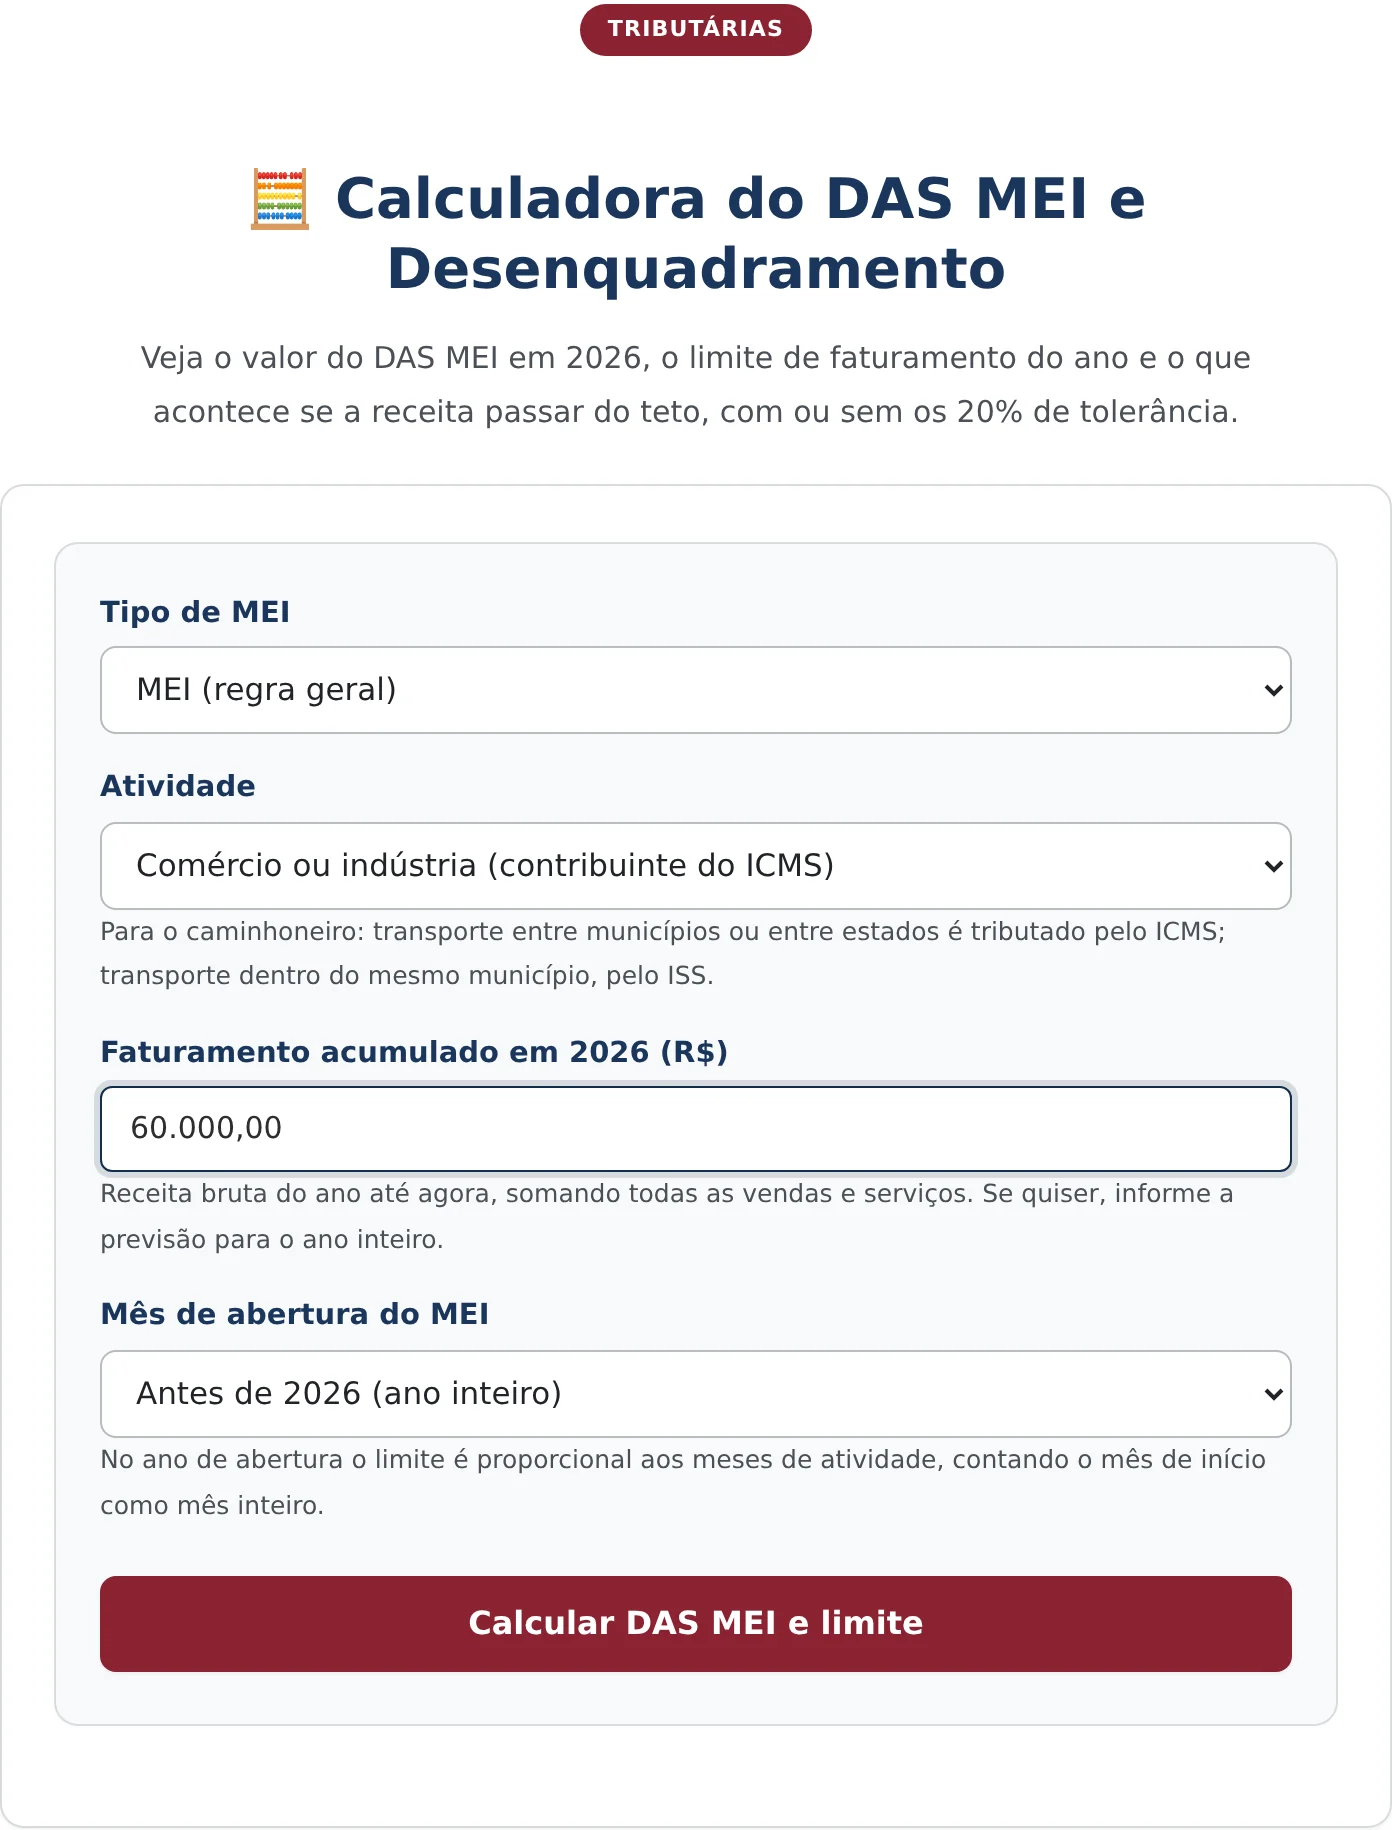
No exemplo, trata-se de microempreendedor comum, com atividade de comércio ou indústria, faturamento acumulado de R$ 60.000,00 e abertura anterior ao ano corrente.
A escolha da atividade altera o valor mensal. Comércio e indústria recolhem a parcela estadual; prestação de serviços recolhe a municipal; quem exerce as duas recolhe ambas, com valor mensal superior.
3. Calcular e ler o resultado
O botão de cálculo abre o cartão com o valor mensal em destaque, a composição do documento, o total anual e o bloco do limite de faturamento.

Como ler cada linha do resultado
No exemplo, o valor mensal é de R$ 82,05, composto por R$ 81,05 de contribuição previdenciária e R$ 1,00 de parcela estadual.
A linha da contribuição previdenciária registra a base de cálculo: cinco por cento do salário mínimo vigente, com o valor indicado. É essa vinculação que faz o documento mudar todo ano.
O total anual aparece em seguida, multiplicando o valor mensal pelos meses do ano, o que dá a dimensão do custo tributário do regime.
O bloco do limite de faturamento traz quatro linhas decisivas. O limite anual, o limite acrescido da tolerância de vinte por cento, o faturamento informado com o respectivo percentual de uso, e o valor ainda disponível no ano.
No exemplo, o faturamento corresponde a cerca de setenta e quatro por cento do limite, restando margem relevante. A ferramenta conclui informando que o faturamento está dentro do limite e que o documento permanece com valor fixo, independentemente da receita do mês.
O rodapé indica a base legal do limite, da contribuição previdenciária e das parcelas estadual e municipal, o que permite conferir cada componente na norma.
O desenquadramento e as suas duas faixas
Vale detalhar o que acontece ao ultrapassar o limite, porque as consequências diferem radicalmente conforme o excesso.
Se o faturamento ultrapassa o limite anual mas permanece dentro da tolerância de vinte por cento, o desenquadramento produz efeitos a partir de janeiro do ano seguinte. O ano em curso é preservado, e o microempreendedor recolhe a diferença sobre o excesso.
Se o faturamento ultrapassa a tolerância, o desenquadramento retroage ao início do ano, ou à data de abertura quando posterior. O período inteiro passa a ser tributado pelo regime simplificado comum, com recolhimento das diferenças.
Essa segunda hipótese é a mais onerosa, porque a tributação por percentual sobre a receita substitui o valor fixo retroativamente, gerando débito acumulado.
Há ainda o desenquadramento por outras causas, como a contratação de mais de um empregado, o exercício de atividade não permitida ou a participação societária em outra empresa.
Por isso o acompanhamento mensal do acumulado é parte da gestão do regime, e não mera curiosidade contábil.
Vale registrar o que o recolhimento mensal garante, porque o valor baixo esconde a contrapartida previdenciária.
A contribuição de cinco por cento do salário mínimo assegura a qualidade de segurado e o acesso aos benefícios do regime geral, entre eles aposentadoria por idade, auxílio por incapacidade, salário-maternidade e pensão por morte aos dependentes.
Há, porém, uma limitação relevante: essa alíquota reduzida não dá direito à aposentadoria por tempo de contribuição. Quem pretende computar esse tempo precisa complementar o recolhimento, com a diferença entre os cinco e os vinte por cento sobre o salário mínimo.
Outra consequência prática é que os benefícios tendem ao valor do salário mínimo, porque a base de contribuição é esse piso. Quem busca renda previdenciária maior precisa contribuir como contribuinte individual sobre base superior, em paralelo.
Atraso no recolhimento, por sua vez, compromete a qualidade de segurado e pode levar à perda da cobertura, além de gerar encargos sobre as competências em aberto.
O que a calculadora não faz
A ferramenta não emite o documento de arrecadação nem substitui o portal oficial, que é o canal de geração da guia.
Também não calcula a tributação aplicável em caso de desenquadramento, que depende do regime para o qual o contribuinte migrará e da sua atividade.
E não verifica se a atividade exercida consta da lista de ocupações permitidas, requisito que precisa ser conferido na norma aplicável.
Perguntas Frequentes
O valor mensal muda conforme o faturamento?
Não muda. O regime é de valor fixo, e o documento permanece o mesmo independentemente da receita do mês, enquanto o faturamento acumulado respeitar o limite anual. O que muda anualmente é a parcela previdenciária, vinculada ao salário mínimo.
O que acontece se eu ultrapassar o limite?
Dentro da tolerância de vinte por cento, o desenquadramento vale a partir de janeiro do ano seguinte. Acima dela, retroage ao início do ano ou à data de abertura, com tributação do período inteiro pelo regime comum.
Quem abre o registro no meio do ano tem o limite inteiro?
Não tem. O limite é proporcional aos meses de atividade, contando o mês de abertura como integral. O campo de mês de abertura existe na ferramenta justamente para aplicar essa proporcionalidade ao cálculo.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Questões tributárias? Fale com um advogado para orientação especializada.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


