
Calculadora de Salário Líquido: tutorial completo
A alíquota do INSS que aparece na tabela não é a que o trabalhador paga. A calculadora de salário líquido do site separa cada desconto, mostra a alíquota efetiva e revela quanto do bruto realmente fica retido.
O que a calculadora de salário líquido resolve
Entre o salário combinado na contratação e o valor que entra na conta existe uma sequência de descontos com regras próprias. A contribuição previdenciária é progressiva por faixas. O imposto de renda depende da base já reduzida pelo INSS e pelas deduções. O vale-transporte tem um teto legal. O plano de saúde reduz a base do imposto.
Essa sequência importa porque a ordem muda o resultado. Descontar o plano de saúde antes ou depois de calcular o imposto produz valores diferentes, e é comum que o trabalhador tente reconstruir a conta somando percentuais sobre o bruto, chegando a um número que não bate com o contracheque.
Há ainda um ponto que confunde quase todo mundo: a alíquota do INSS indicada na tabela corresponde apenas à última faixa alcançada. O desconto real é a soma das faixas, cada uma com seu percentual, e por isso a alíquota efetiva fica sempre abaixo da nominal.
A ferramenta do site recebe o bruto e os descontos pessoais e devolve o líquido com a composição aberta, incluindo o percentual total retido.
Quando a ferramenta ajuda no caso concreto
O uso mais direto é a conferência do contracheque. Quando o líquido chega diferente do esperado, a composição mostra qual linha explica a diferença.
Outras situações recorrentes:
- avaliar uma proposta de emprego, comparando brutos diferentes pelo líquido real;
- medir o efeito de um aumento sobre o valor efetivamente recebido;
- decidir sobre a adesão ao vale-transporte, cujo desconto tem limite legal;
- verificar o impacto de um plano de saúde descontado em folha;
- conferir a retenção de quem paga pensão alimentícia por decisão judicial.
Em todos esses casos, o que se busca não é o número isolado, mas a composição. Saber qual parcela pesa mais permite agir sobre ela.
A alíquota de 14% da tabela do INSS incide só sobre a parte final do salário. O desconto efetivo costuma ficar perto de 10%.
O exemplo deste tutorial mostra essa diferença em números, com valores fictícios escolhidos para a demonstração.
Passo a passo com as telas da ferramenta
A calculadora está na área de ferramentas do site, entre as trabalhistas, e funciona no próprio navegador, sem cadastro.
1. Abrir a ferramenta e reconhecer os campos
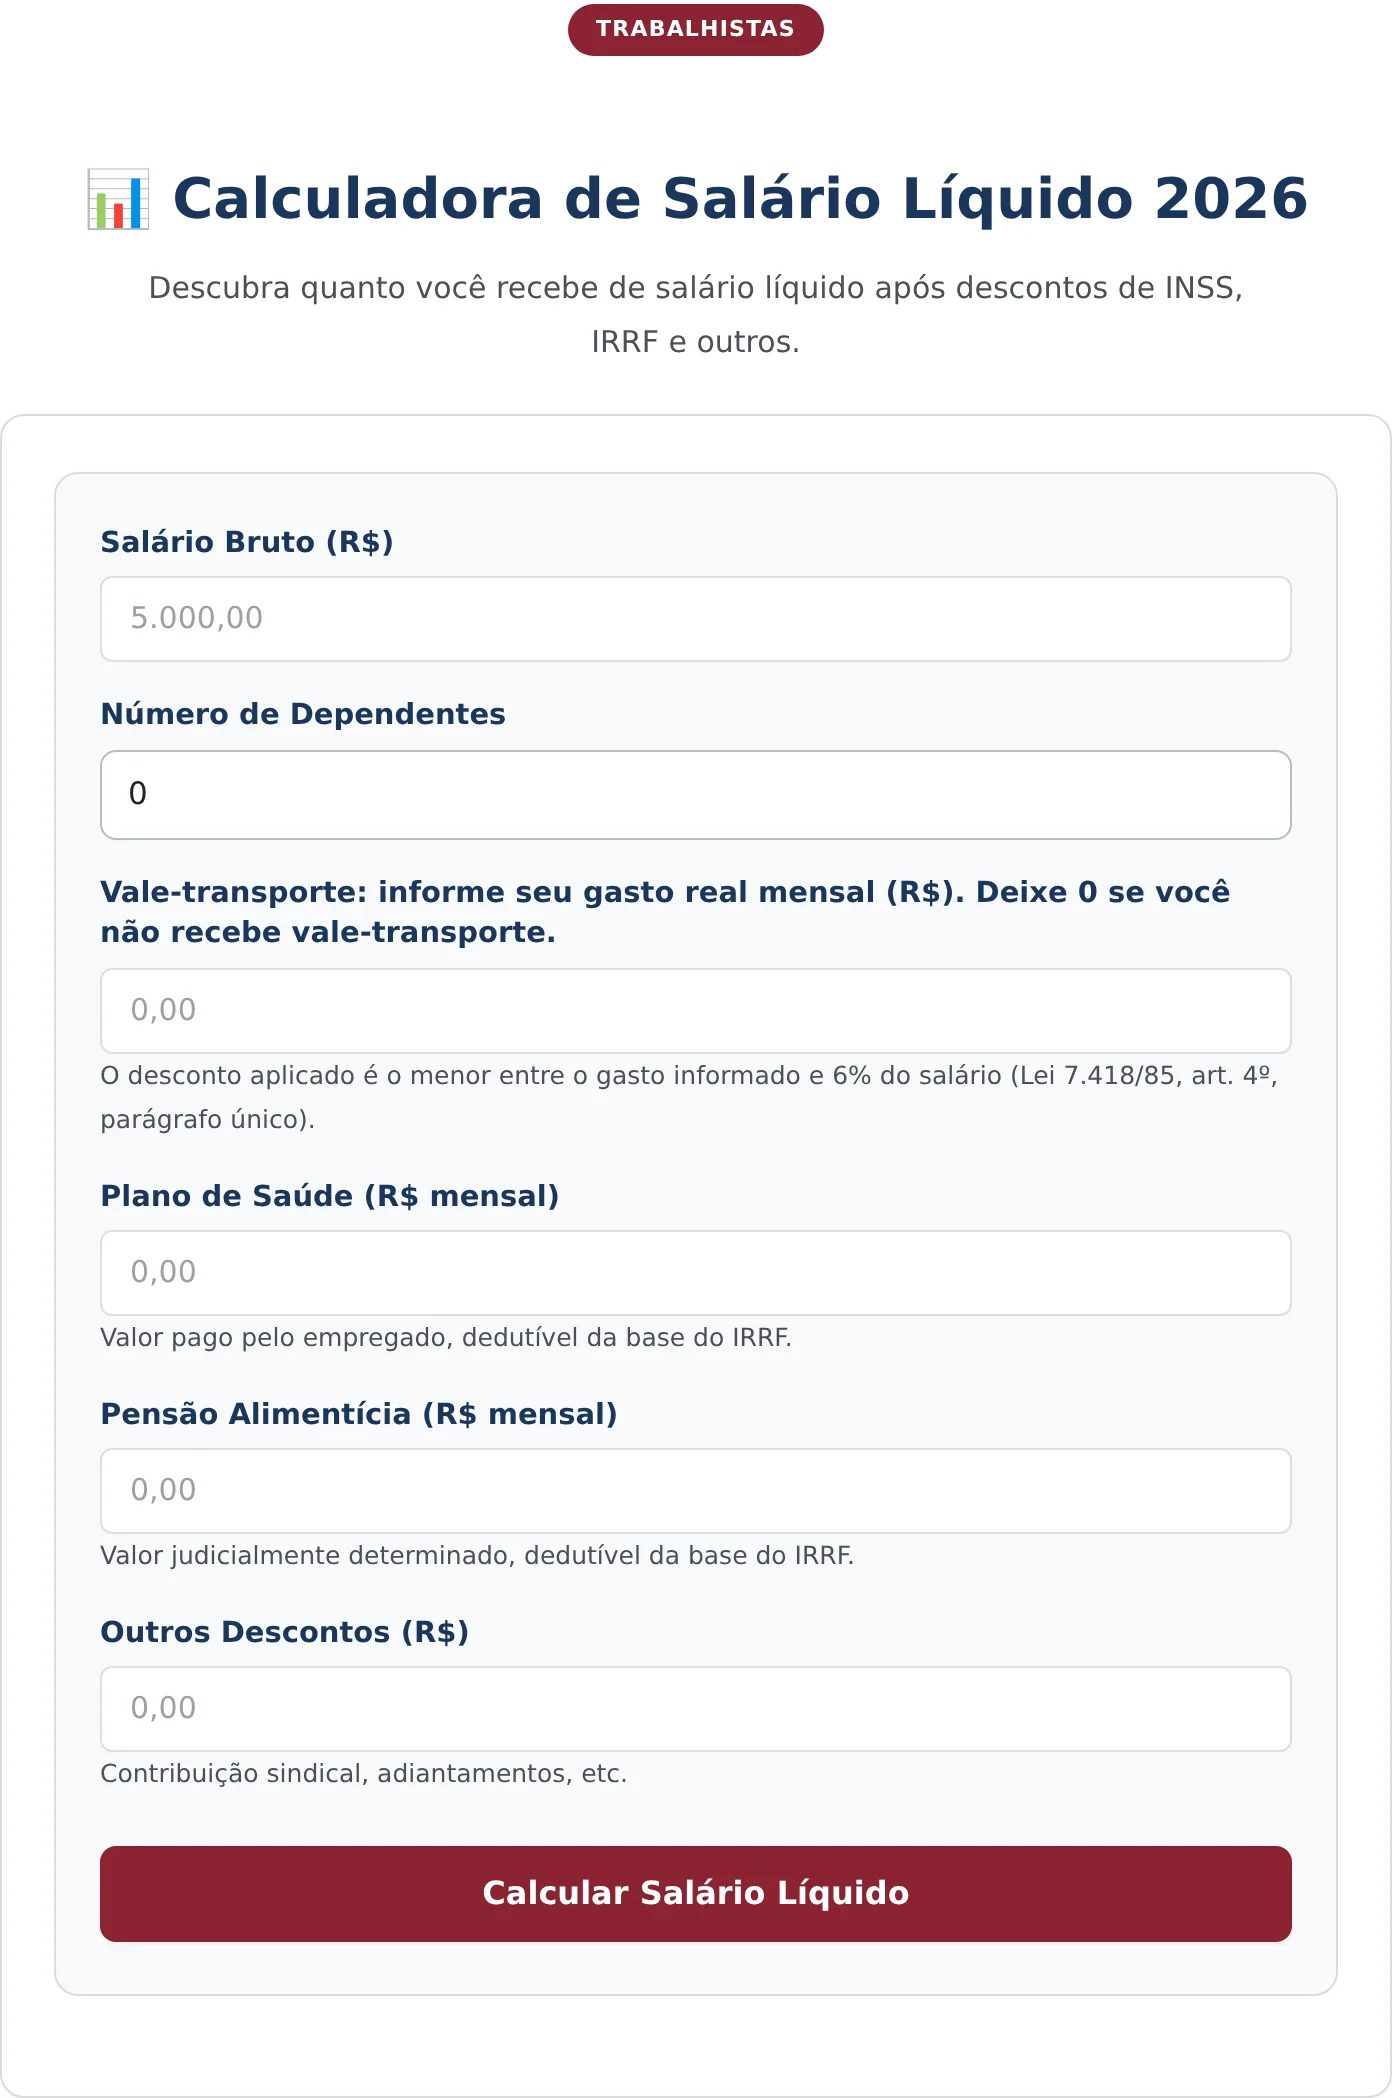
A tela reúne seis campos. O primeiro é o salário bruto. O segundo é o número de dependentes. Os quatro seguintes recebem descontos pessoais: vale-transporte, plano de saúde, pensão alimentícia e outros descontos.
Cada campo de desconto traz uma orientação curta abaixo dele. A do vale-transporte é a mais importante: o desconto aplicado é o menor entre o gasto informado e seis por cento do salário, limite fixado em lei. Quem gasta muito com transporte não é descontado além desse teto.
2. Preencher com os dados da folha
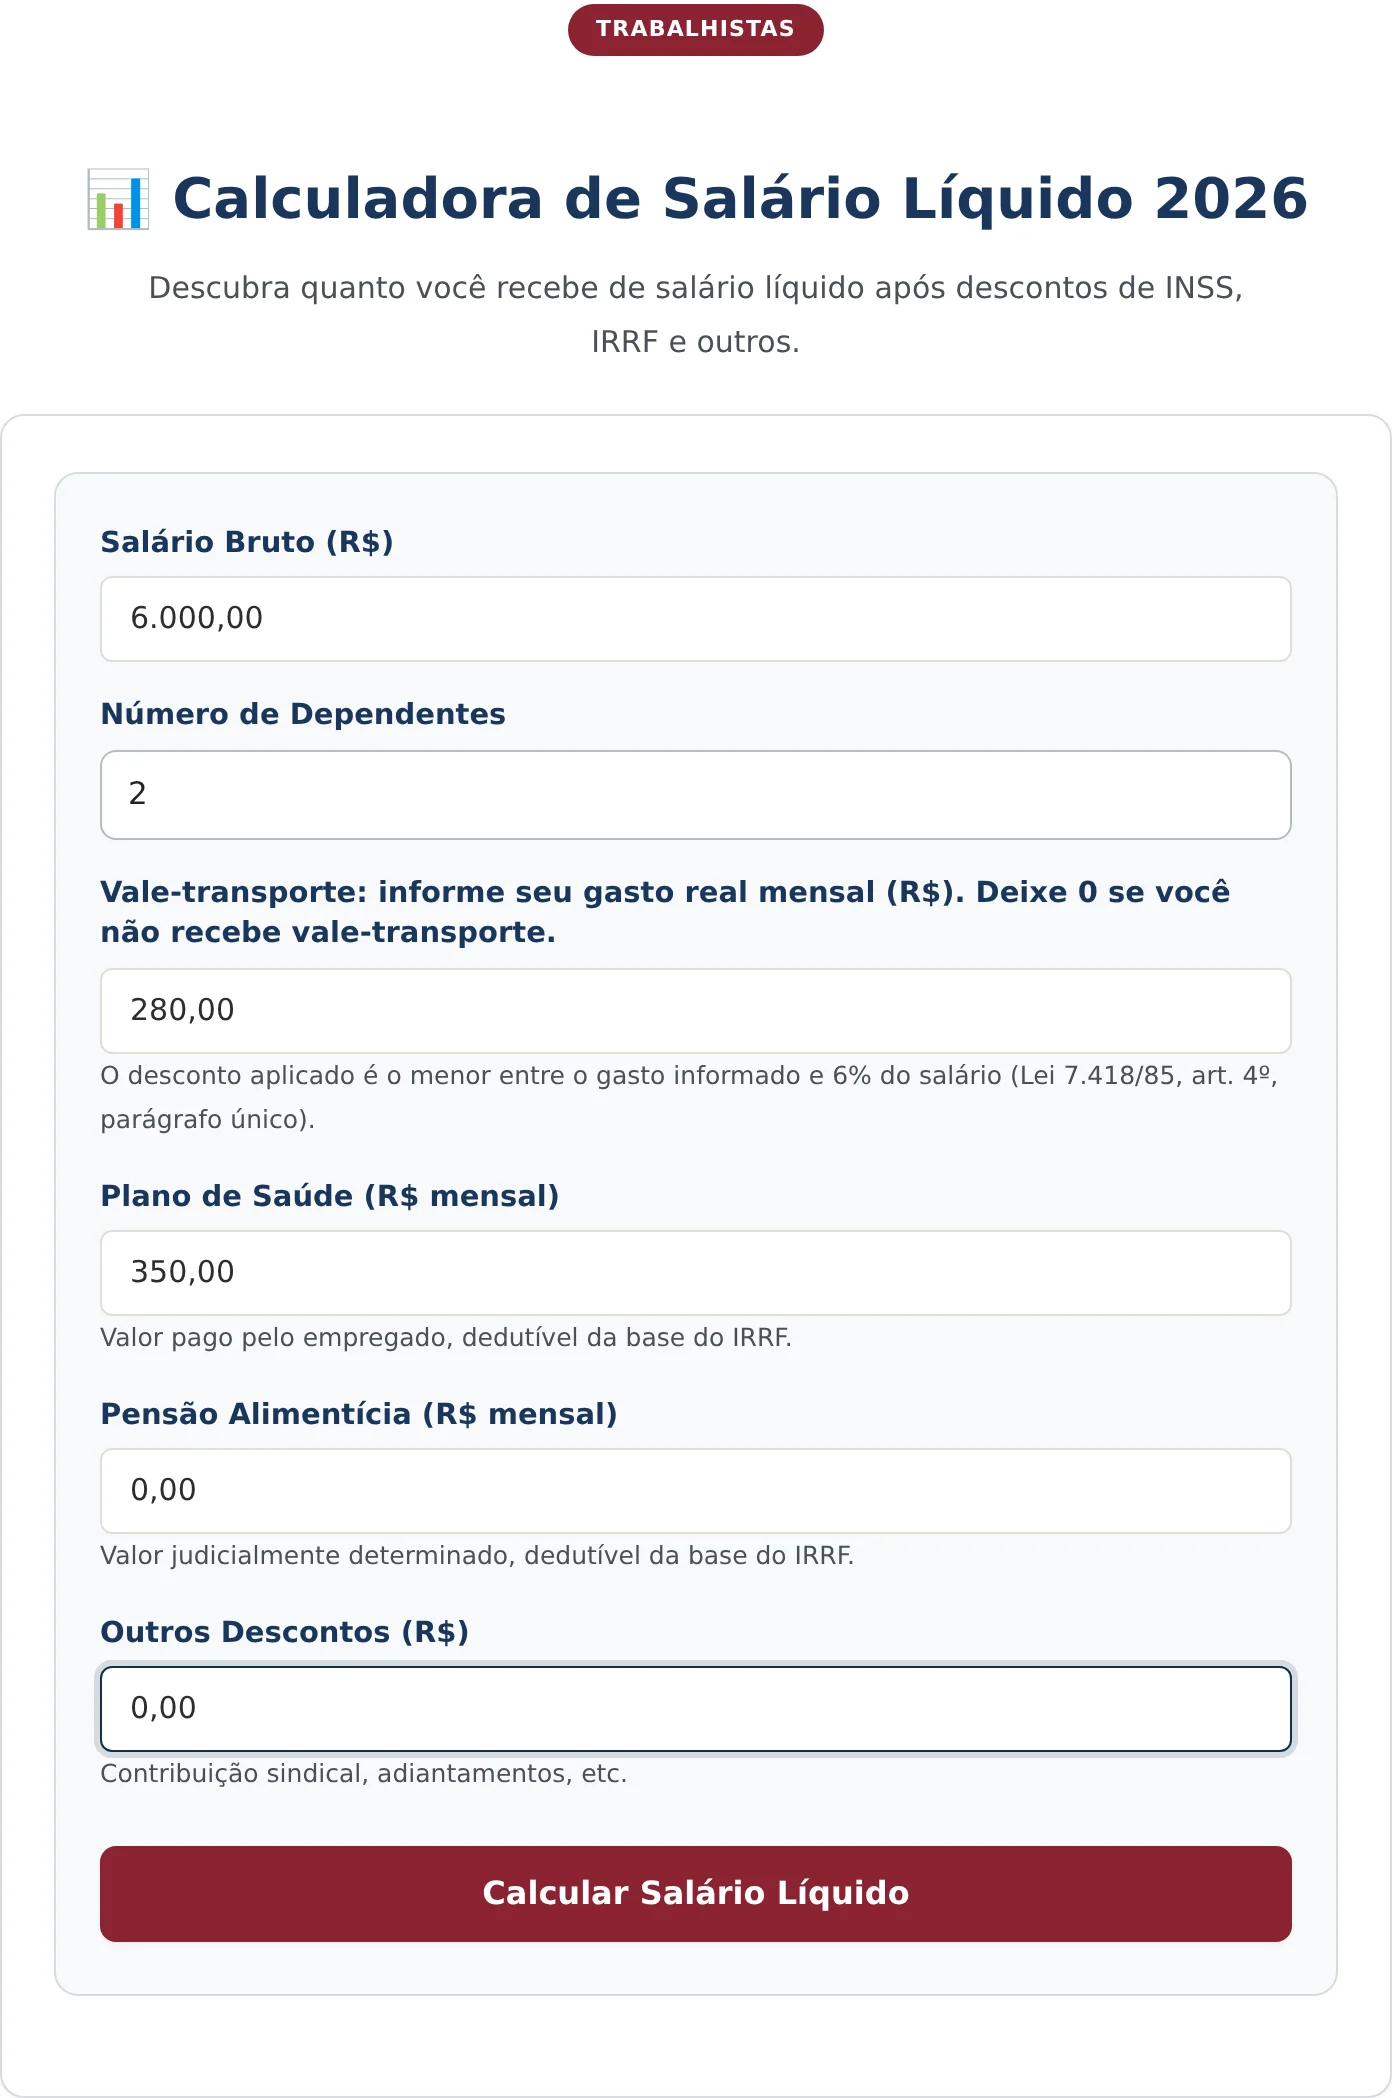
No exemplo, o salário bruto é de R$ 6.000,00, há dois dependentes, o gasto real com transporte é de R$ 280,00 por mês e o plano de saúde descontado em folha custa R$ 350,00. Não há pensão alimentícia nem outros descontos.
Os campos de plano de saúde e de pensão alimentícia não são apenas informativos. Ambos reduzem a base de cálculo do imposto de renda retido, e deixá-los zerados quando existem produz um líquido estimado abaixo do real.
3. Calcular e ler o resultado
O botão “Calcular Salário Líquido” abre o cartão de resultado com o líquido em destaque, a lista de descontos obrigatórios e o resumo com o percentual retido.
Como ler cada linha do resultado
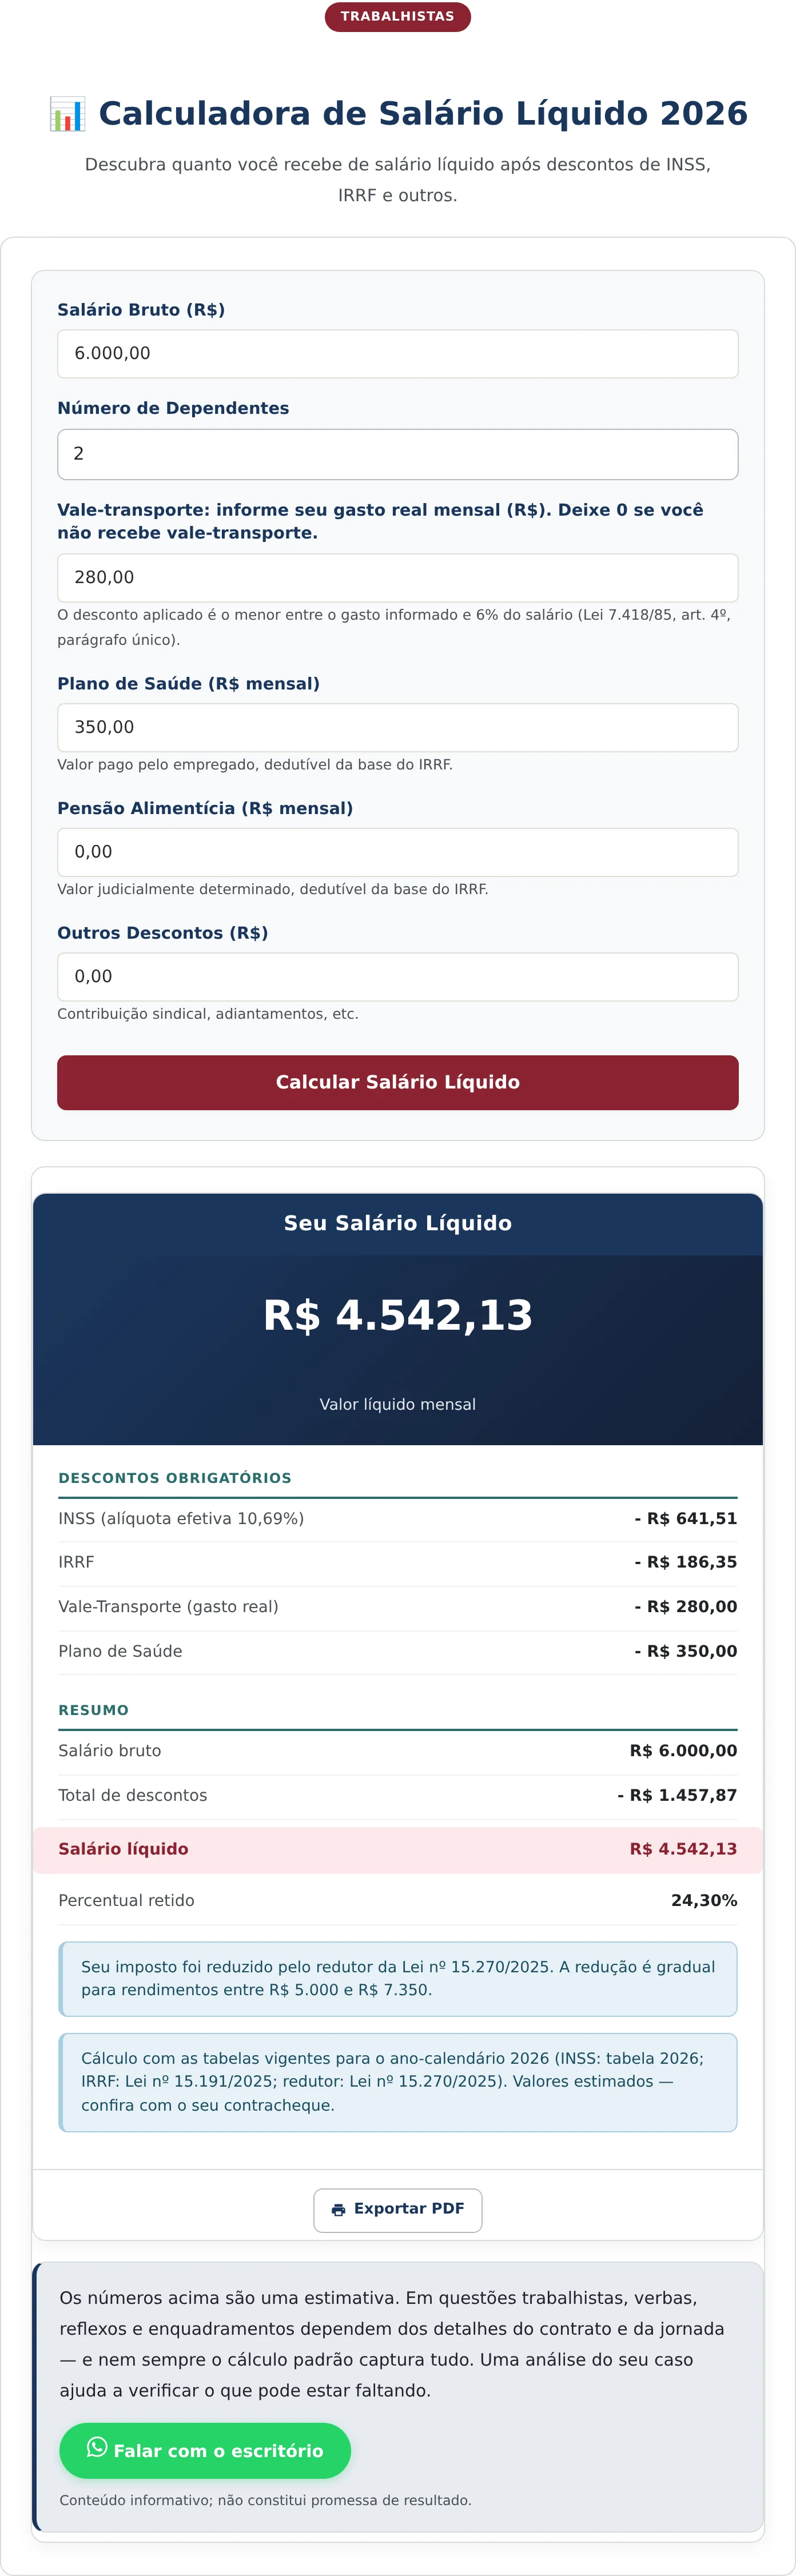
No exemplo, o líquido mensal é de R$ 4.542,13. O bloco de descontos abre esse resultado em quatro linhas.
A contribuição previdenciária aparece como R$ 641,51, acompanhada da informação que mais interessa: a alíquota efetiva de 10,69%. O salário de R$ 6.000,00 alcança a faixa de 14%, mas o desconto real equivale a pouco mais de dez por cento, porque cada faixa anterior foi tributada pelo seu próprio percentual.
O imposto de renda retido é de R$ 186,35. A base dele não é o bruto: é o salário já reduzido pela contribuição previdenciária, pelas deduções dos dependentes e pelo plano de saúde. Por isso o valor é bem inferior ao que resultaria da aplicação direta da alíquota da tabela sobre os R$ 6.000,00.
O vale-transporte aparece pelo gasto real de R$ 280,00, abaixo do teto de seis por cento, que neste caso seria de R$ 360,00. O plano de saúde é descontado integralmente, por R$ 350,00.
O resumo fecha com os números que importam para a decisão: bruto de R$ 6.000,00, descontos totais de R$ 1.457,87 e percentual retido de 24,30%. Esse último dado é o mais útil em comparação de propostas, porque o percentual retido varia conforme a faixa e os descontos pessoais.
No rodapé, a ferramenta declara as tabelas aplicadas e informa quando houve incidência do redutor legal do imposto de renda, com a indicação da faixa de rendimento em que a redução é gradual.
Vale entender a ordem em que o imposto de renda é apurado, porque é ela que explica a maior parte das divergências. A base começa no salário bruto, perde a contribuição previdenciária, perde a dedução legal por dependente, perde a pensão alimentícia judicial e perde as despesas dedutíveis descontadas em folha. Só sobre o que resta é que a tabela progressiva incide.
Cada dependente declarado reduz a base por um valor fixo mensal, o que significa que o efeito do dependente é maior para quem está em faixa mais alta da tabela. Declarar dependente que não preenche os requisitos legais, porém, gera diferença a pagar na declaração anual.
A legislação ainda admite, em determinadas faixas de rendimento, um redutor que diminui o imposto apurado. A ferramenta sinaliza no rodapé quando esse redutor foi aplicado e indica a faixa em que a redução ocorre de forma gradual, o que evita a impressão de erro quando o imposto sai menor do que o esperado pela tabela isolada.
O que a calculadora não faz
A ferramenta trabalha com salário fixo. Ela não calcula médias de horas extras, comissões, adicionais de insalubridade, periculosidade ou noturno, nem gratificações habituais. Em remuneração variável, o bruto informado deve já contemplar essas parcelas para que o resultado se aproxime da folha.
Também não trata de contribuição previdenciária de contribuinte individual nem de facultativo, cujas alíquotas são fixas e não seguem a progressividade da tabela de empregados. Para esses casos, o próprio resultado da ferramenta de alíquota efetiva traz a advertência correspondente.
Por último, descontos de natureza contratual, como coparticipação em plano de saúde, empréstimo consignado e contribuição associativa, entram apenas se lançados no campo de outros descontos, porque variam caso a caso.
Perguntas Frequentes
Por que o desconto do INSS é menor que a alíquota da minha faixa?
Porque a contribuição é progressiva. Cada faixa salarial é tributada pelo seu próprio percentual, e a alíquota indicada na tabela corresponde apenas à faixa final alcançada. O resultado mostra a alíquota efetiva justamente para tornar essa diferença visível.
O desconto do vale-transporte pode ultrapassar seis por cento do salário?
Não pode. A lei limita a participação do empregado ao menor valor entre o gasto real com o transporte e seis por cento do salário básico. A calculadora aplica esse limite automaticamente, descontando o gasto informado apenas quando ele for inferior ao teto.
O plano de saúde reduz o imposto de renda retido?
Reduz, quando pago pelo empregado e descontado em folha, porque despesas com saúde são dedutíveis da base de cálculo. Por isso o campo existe na ferramenta: deixá-lo zerado em quem tem plano descontado produz uma estimativa de líquido inferior à real.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


