
Calculadora de 13º Salário: tutorial passo a passo
O 13º salário é pago em duas parcelas com regimes de desconto diferentes: a primeira sai limpa, e todo o INSS e o imposto de renda recaem sobre a segunda. A calculadora do site separa as duas e mostra onde cada desconto entra.
O que a calculadora de 13º salário resolve
A gratificação natalina tem uma particularidade que confunde quem recebe. A primeira parcela, paga até 30 de novembro, corresponde à metade do valor e não sofre nenhum desconto. A segunda, paga até 20 de dezembro, é a parcela em que incidem a contribuição previdenciária e o imposto de renda, calculados sobre o valor total da gratificação.
O efeito prático é contraintuitivo. Quem recebe metade em novembro e espera a mesma quantia em dezembro recebe menos, porque todos os descontos do ano se concentram na segunda parcela. A diferença surpreende todo mês de dezembro.
Há ainda a proporcionalidade. O 13º é devido na razão de um doze avos por mês trabalhado, e meses com 15 dias ou mais de trabalho contam como mês inteiro. Quem foi admitido ou desligado no meio do ano precisa saber quantos avos tem direito antes de conferir o valor.
A ferramenta do site recebe o salário bruto, os meses trabalhados e os dependentes, e devolve as duas parcelas separadas, com os descontos exatamente onde eles incidem.
Quando a ferramenta ajuda no caso concreto
O uso mais comum é conferir o valor recebido em dezembro. Quando o líquido da segunda parcela parece baixo demais, a composição da tela mostra se o desconto está correto ou se há algo fora do lugar.
Outras situações recorrentes:
- cálculo do 13º proporcional de quem foi admitido durante o ano;
- conferência do 13º proporcional pago em rescisão;
- planejamento financeiro de dezembro, com o líquido real das duas parcelas;
- verificação do impacto dos dependentes na retenção do imposto de renda;
- conferência do valor em contratos com salário recém-reajustado.
Em todas elas, o ponto decisivo é entender que o desconto não é dividido entre as parcelas. Ele incide uma vez, sobre o total, e é cobrado na segunda.
A primeira parcela do 13º sai sem desconto nenhum. Toda a contribuição previdenciária e todo o imposto de renda ficam para a segunda.
O exemplo deste tutorial torna visível essa concentração, com valores fictícios escolhidos para a demonstração.
Passo a passo com as telas da ferramenta
A calculadora fica na área de ferramentas do site, entre as trabalhistas, e roda inteiramente no navegador.
1. Abrir a ferramenta e reconhecer os campos
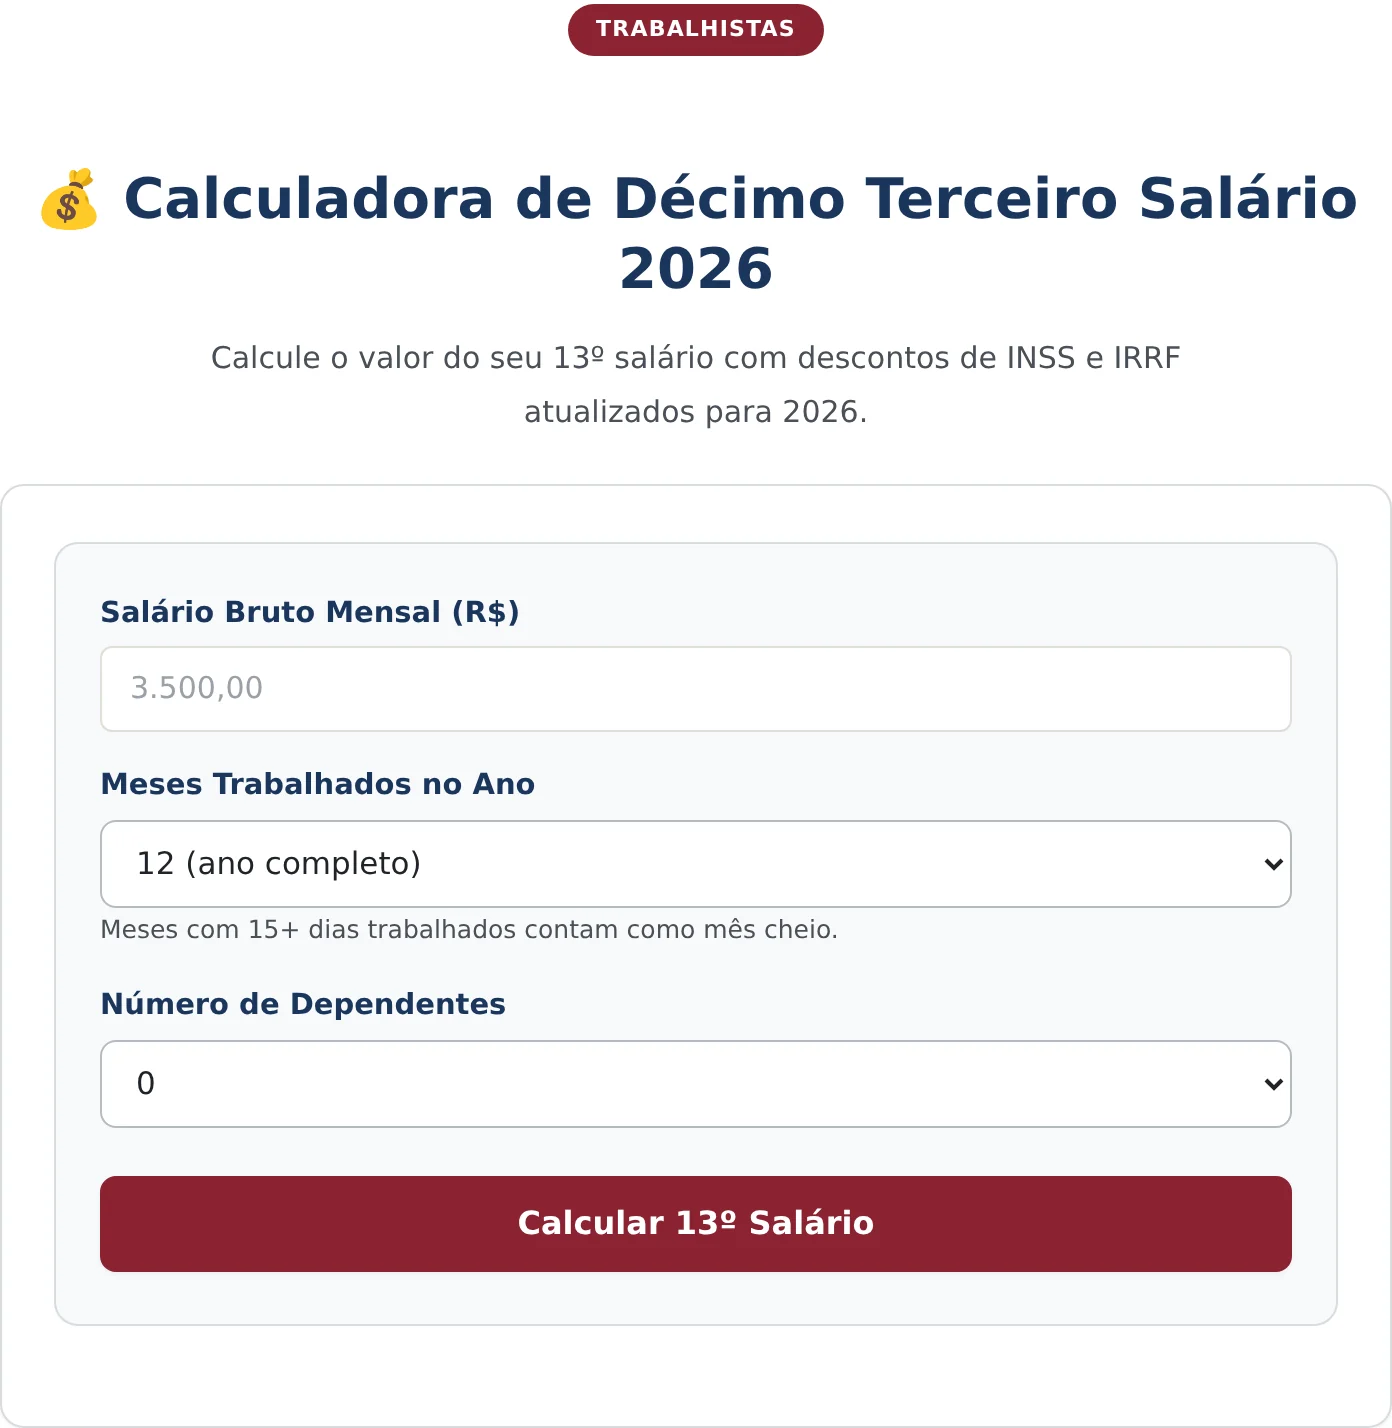
A tela apresenta três campos. O primeiro é o salário bruto mensal. O segundo é a quantidade de meses trabalhados no ano, de 1 a 12. O terceiro é o número de dependentes, usado apenas para o cálculo do imposto de renda retido.
Abaixo do campo de meses há uma orientação curta e decisiva: meses com 15 dias ou mais trabalhados contam como mês cheio. Quem foi admitido no dia 10 de maio, por exemplo, tem maio contado integralmente, e não pela metade.
2. Preencher com os dados do contrato
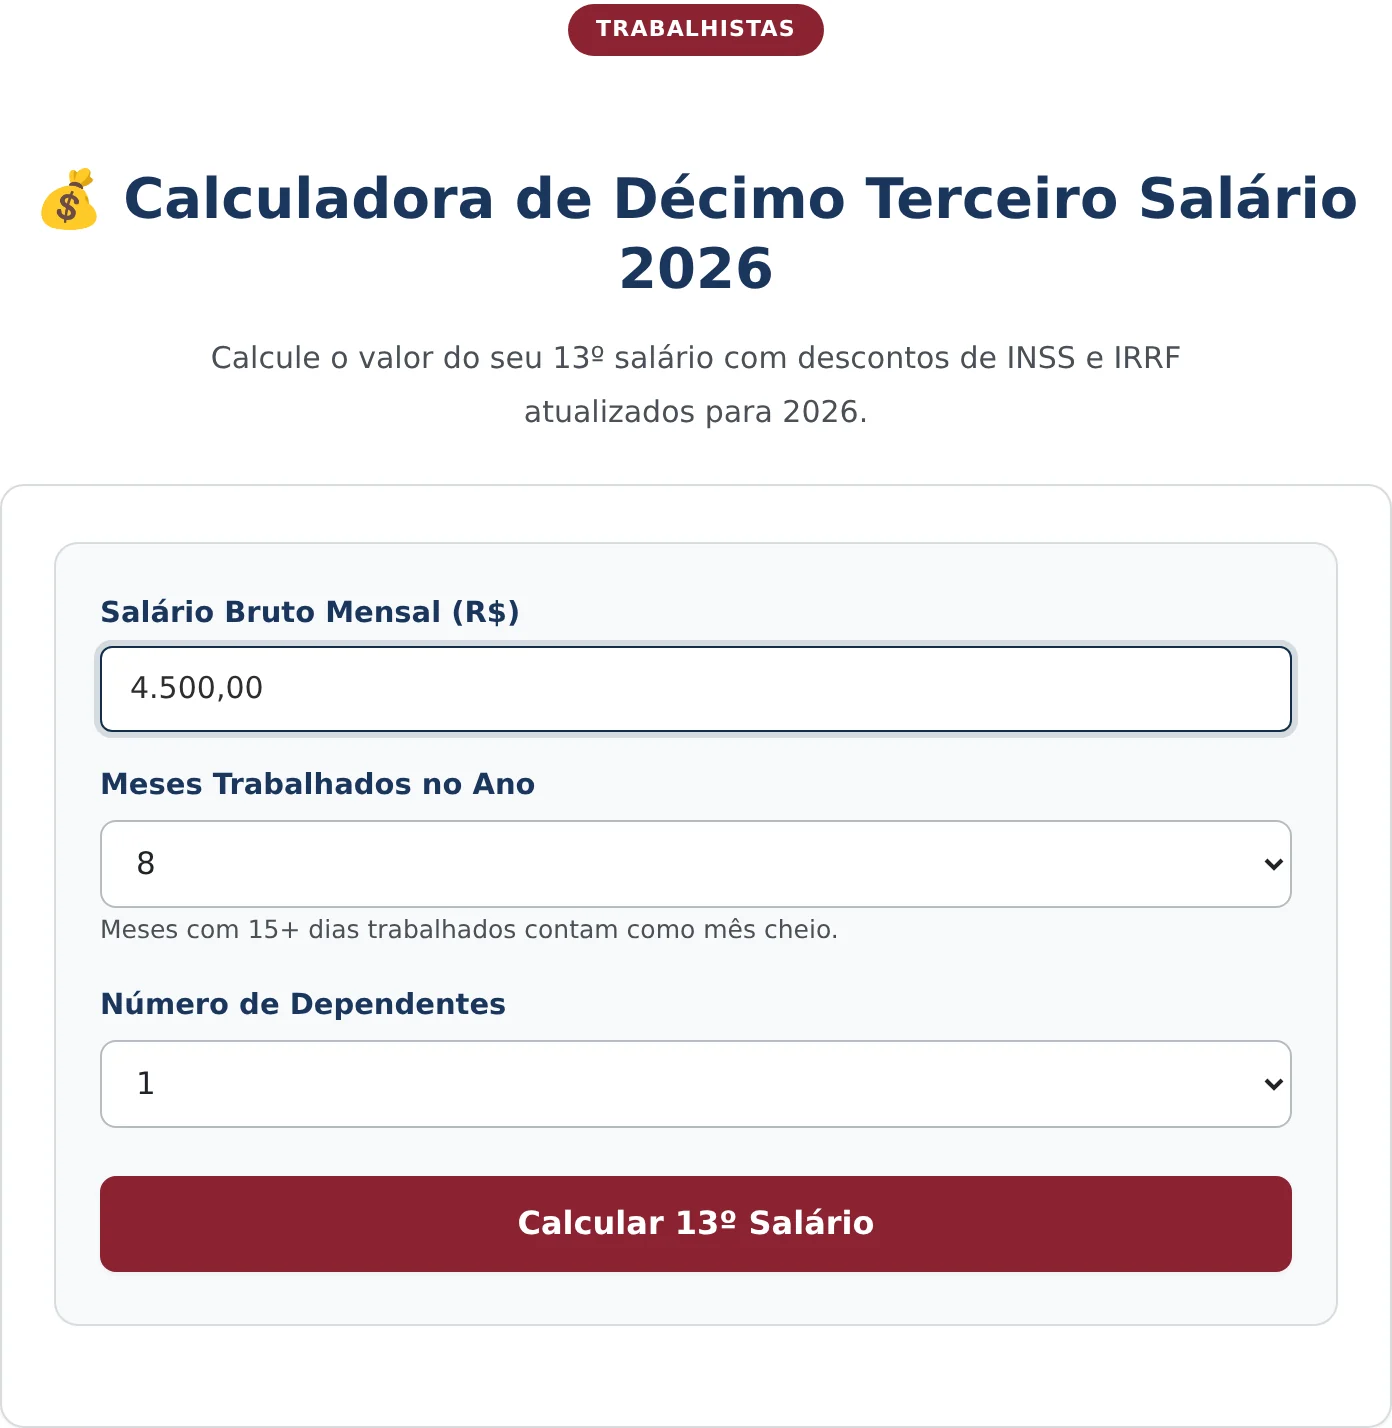
No exemplo, o salário bruto é de R$ 4.500,00, foram trabalhados 8 meses no ano e há um dependente declarado.
A escolha de 8 meses não é aleatória: ela mostra o funcionamento da proporcionalidade. O trabalhador com oito doze avos recebe dois terços da gratificação cheia, e a ferramenta rotula o resultado com essa informação, para que não haja dúvida sobre a base usada.
3. Calcular e ler o resultado
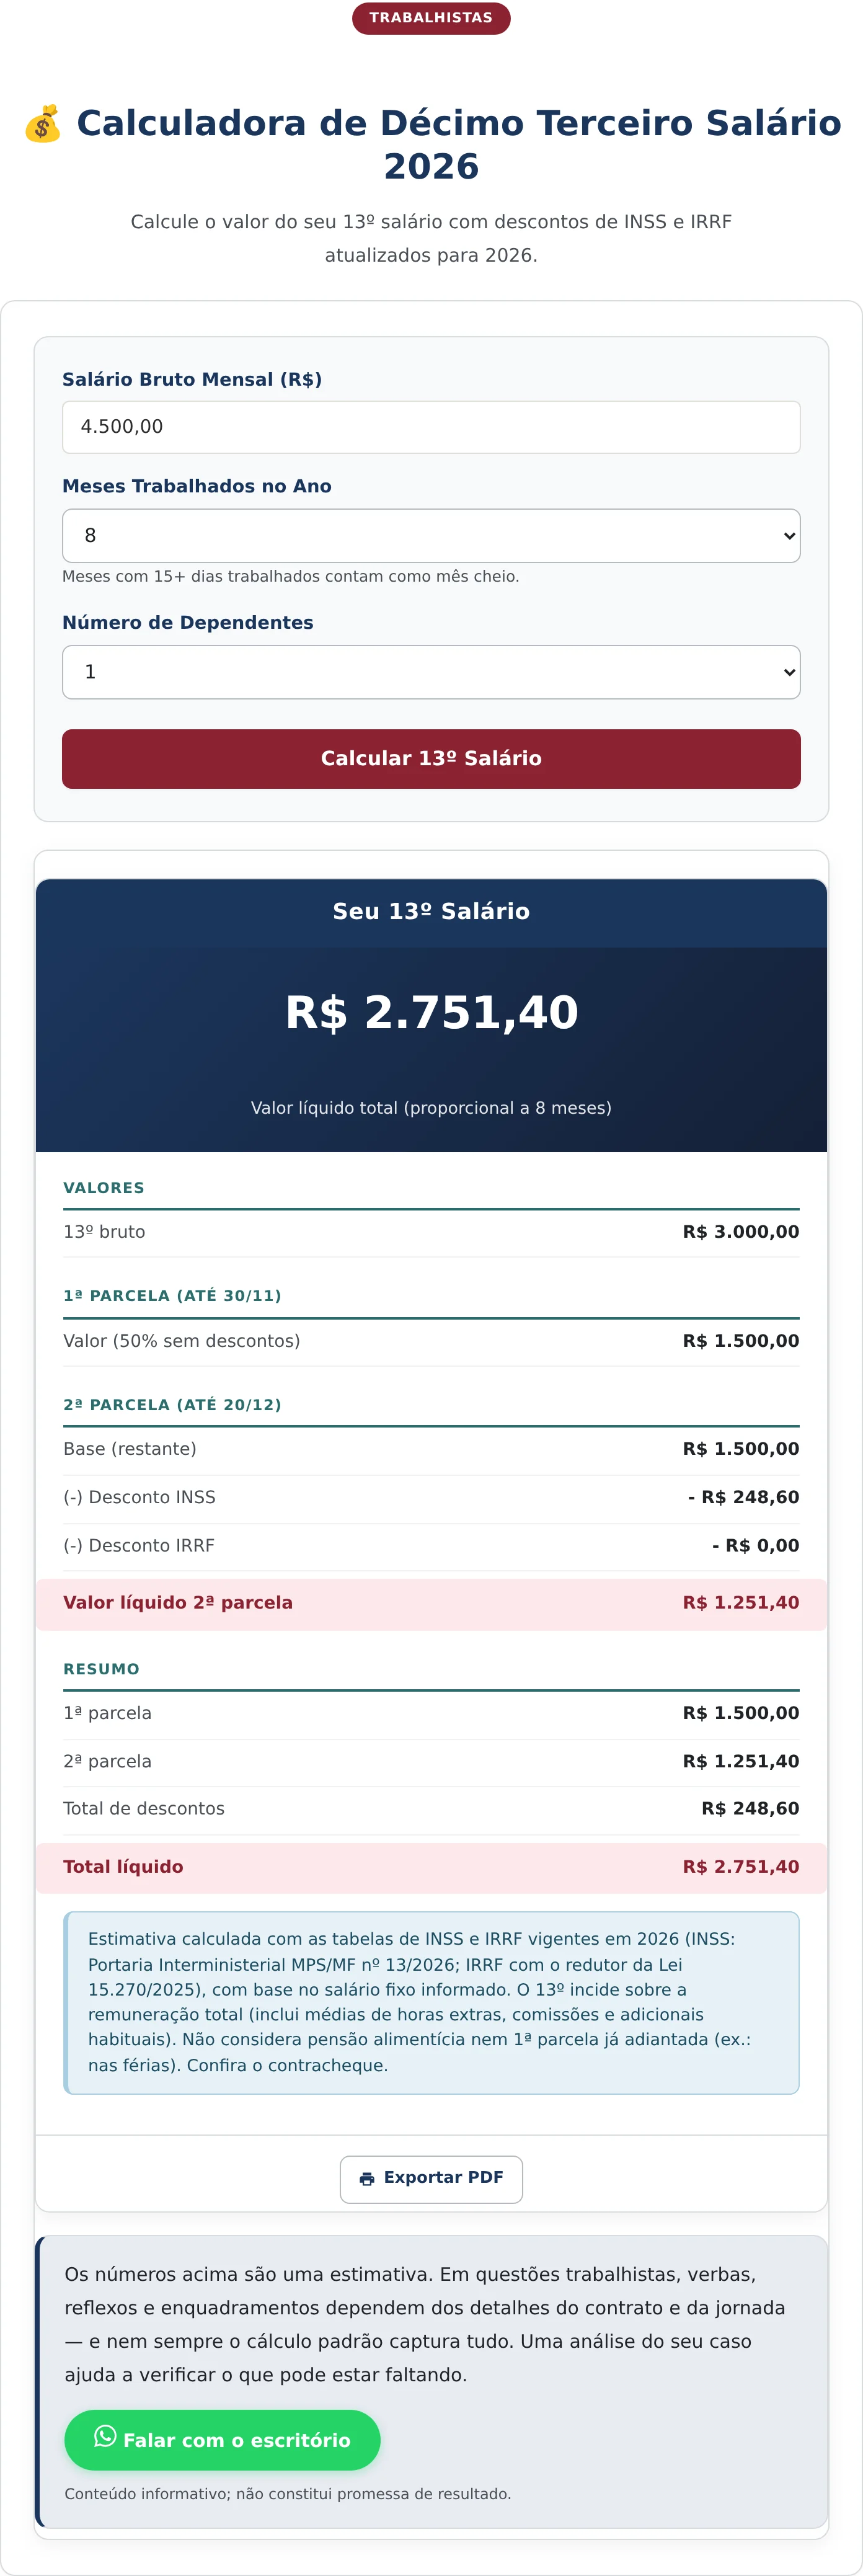
O botão “Calcular 13º Salário” abre o cartão de resultado com quatro blocos: o valor líquido em destaque, os valores brutos, a composição de cada parcela e o resumo final.
Como ler cada linha do resultado
No exemplo, o líquido total é de R$ 2.751,40, referente a oito meses trabalhados. O 13º bruto é de R$ 3.000,00, resultado de oito doze avos sobre o salário de R$ 4.500,00.
A primeira parcela, com vencimento até 30 de novembro, aparece como R$ 1.500,00, rotulada como metade do valor sem descontos. É exatamente o que a lei determina: adiantamento de metade da gratificação, sem retenção.
A segunda parcela, com vencimento até 20 de dezembro, parte da mesma base de R$ 1.500,00, mas sofre as retenções. A contribuição previdenciária é de R$ 248,60 e o imposto de renda retido ficou zerado neste exemplo, pela combinação da base com a dedução do dependente e a tabela vigente. O líquido da segunda parcela cai para R$ 1.251,40.
O resumo fecha a conta: R$ 1.500,00 na primeira parcela, R$ 1.251,40 na segunda e R$ 248,60 de descontos totais. A diferença entre as duas parcelas, de quase R$ 250,00, é toda ela desconto, e não erro de cálculo da empresa.
No rodapé do cartão, a ferramenta declara quais tabelas aplicou e registra uma advertência relevante: o 13º incide sobre a remuneração total, o que inclui médias de horas extras, comissões e adicionais habituais. Quem tem remuneração variável deve esperar um valor maior do que o estimado a partir do salário fixo.
Os prazos de pagamento que o cálculo pressupõe
As duas parcelas que a ferramenta separa correspondem a prazos legais distintos. A primeira pode ser paga a partir de fevereiro e tem como limite o dia 30 de novembro. A segunda vence em 20 de dezembro, data que não se prorroga por ser o último dia útil ou não.
Há uma alternativa pouco usada e perfeitamente legal: o empregado pode requerer que a primeira parcela seja paga junto com as férias, desde que o pedido seja feito durante o mês de janeiro do ano correspondente. Quem exerce essa opção recebe o adiantamento antes, e em dezembro recebe apenas a segunda parcela, já líquida dos descontos.
Essa possibilidade explica uma divergência comum na conferência. O trabalhador que pediu o adiantamento nas férias e depois compara o recebido em dezembro com o resultado da calculadora encontra um valor menor, porque a ferramenta não sabe que a primeira parcela já foi quitada meses antes. O próprio rodapé do resultado adverte sobre isso.
No desligamento, a lógica muda outra vez. O 13º proporcional é apurado dentro das verbas rescisórias e pago no prazo da rescisão, e não nas datas de novembro e dezembro. O aviso prévio indenizado projeta o contrato e entra na contagem dos avos, o que costuma acrescentar um doze avos ao total devido.
O que a calculadora não faz
A ferramenta trabalha com o salário fixo informado. Ela não calcula as médias de verbas variáveis, não desconta pensão alimentícia e não considera adiantamentos já recebidos, como a antecipação da primeira parcela junto com as férias, prática permitida e bastante comum.
Também não trata do 13º de quem recebe benefício previdenciário, cuja gratificação segue calendário e regras próprias do Instituto Nacional do Seguro Social.
Para a conferência do 13º proporcional dentro de uma rescisão, com as demais verbas, o site mantém uma calculadora de rescisão específica, que apura o conjunto das parcelas devidas no desligamento.
Perguntas Frequentes
Por que a segunda parcela do 13º vem menor que a primeira?
Porque a primeira parcela é um adiantamento pago sem descontos, e toda a contribuição previdenciária e todo o imposto de renda do 13º incidem sobre a segunda. A diferença entre as duas parcelas corresponde exatamente ao total retido, como o resumo do resultado demonstra.
Quantos meses preciso trabalhar para ter 13º proporcional?
Cada mês com 15 dias ou mais de trabalho gera um doze avos da gratificação. Quem trabalhou menos de 15 dias em determinado mês não soma aquele avo. O campo de meses da calculadora deve ser preenchido já com essa contagem, e não com o número bruto de meses no emprego.
Horas extras aumentam o valor do 13º?
Aumentam, quando pagas com habitualidade, porque o 13º incide sobre a remuneração e não apenas sobre o salário-base. A calculadora trabalha com o valor fixo informado, de modo que o resultado real tende a ser superior ao estimado em contratos com sobrejornada frequente, comissões ou adicionais permanentes.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


