
Calculadora de Atualização Monetária: tutorial
Corrigir um valor exige escolher o índice certo, e o índice certo depende da natureza da dívida. A calculadora de atualização monetária do site aplica cinco séries oficiais e mostra a memória de cálculo mês a mês.
O que a calculadora de atualização monetária resolve
Atualizar um valor no tempo é operação corriqueira e cheia de armadilhas. A primeira delas é a escolha do índice. Benefícios previdenciários, débitos judiciais cíveis, contratos de locação e créditos tributários não seguem o mesmo indexador, e aplicar o índice errado produz um número indefensável.
A segunda armadilha é a convenção de contagem. Incluir ou excluir o mês inicial e o mês final muda o resultado, e nem todo cálculo explicita essa escolha. Quando dois cálculos divergem por poucos reais, a causa quase sempre está aí.
A terceira é a confusão entre correção e juros. Correção monetária apenas recompõe o poder de compra; juros remuneram o capital ou punem a mora. São parcelas distintas, com fundamentos distintos, e somá-las sem separar impede a conferência.
A ferramenta do site corrige pelo índice puro, sem juros, e deixa explícitas a convenção adotada e a cobertura da série utilizada.
Quando a ferramenta ajuda no caso concreto
O uso mais comum é trazer a valor presente uma quantia antiga, seja para negociar, seja para conferir uma planilha recebida.
Outras situações recorrentes:
- atualizar valores de contrato antes de uma renegociação;
- conferir a correção aplicada em um cálculo de liquidação;
- comparar o efeito de índices diferentes sobre o mesmo valor;
- atualizar um crédito reconhecido administrativamente;
- verificar a variação acumulada de um período específico.
A lista de índices da ferramenta já traz, ao lado de cada sigla, a aplicação típica: benefícios previdenciários, débitos judiciais, contratos de locação, débitos tributários e contas vinculadas. Essa indicação é um atalho útil, sem dispensar a conferência do regime do caso.
Correção monetária não é ganho: é a recomposição do que a inflação retirou. Juros são outra parcela, com fundamento próprio.
A ferramenta separa as duas coisas por decisão de projeto, e o resultado adverte sobre isso de forma expressa.
Passo a passo com as telas da ferramenta
A calculadora fica na área de ferramentas do site, entre as cíveis e processuais, e funciona no navegador.
1. Abrir a ferramenta e reconhecer os campos
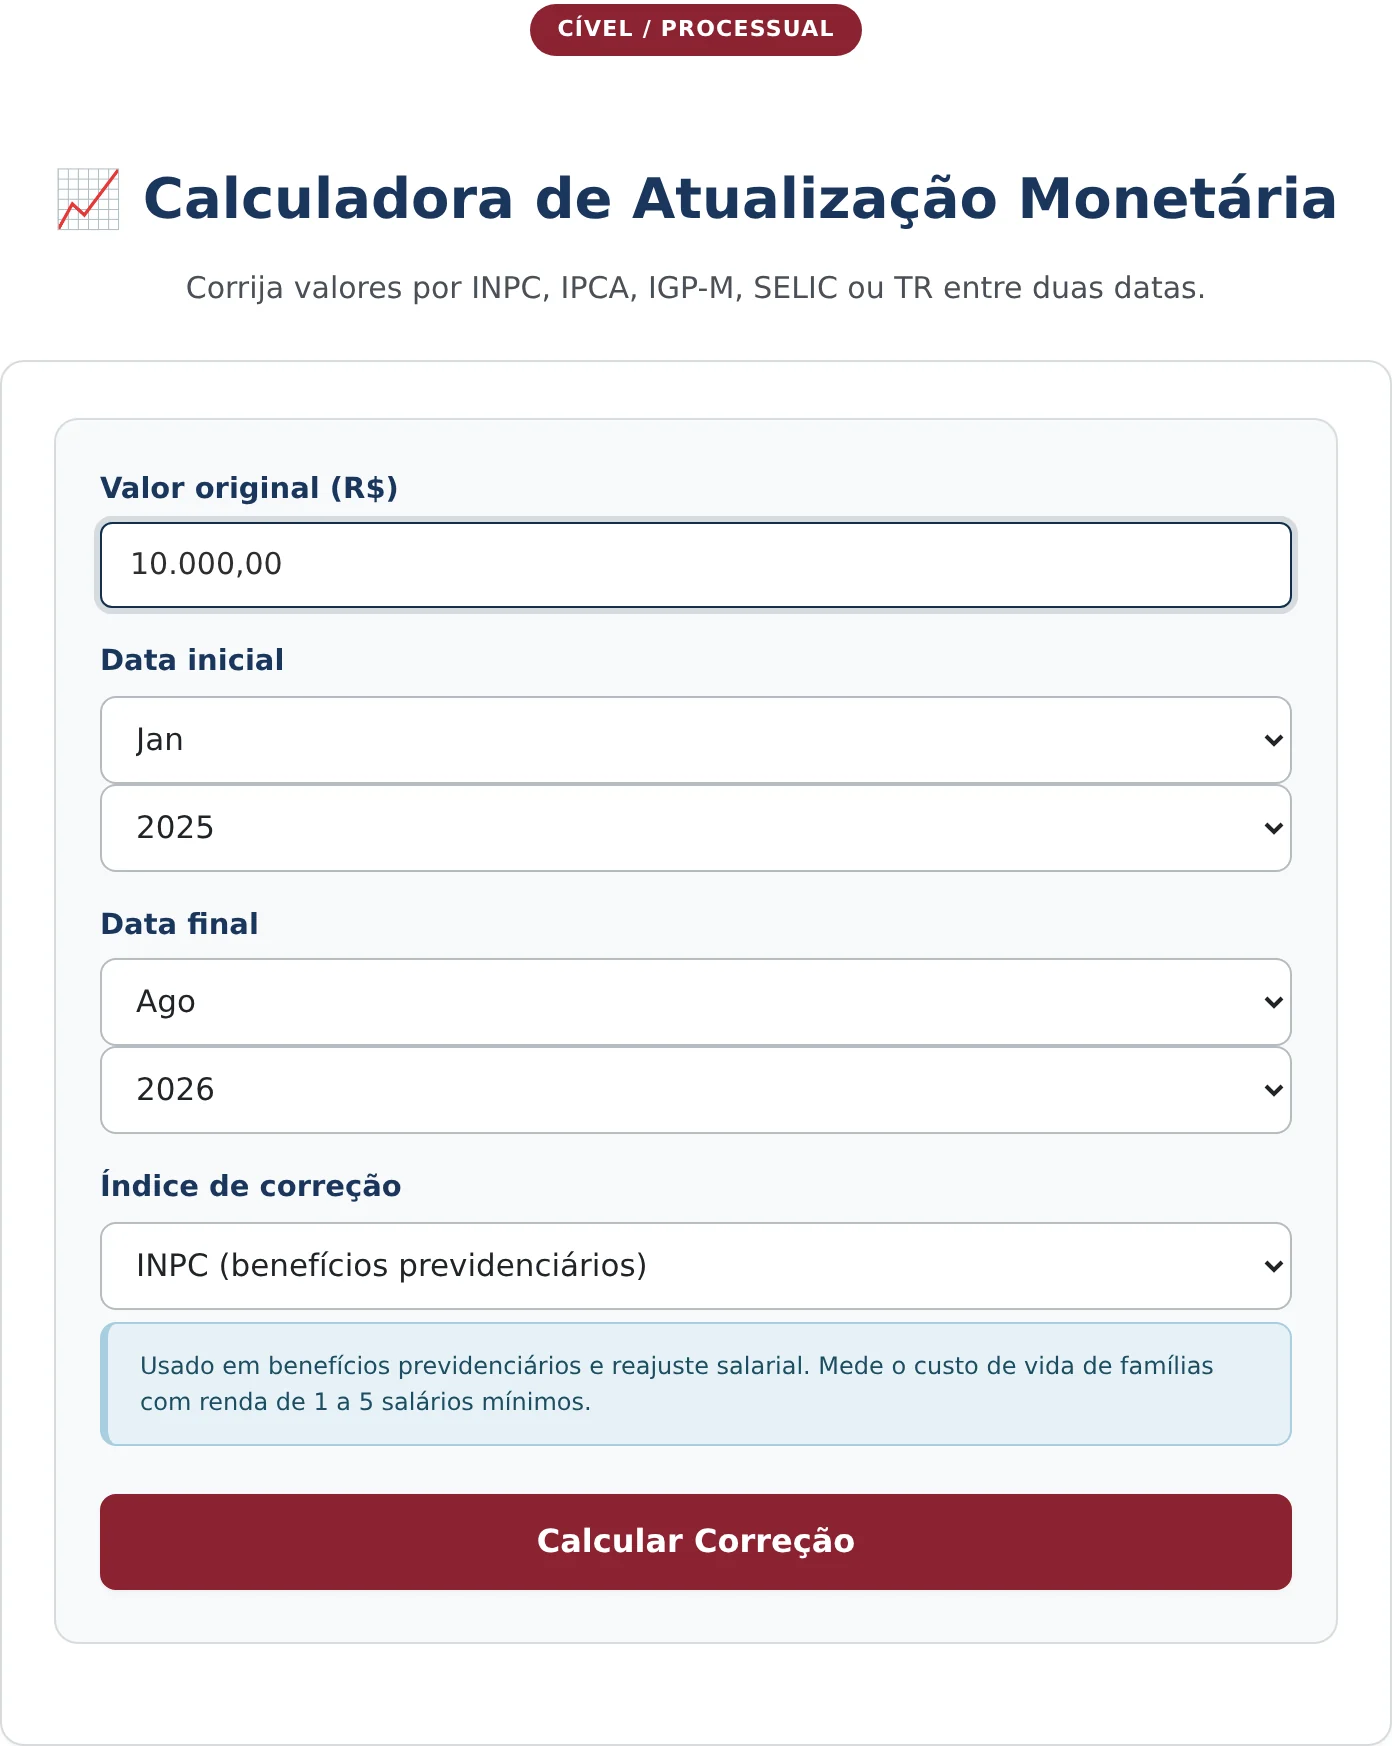
A tela reúne o valor original, a data inicial, a data final e o índice de correção. As datas são informadas por mês e ano, porque as séries oficiais são mensais.
O seletor de índice oferece cinco opções, cada uma com a indicação da aplicação usual ao lado da sigla. Essa rotulagem evita a escolha às cegas, que é o erro inicial mais comum em quem não lida com cálculos no dia a dia.

2. Preencher o período e escolher o índice
No exemplo, o valor original é de R$ 10.000,00, o período vai de janeiro de 2025 a agosto de 2026 e o índice escolhido é o de reajuste de benefícios previdenciários.
Vale repetir o cálculo trocando apenas o índice. A comparação entre as séries sobre o mesmo valor e o mesmo período mostra que a escolha do indexador pode representar diferenças relevantes, o que explica por que ela costuma ser objeto de discussão.
3. Calcular e ler a memória
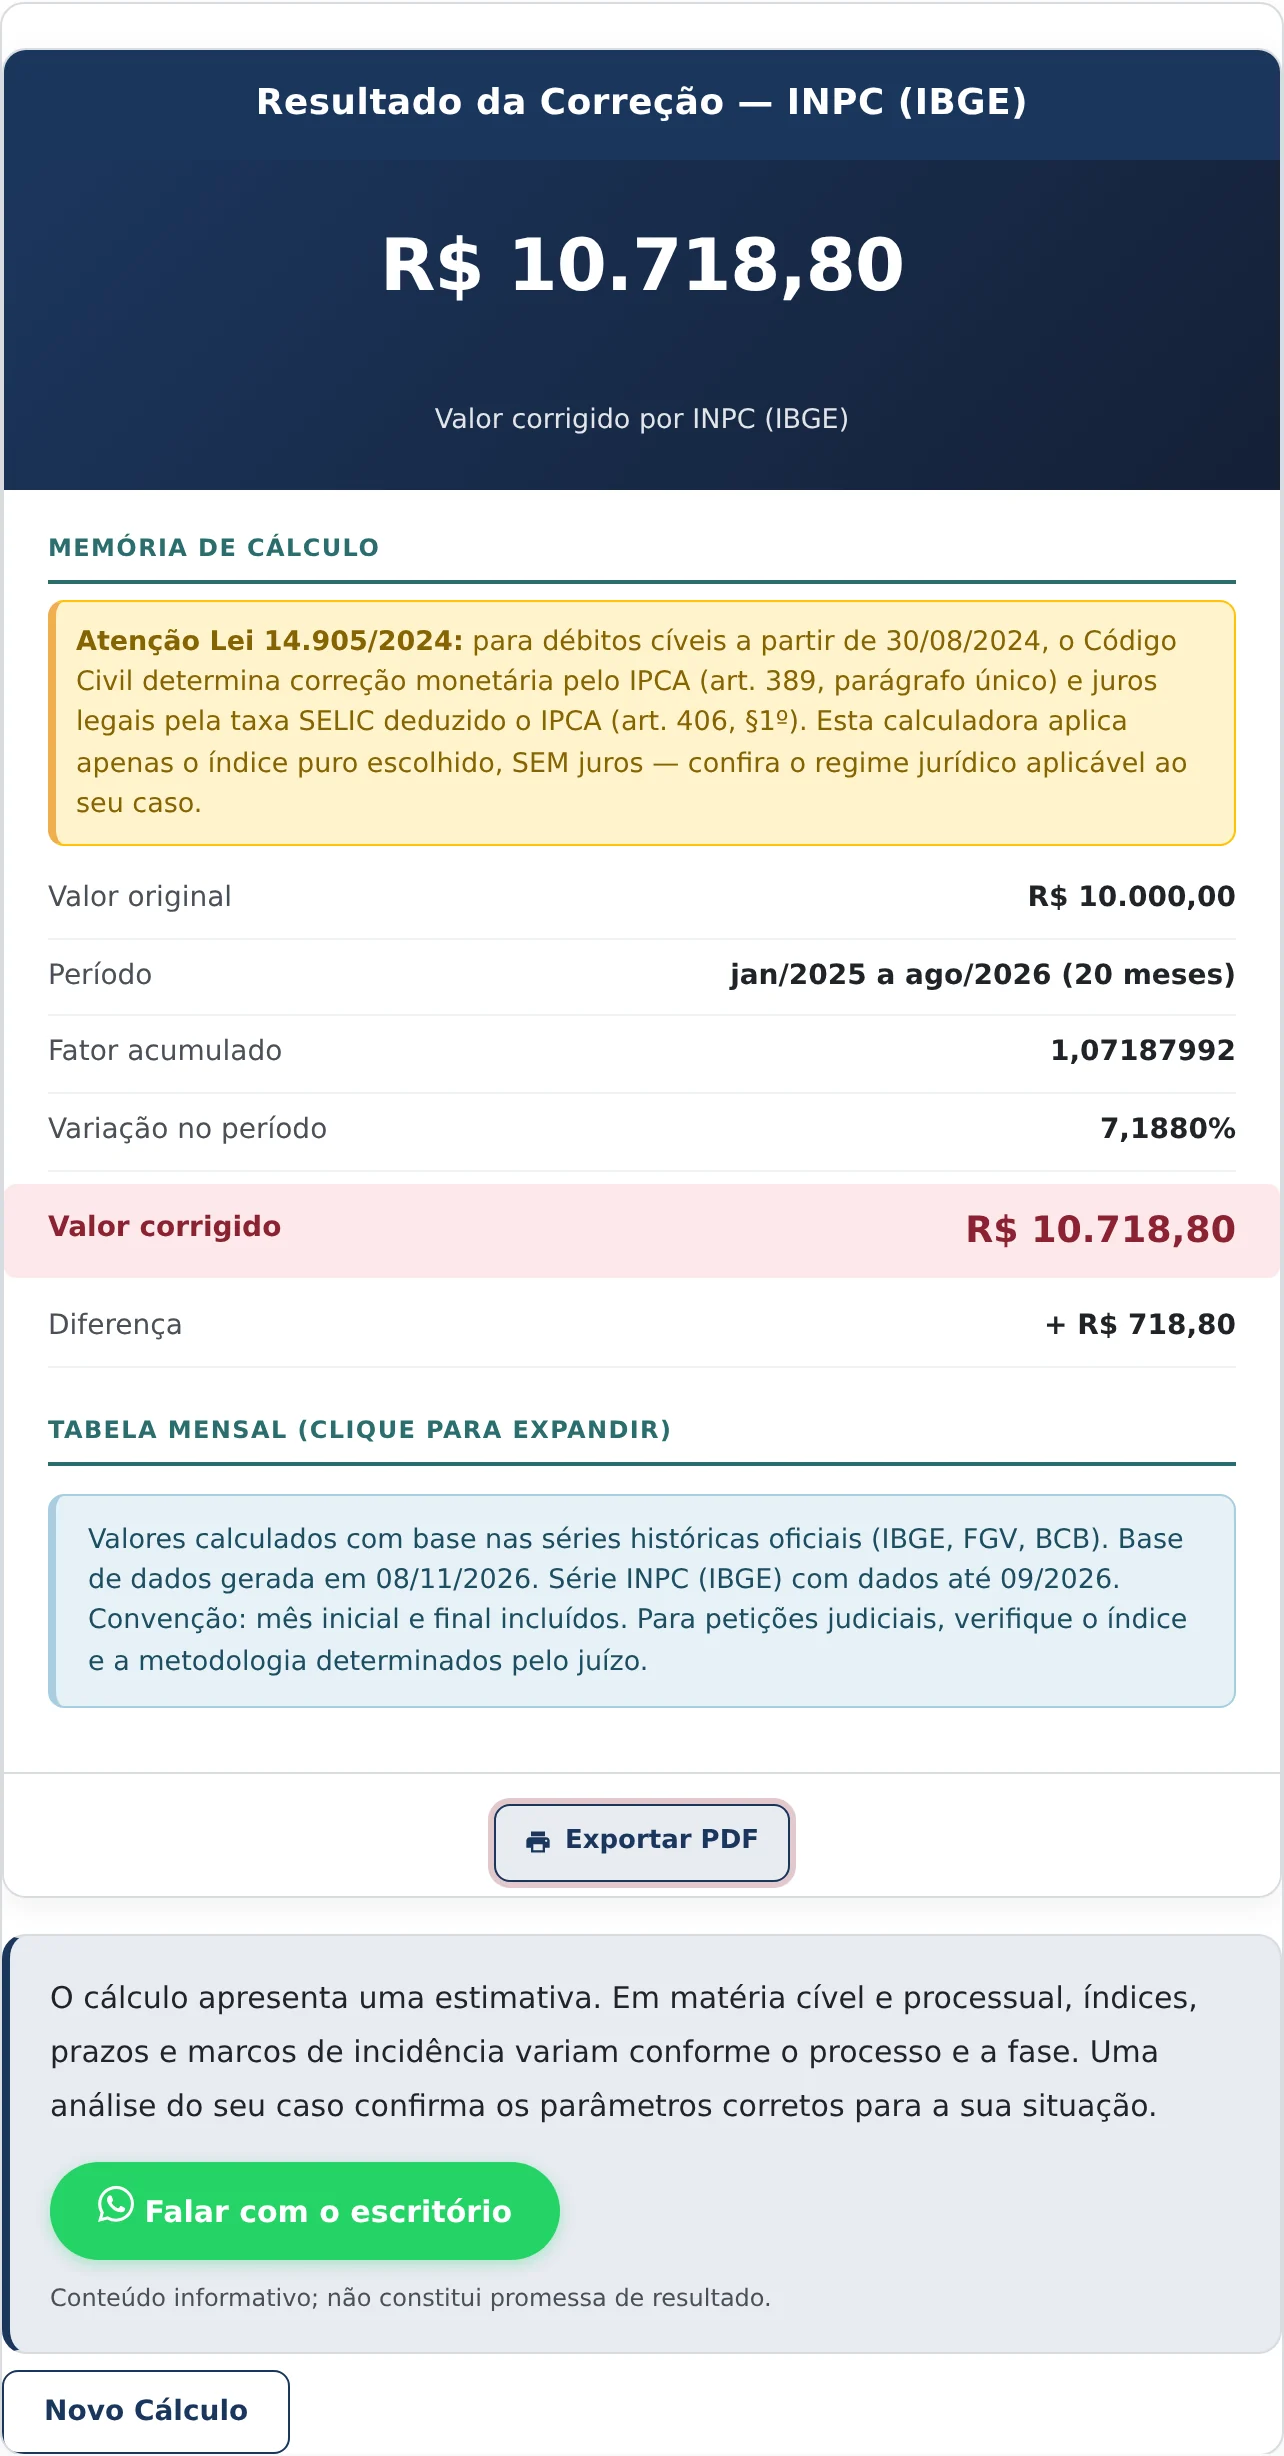
O botão “Calcular Correção” abre o cartão com o valor corrigido em destaque, a memória de cálculo, a tabela mensal expansível e as notas sobre a base de dados.
Como ler cada linha do resultado
No exemplo, o valor corrigido é de R$ 10.718,80. A memória de cálculo abre esse número em cinco linhas que permitem a conferência completa.
O valor original de R$ 10.000,00 e o período de janeiro de 2025 a agosto de 2026, com 20 meses, definem o alcance. O fator acumulado de 1,07187992 é o multiplicador aplicado, e a variação de 7,1880% é a mesma informação em percentual.
A diferença de R$ 718,80 fecha a conta. Em uma planilha de liquidação, é esse conjunto de linhas que permite ao outro lado reproduzir o cálculo e concordar ou discordar com fundamento.
A tabela mensal expansível traz o índice de cada competência. Ela é a parte mais útil quando há divergência, porque permite localizar o mês em que os cálculos se afastaram.
O rodapé declara três informações que raramente aparecem em planilhas: a origem das séries, a data de geração da base de dados e até qual competência cada série está disponível. Também explicita a convenção adotada, com mês inicial e final incluídos.
A mudança trazida pela Lei 14.905/2024
O resultado traz uma advertência que merece atenção de quem lida com débitos cíveis. Para dívidas posteriores a 30 de agosto de 2024, o Código Civil passou a determinar critérios próprios de correção e de juros.
A correção monetária dos débitos civis passou a seguir o índice oficial de preços ao consumidor amplo, por força da nova redação do parágrafo único do art. 389. Os juros legais passaram a corresponder à taxa básica deduzida do mesmo índice, conforme o art. 406.
Esse desenho tem uma consequência curiosa: quando a inflação supera a taxa básica, a taxa legal de juros pode chegar a zero, hipótese expressamente prevista na lei. Juros negativos não existem no sistema.
A ferramenta aplica apenas o índice puro escolhido, sem juros, e por isso a advertência aparece no topo da memória de cálculo. Em petição judicial, o índice e a metodologia precisam seguir o que o juízo determinar, e a calculadora serve como instrumento de conferência, não como definição do regime aplicável.
Há um uso menos óbvio da tabela mensal que vale registrar: ela permite identificar períodos deflacionários. Quando um mês apresenta variação negativa, o valor corrigido daquele mês é inferior ao do anterior, e algumas convenções de cálculo tratam esse ponto de forma diferente, limitando a correção a zero no mês negativo.
A ferramenta aplica a série oficial tal como divulgada, inclusive com os meses negativos, o que corresponde à variação real do índice no período. Quando a planilha da outra parte adota travamento em zero, o resultado diverge, e a tabela mensal é o instrumento que localiza exatamente onde a divergência nasceu.
O que a calculadora não faz
A ferramenta não calcula juros. Ela corrige pelo índice puro, e essa escolha é declarada no próprio resultado. Para débitos judiciais que exigem correção somada a juros, o site mantém uma calculadora de correção monetária judicial em separado.
Também não decide o índice aplicável. A rotulagem ao lado de cada sigla indica a aplicação típica, mas o regime jurídico do caso concreto pode determinar outro indexador, sobretudo em matéria contratual e em execuções.
E a cobertura das séries tem limite. Cada índice está disponível até determinada competência, informada no rodapé, e períodos que ultrapassam esse limite não podem ser calculados até a atualização da base.
Perguntas Frequentes
Qual índice devo escolher?
Depende da natureza da dívida. A ferramenta indica ao lado de cada sigla a aplicação usual, como benefícios previdenciários, débitos judiciais, contratos de locação e débitos tributários. Em processo judicial, prevalece o índice determinado pelo juízo ou pelo título.
A correção inclui juros?
Não inclui. Esta calculadora aplica apenas o índice puro, e o resultado adverte sobre isso. Correção monetária recompõe o poder de compra; juros são parcela autônoma, com fundamento e taxa próprios.
O mês inicial e o mês final entram no cálculo?
Entram. A convenção adotada inclui tanto o mês inicial quanto o final, e isso está declarado no rodapé do resultado. Como outras planilhas podem adotar convenção diversa, essa é a primeira linha a conferir quando dois cálculos divergem.
Receba novidades por e-mail
Cadastre-se gratuitamente para receber nossos novos artigos.
Seus dados estão protegidos conforme a LGPD.
Ficou com dúvidas? Fale com um advogado especialista.
📱 Falar pelo WhatsAppAs informações deste artigo são de caráter informativo e não substituem consulta jurídica individualizada. Cada caso possui particularidades que exigem análise específica.


